

美债到5%,吓坏了AI投资者
作者 | 黄绎达
编辑 | 张帆
近期,美债长端利率显著上行,推动收益率曲线呈现出典型的陡峭化特征。反映在数据上,6月29日~8月17日,10年期与30年期美债利率分别大幅上行34和45个基点(bps),而2年期美债利率在同期仅上行9个基点,期限利差迅速走扩。
更值得关注的是,美债利率在经历本轮快速冲高后:30年美债利率已升破5%,不仅超越了疫情后加息周期的高点,而且创下了2004年以来的新高;10年美债利率不仅逼近前高,亦接近2007年次贷危机时的水平。
作为全球无风险利率之锚,美债利率的快速上行引发了一轮包括权益、外汇及大宗商品在内的大类资产价格再定价,近期AI产业链的剧烈波动也包含了这一传导逻辑的影响。同时,10年美债利率的定价本身是对全球宏观经济的映射,当前的利率水平亦唤起了投资者对2007年次贷危机的惨痛回忆。
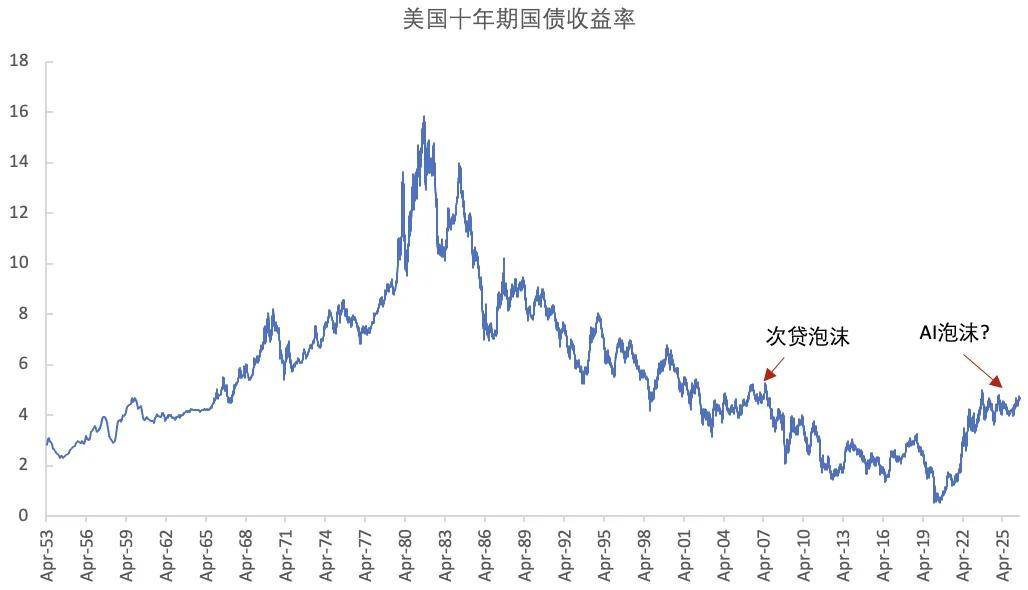
图:10年美债利率走势;资料来源:wind,36氪
那么,驱动美债利率上行的核心因素都有哪些?美债利率上行如何影响AI链行情?
多重因素驱动美债长端利率上行
对于不熟悉债券的投资者,首先需要明确一个基本常识,即债券利率与资产价格呈反向关系;因此,美债利率的大幅上行,表明美债价格出现了大幅下挫。从基本面来看,本轮美债利率上行主要受资本市场供需格局的驱动;同时,通胀抬头、货币政策预期收紧等因素亦起到了重要的推动作用。
首先,美国政府的财政扩张及其带来的国债放量发行,是本轮美债长端利率上行的根本性原因。过去20年,美债总规模持续膨胀,截至2025年末已高达37.6万亿美元,是2000年的5.7万亿的6.6倍;尽管在2020年疫情发行高峰后,美债供给的年增幅回落至近20年以来的中位数水平,但在高基数下,美债实际的规模扩张依然十分迅猛。
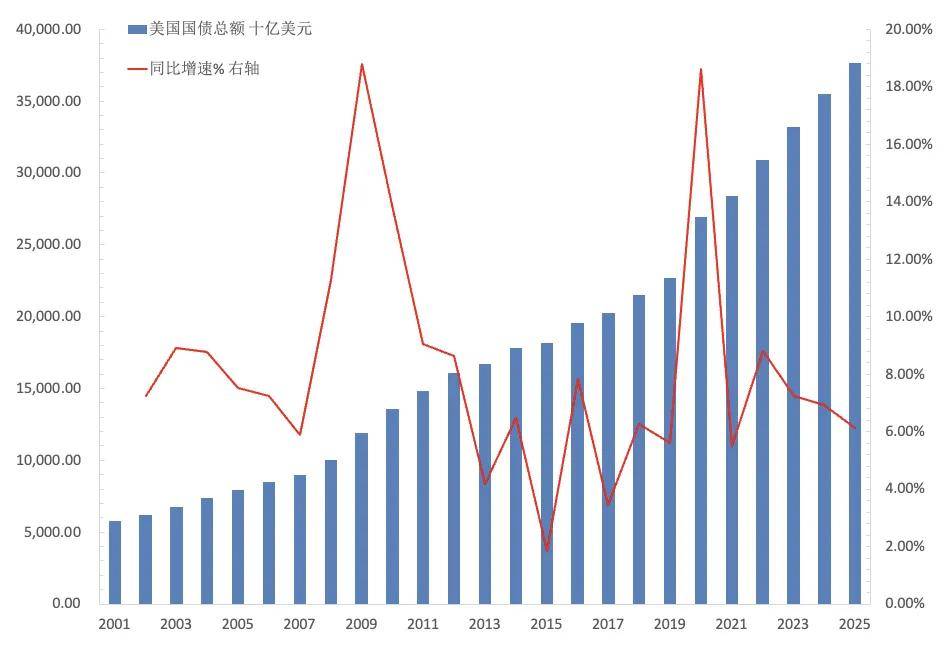
图:美债总规模与同比增速;资料来源:wind,36氪
与此同时,美国财政受减税、刚性支出比例较高等因素的影响,美债的供给预期不弱,也在一定程度上推升了美债利率。从资产定价的逻辑来看,美债供给量的持续增长,对市场资金产生了明显的稀释作用,美债供给预期的上升,则进一步加剧了美债市场供需失衡的压力。
再从需求端来看,美债的主要买家是外国官方机构与美联储,而且近年来美债买家结构的显著变化,放大了美债的价格波动。对于外国官方机构而言,在美国主权信用走弱的背景下,一部分资产配置需求从美债转向黄金、非美主权债券等资产;同时,美联储在上一轮加息周期持续缩表后,减持了大量的美债,沃什上任后若继续缩表,将进一步减持美债。
随着美债两大传统买家的持有量显著回落,美债的承接需求不得不大幅转向资本市场中的金融机构,比如银行、养老金、对冲基金、保险等。鉴于不同类型机构对投资收益、风控指标、汇兑成本、投机空间等要素的偏好与容忍度皆有不同,当商业化主体成为美债重要的接盘方,美债市场的投资策略趋于多元化,美债利率的波动加大也是意料之中的事儿。
值得注意的是,AI链资本开支扩张掀起的一轮发债潮,构成了驱动美债利率上行的一大边际力量。公开资料显示,亚马逊、Alphabet、Meta、微软、甲骨文五家科技巨头2025年发行的信用债总额超过了1200亿美元;截至2025年10月,AI相关的债券规模已高达1.2万亿美元。
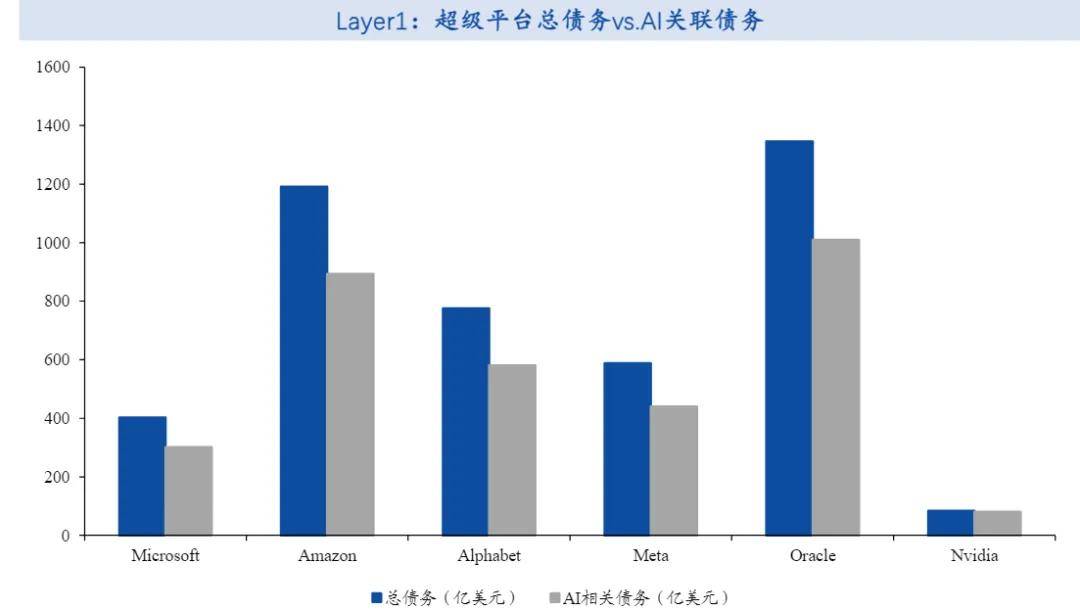
图:大厂AI相关债务规模;资料来源:华福证券,36氪
当前的美债持有人结构中,金融机构占据重要地位,机构投资者与外国官方机构、美联储等美债的传统买家相比,配置需求更偏向投资收益与投机。因此,在AI发债潮的影响下,大批兼备优质信用与高收益的信用债涌入债券市场,与美债形成了一定的竞争关系,故而在有限范围内对美债形成了挤出效应,在边际上推动了美债利率的上行。
在宏观与政策层面,美债长端利率高企本质上反映的是通胀抬头与货币政策收紧预期。当前美国通胀距离政策目标仍有差距,而且今年以来的通胀反复抬头显示出的韧性,推升了长端利率包含的通胀风险溢价,而美联储货币政策紧盯通胀与就业的双目标制,以及沃什偏鹰的政策倾向,均指向市场正对远期通胀路径与货币紧缩风险进行了再定价。
美债利率走高对AI链将产生哪些影响?
就收益率曲线的形态而言,近期美债长端利率冲高推动收益率曲线走向陡峭化;短端利率方面,基于当前沃什偏鹰派的政策取向,短端利率未来依然面临不小的上行压力。一旦加息预期兑现,短端利率将快速上行,驱动收益率曲线转向平坦化,即由所谓的“熊陡”切换到“熊平”。
在加息周期中,美债长短端利率双双高企、收益率曲线平坦化,将导致全球无风险定价之锚的中枢出现系统性抬升,由此产生的高利率环境与偏紧的货币政策,将导致全球股票市场集体承压,特别是以AI链为代表的科技股,其持续研发投入与资本开支对融资环境的变化更加敏感,因此受到的影响亦将更加显著。
回顾历史,2006~2007年次贷危机爆发前夕,美债收益率曲线在相当长的时间里非常平坦,尽管利率高企与收益率曲线平坦对股市带来了一定的估值压力,但股市真正的调整则发生在危机爆发之后。由此可见,利率高企并非股市转熊的触发器,其核心影响在于持续对股票市场施加估值压力:不仅削弱了高估值资产的性价比,也会更容易刺破拥挤交易,加剧资产价格的波动。
再看本轮的AI链牛市,热点主要集中在硬件方面,当前相关企业强劲的业绩与整体向好的预期,是本轮结构性牛市的基本面基础。然而,基于上述论述,美债利率走高对相关标的带来的估值压力难以避免。尤其是存储板块,在前期积累了可观收益与交易一度极端拥挤的背景下,利率因素导致的估值压力上升是诱发近期行情阶段性调整、获利回吐的重要因素之一。
从资产定价的底层逻辑来看,当前AI链所面临的考验与2007年次贷危机前夕局面有着极高的相似性:次贷危机的爆发,始于居民租金的收益率难以支撑美国的高房价泡沫(持有成本);如今,AI巨头投入天量资本开支,同样依赖下游商业化兑现来实现投资回报的闭环。
目前,Anthropic的ARR(年度经常性收入)增长斜率已经明显放缓,这意味现金流无法覆盖高杠杆债务与高估值的矛盾已经开始显现,而利率高企会进一步加剧这两大矛盾。未来,市场可能会依据ARR放缓来重新评估资本开支的力度;而股票投资者出于次贷危机带来的心理阴影,对AI链相关企业的估值重估则已经反映在当前的资产定价之中了。
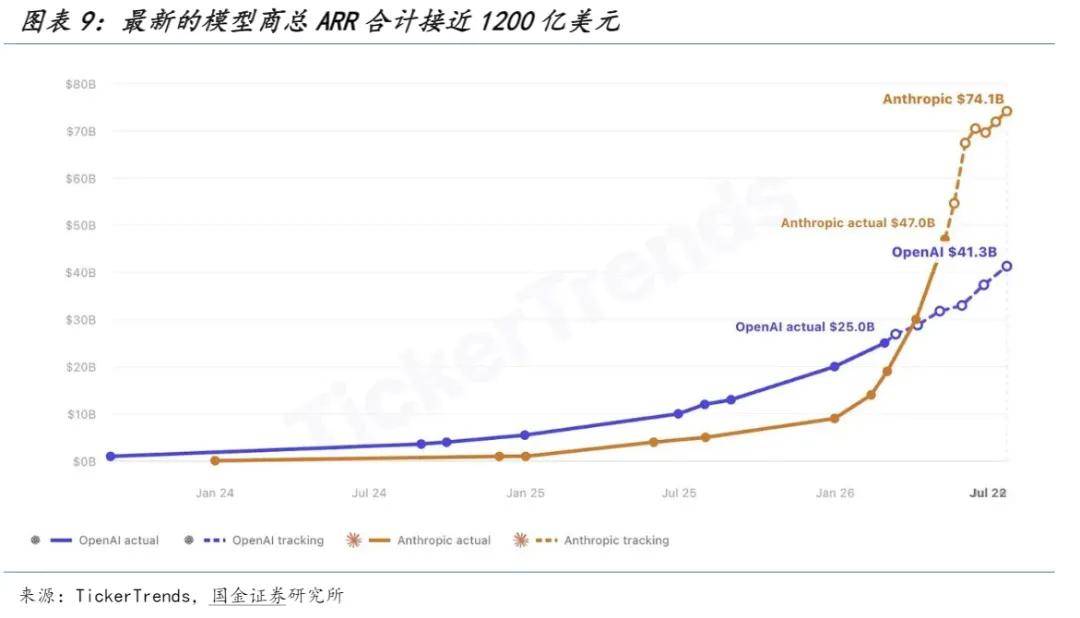
图:OpenAI与Anthropic的ARR;资料来源:国金证券,36氪
此外,美债利率走高也将进一步改变AI大厂的财务行为。为支撑巨额资本开支,大厂们在利率进一步冲高的时间窗口前集中发债、锁定利息是明智之举。受其影响,天量信用债在短期内集中涌入债券市场,挤占了市场存量流动性,加剧了长端利率居高不下的态势,其结果是最终抬高了宏观层面的长期融资门槛,AI链亦将难逃其苦。
*免责声明:
本文内容仅代表作者看法。
市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。我们无意为交易各方提供承销服务或任何需持有特定资质或牌照方可从事的服务。