

15亿上市募资趴账上,长恨歌救不动陕西旅游
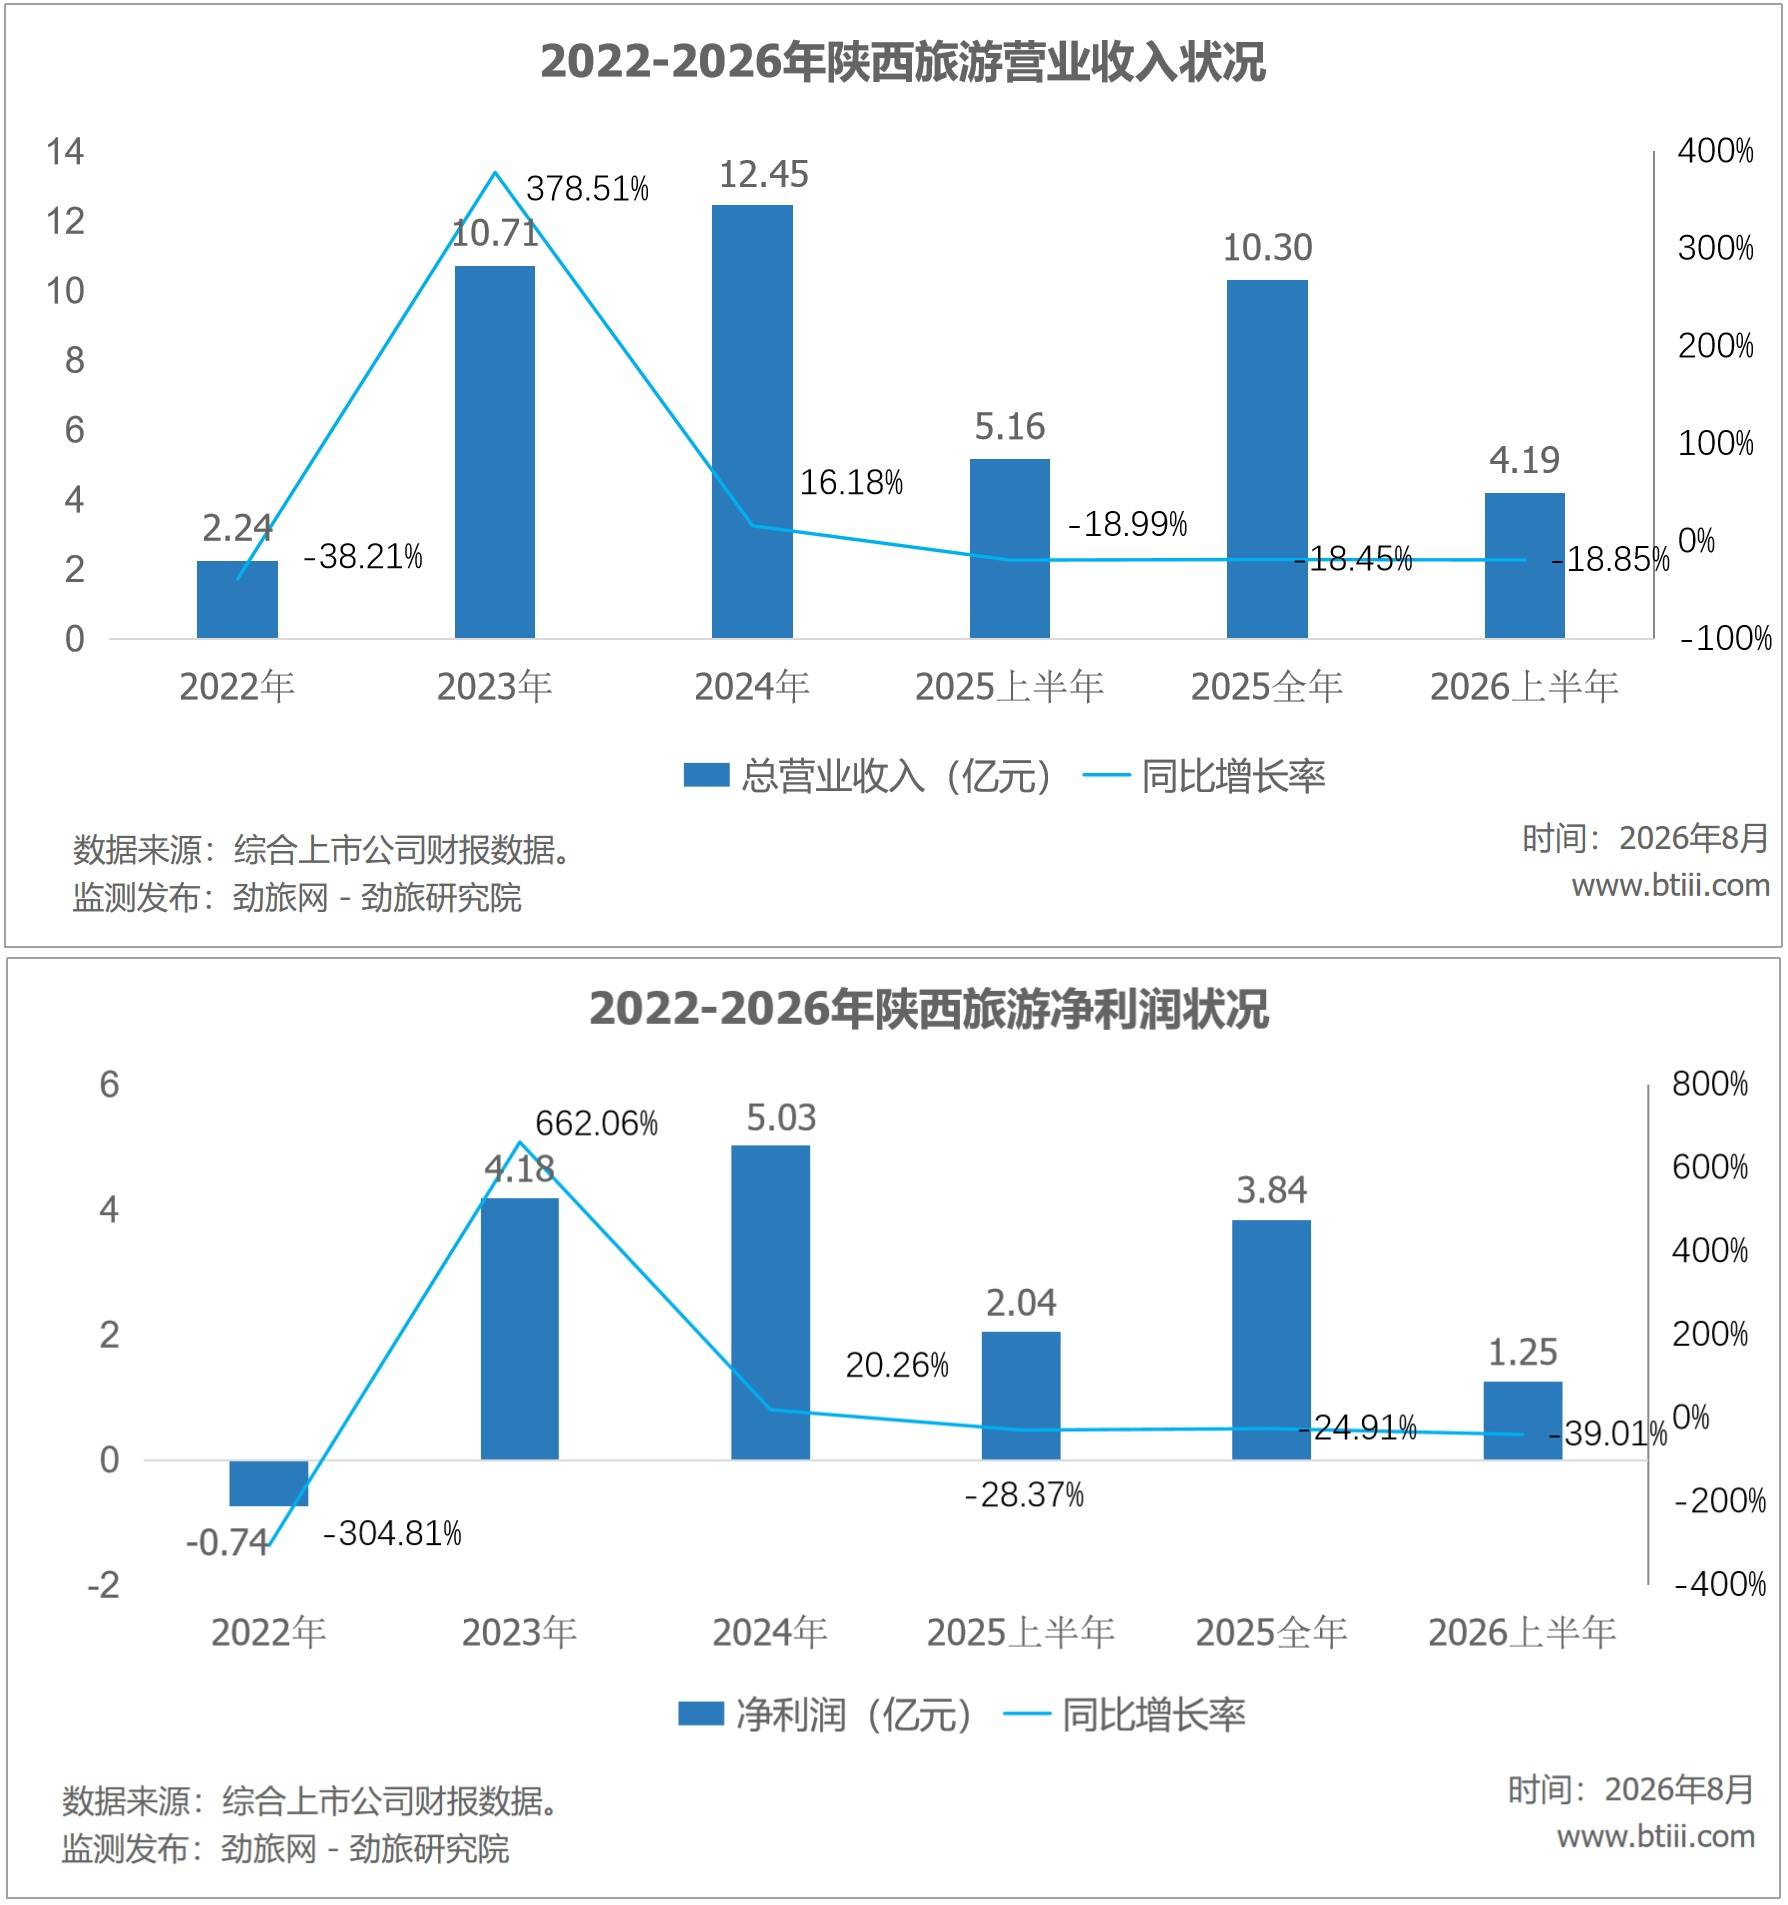
陕西旅游文化产业股份有限公司(陕西旅游,603402)2026年半年度报告显示,营业收入4.19亿元,同比下滑18.85%;利润总额2.03亿元,同比下滑30.62%;归属于上市公司股东的净利润1.25亿元,同比下滑39.01%;扣非净利润1.19亿元,同比下滑41.73%;经营活动现金流净额2.27亿元,同比下滑24.92%;加权平均净资产收益率4.25%,较上年同期17.49%,减少13.24个百分点;基本每股收益1.24元,同比下滑38.92%(已按每10股转增3股除权调整)。
分业务看,四大板块冷热极度不均。
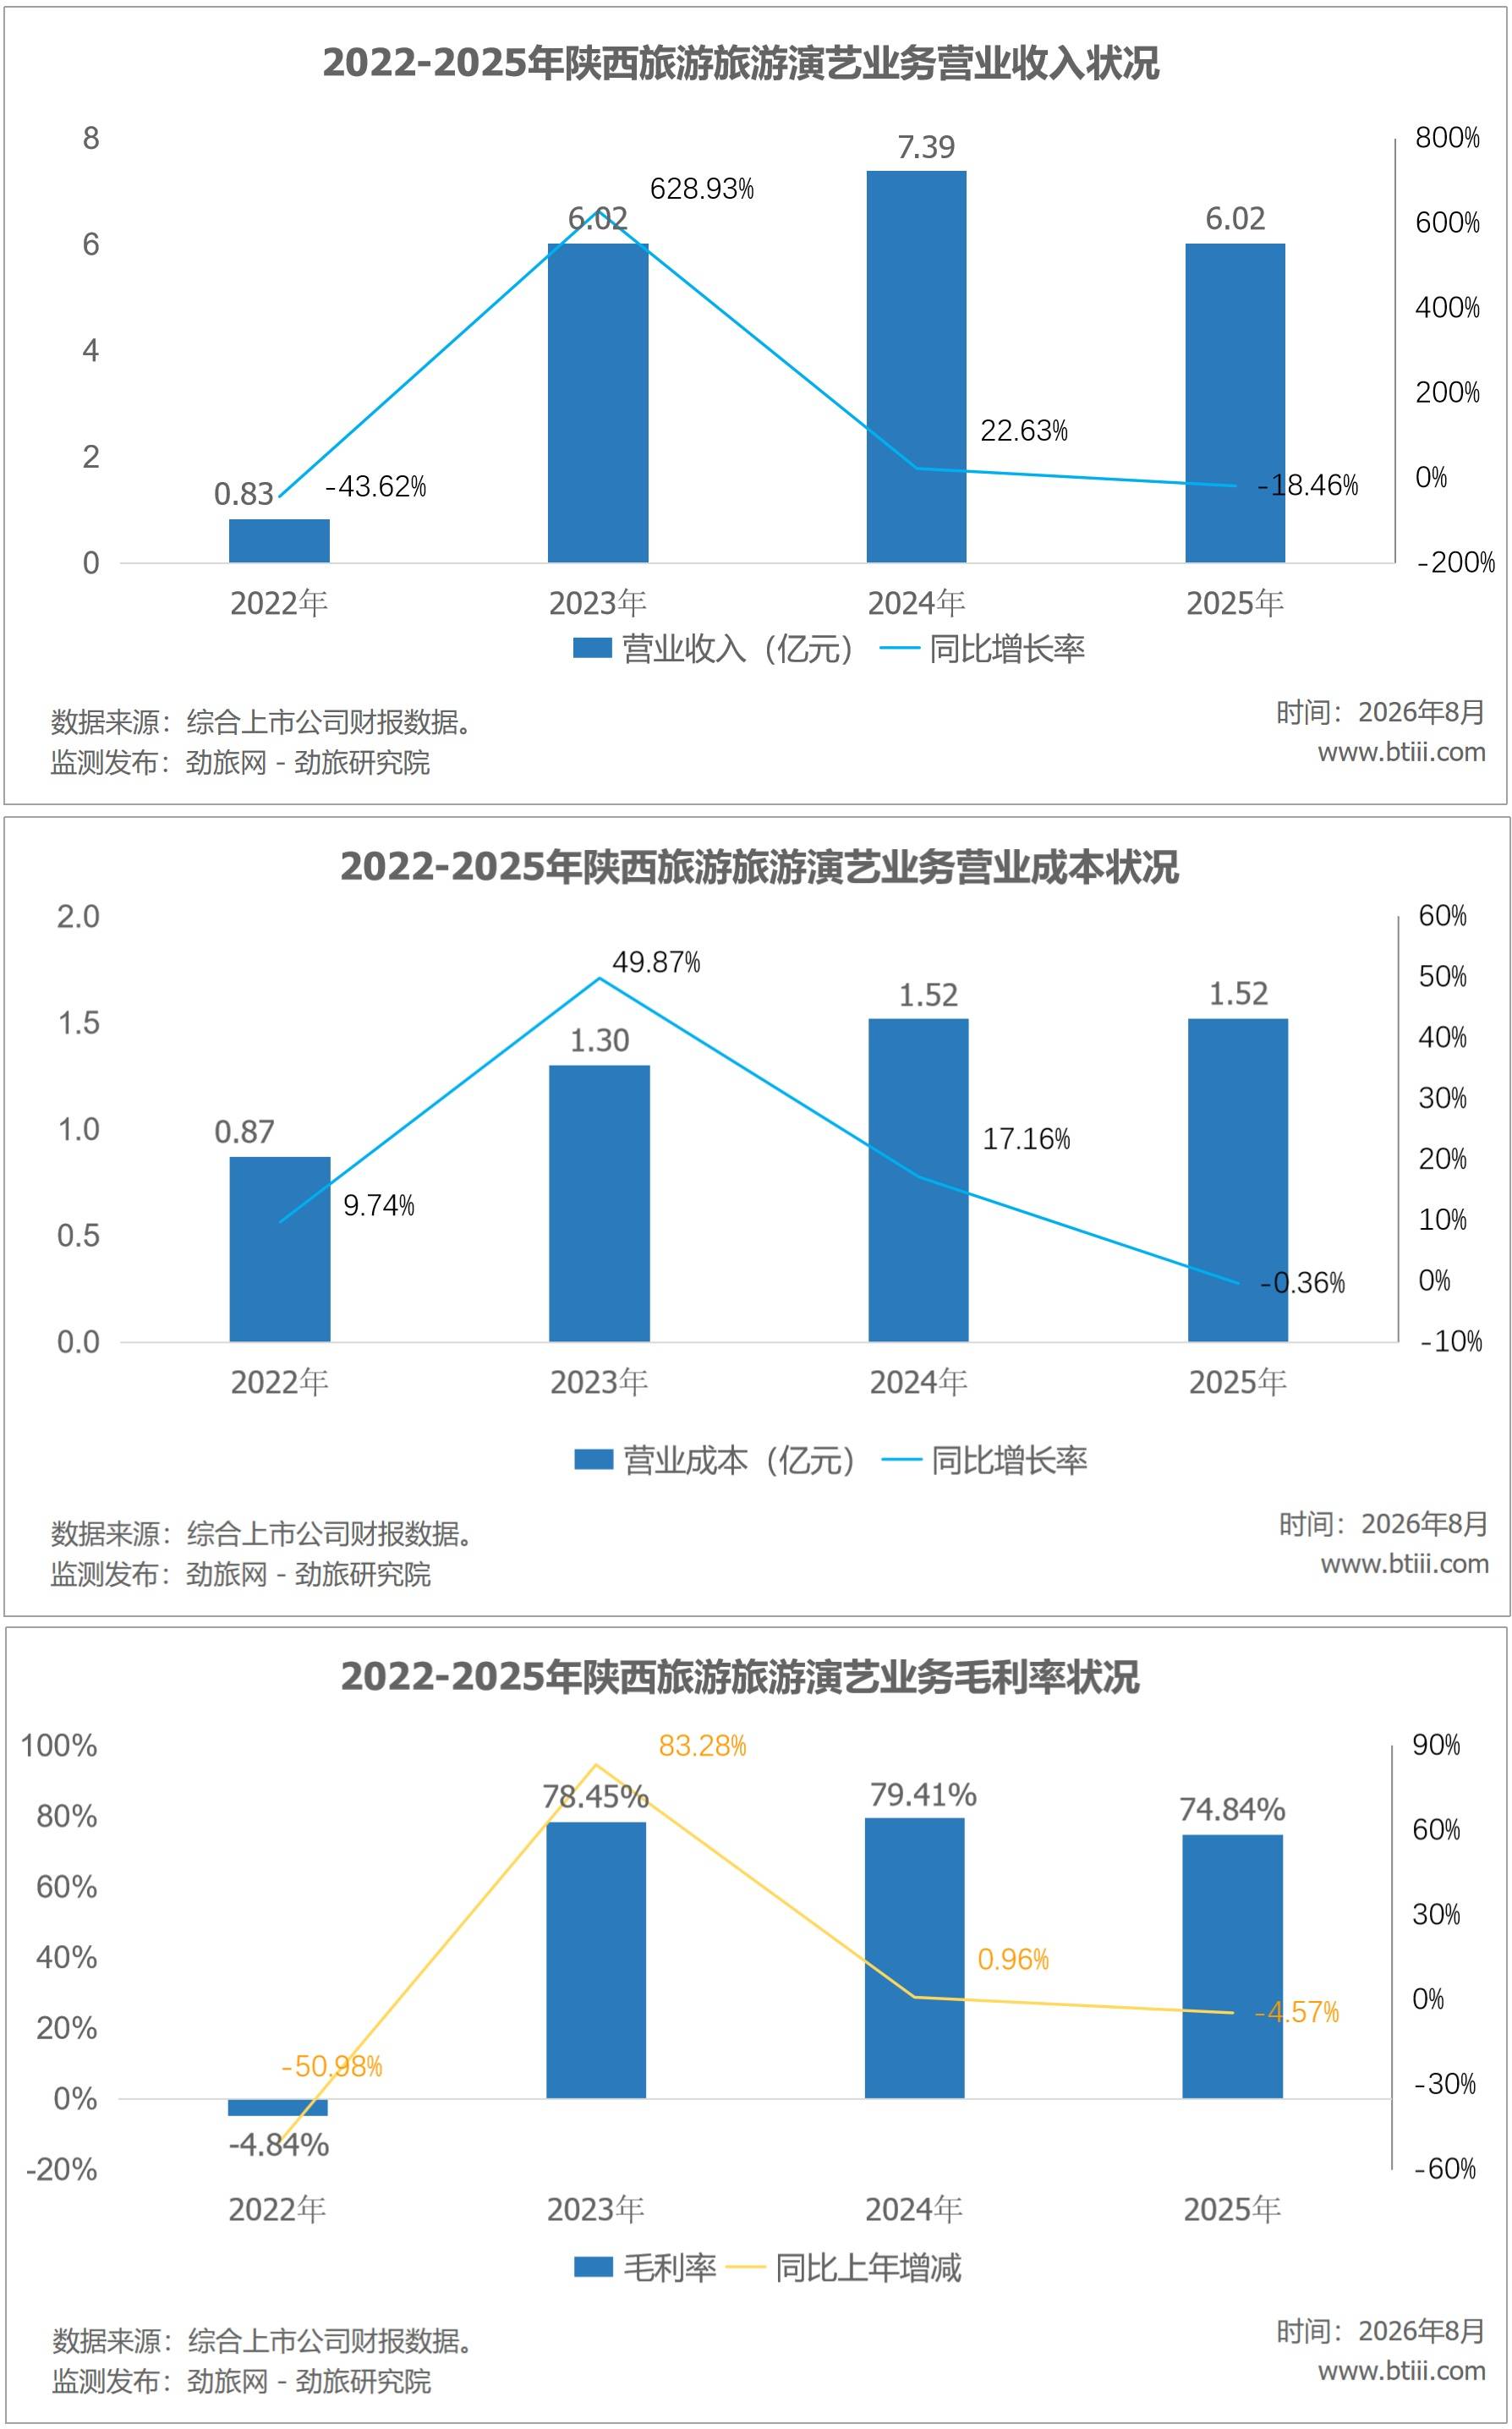
旅游演艺是绝对主力,也是绝对拖累,营收2.20亿元,同比下滑28.58%,占总营收53%,营业成本却逆势同比增长2.19%,毛利率从76.03%暴跌到65.71%,单板块掉了10.32个百分点。
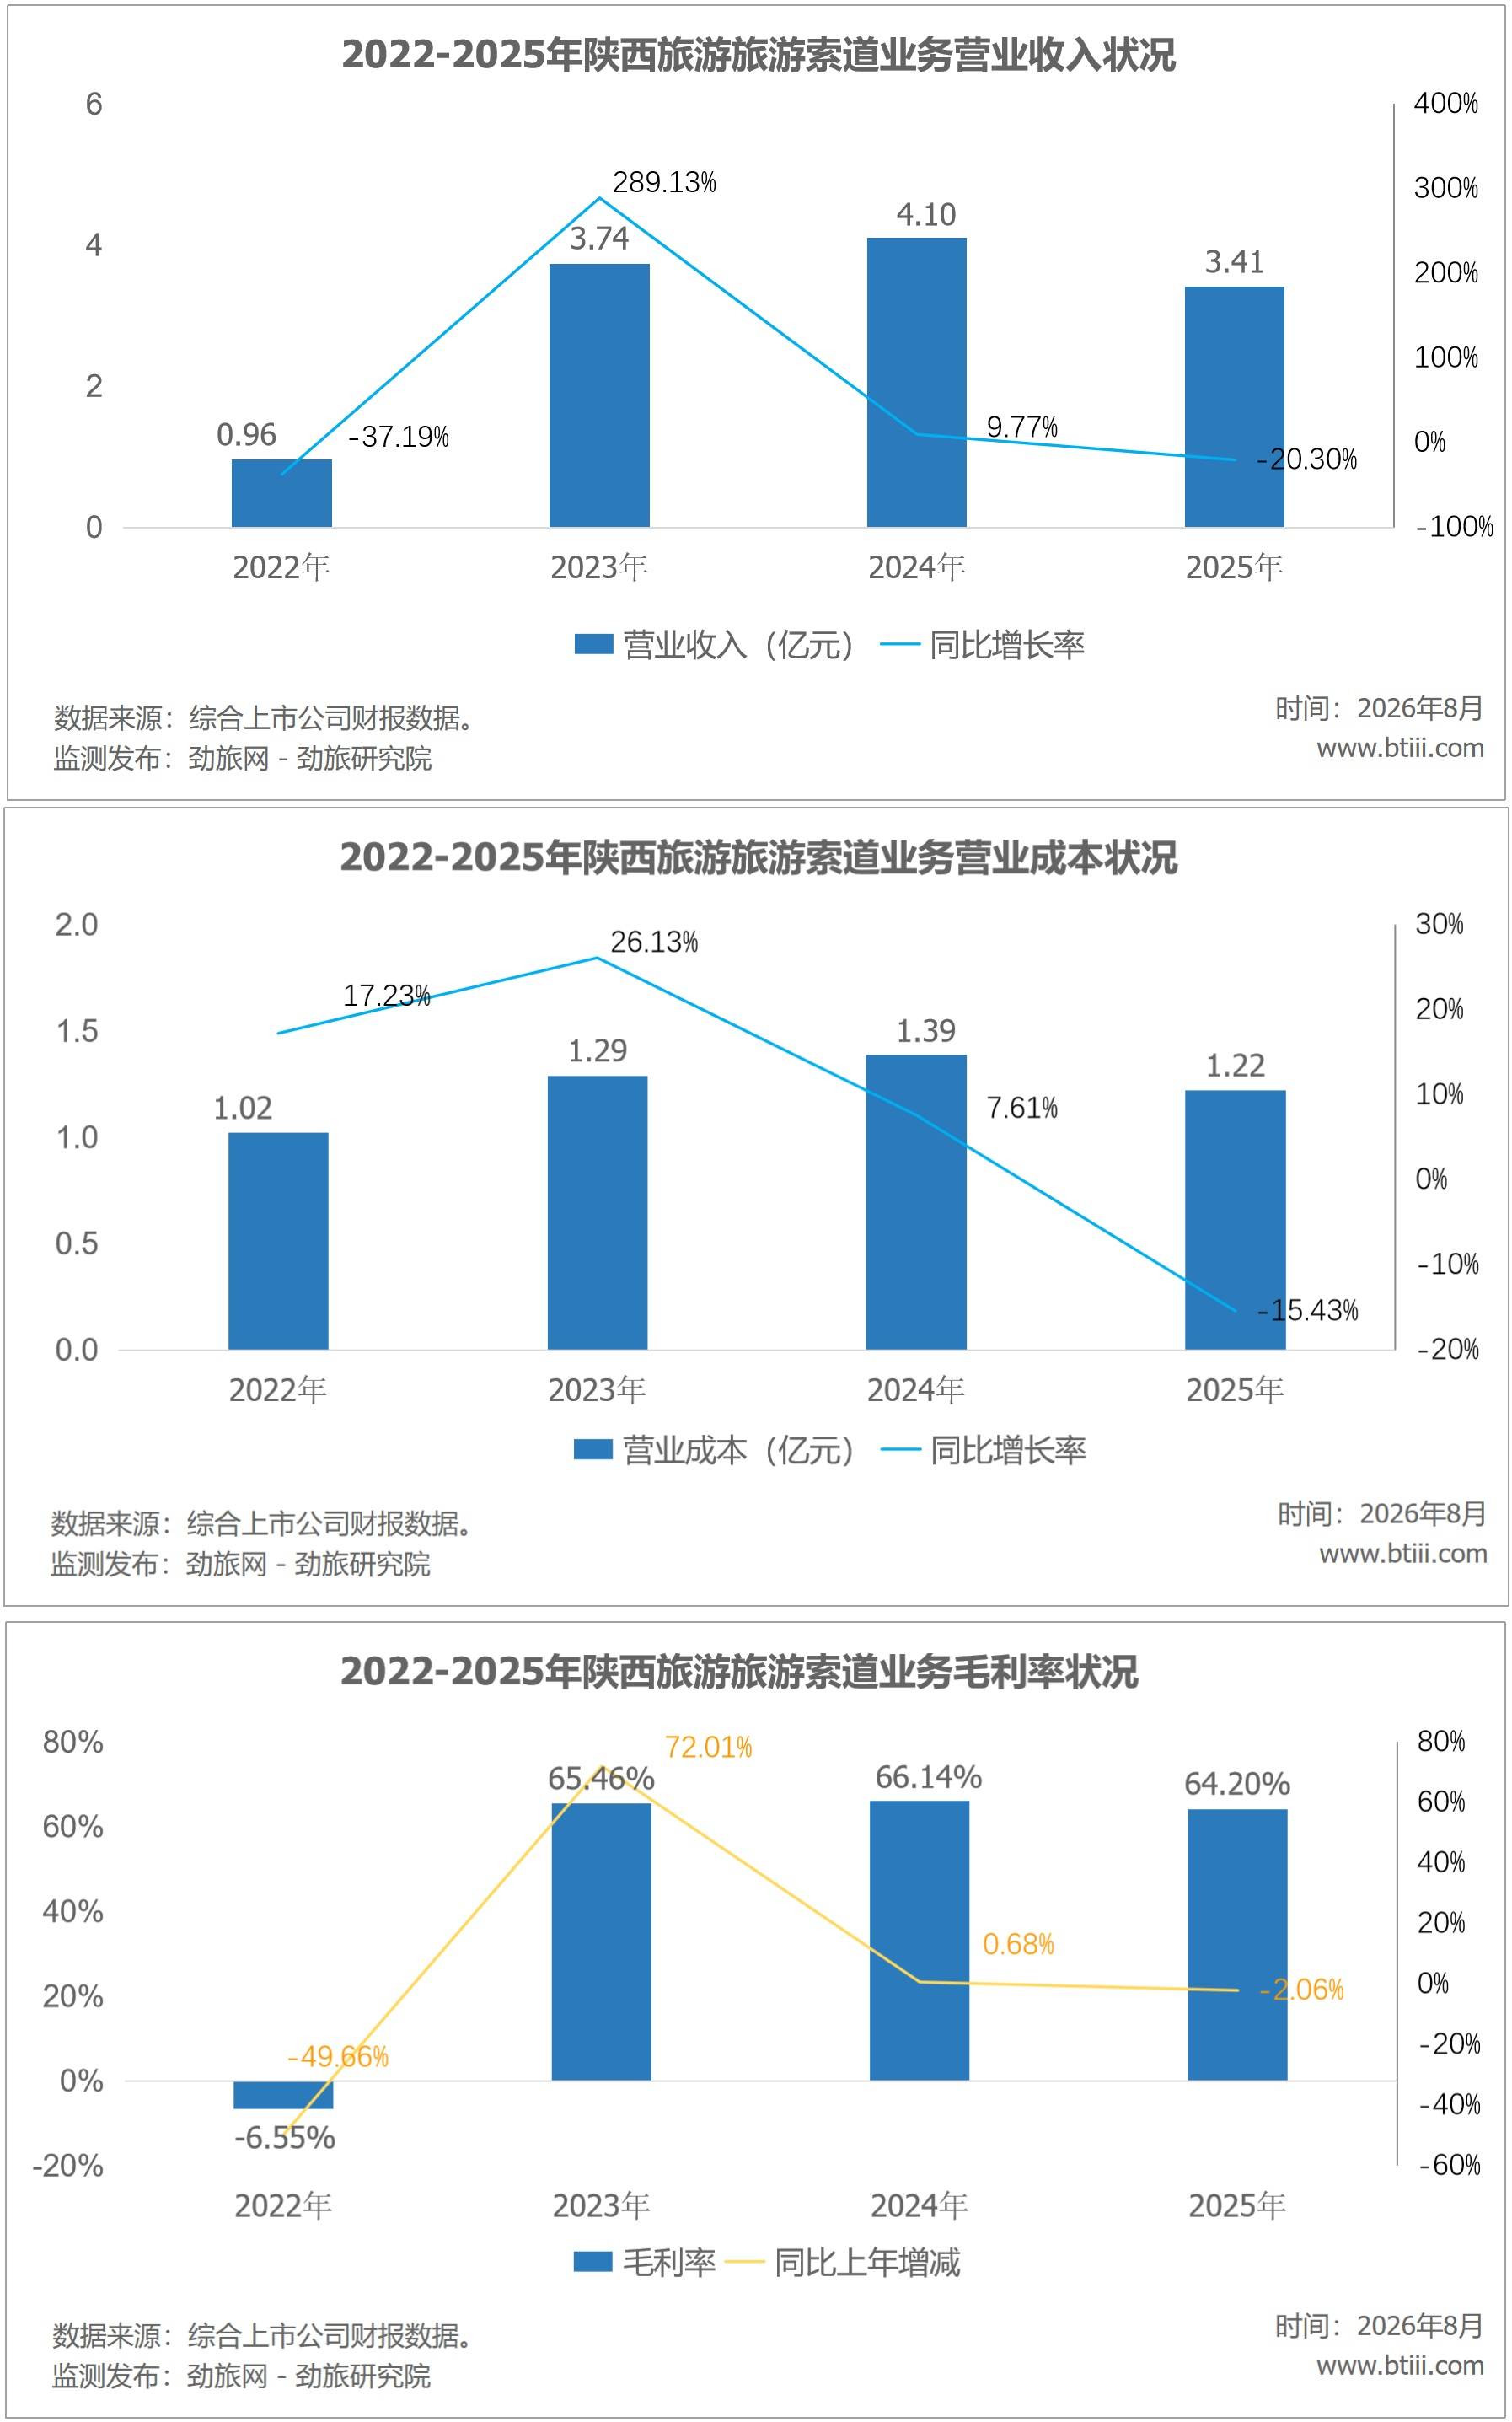
旅游索道营收1.57亿元,同比下滑5.21%,毛利率66.74%基本持平,同比下滑0.22个百分点,是唯一稳定的大盘。客运道路营收1664万元,同比下滑7.63%,毛利率73.74%,反升1.47个百分点。
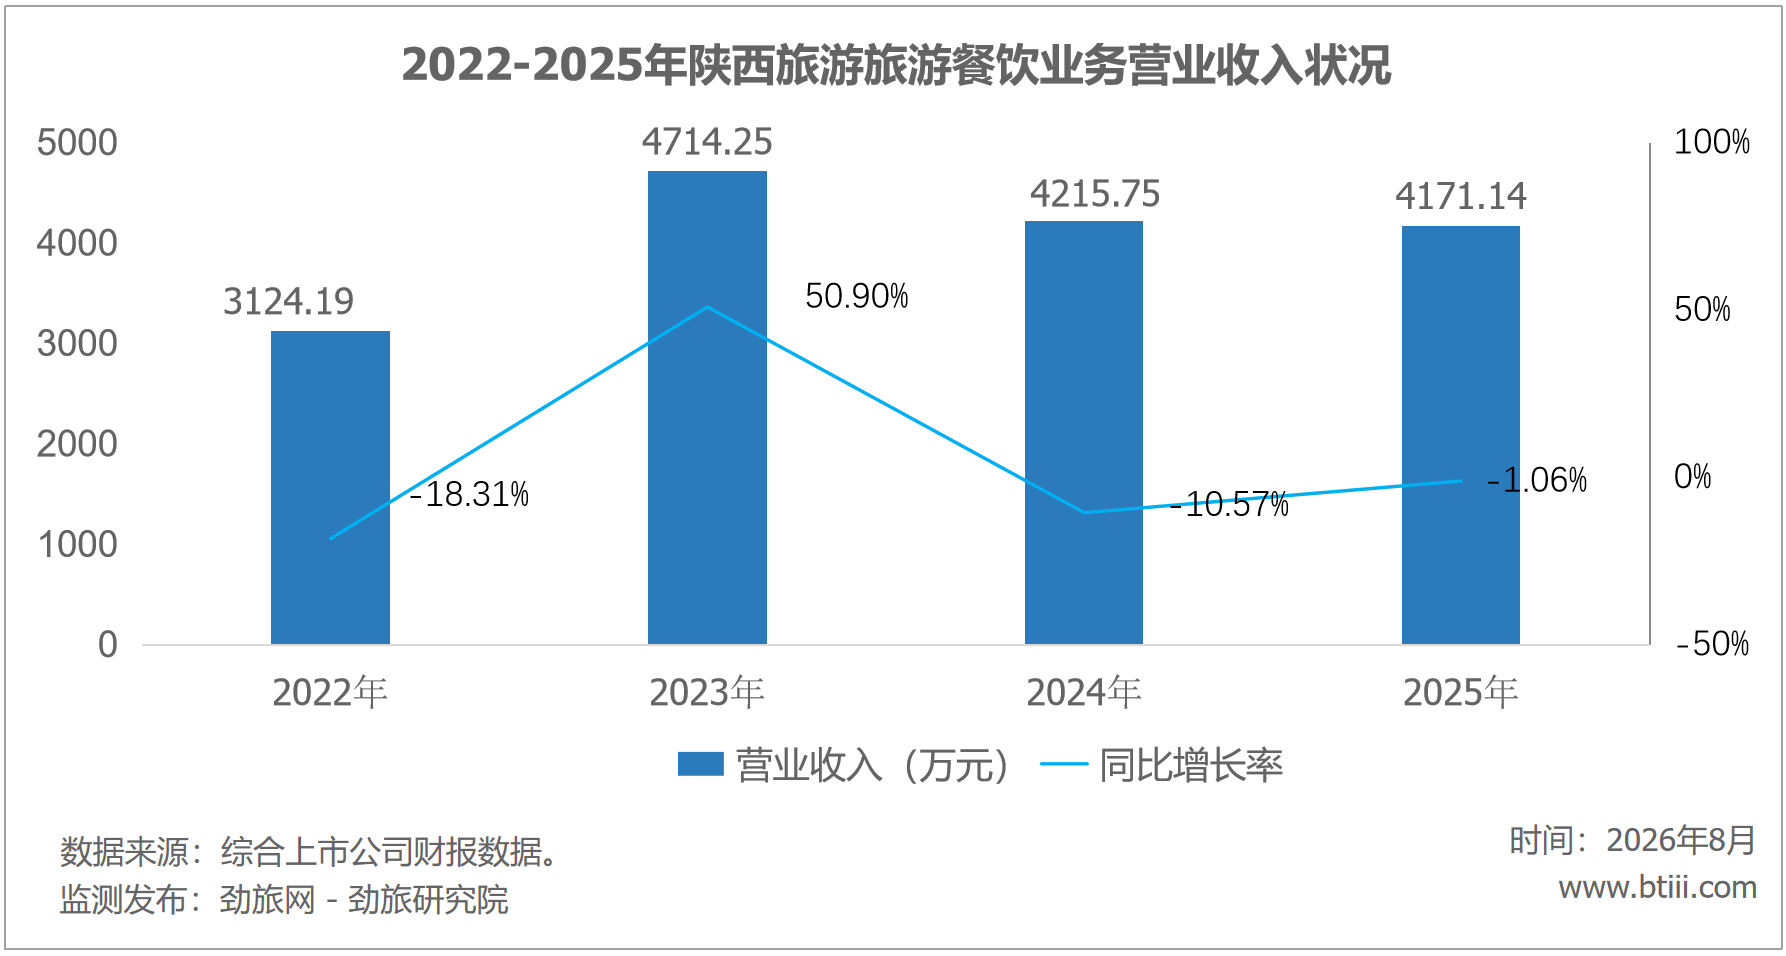
旅游餐饮营收1971万元,同比下滑4.44%,毛利率同比下滑7.23%。费用端,销售费用3508万元,同比增长2.73%,管理费用3172万元,逆势同比增长15.51%,财务费用156万元,同比下降42.22%;其他收益726万元,同比增加189.90%(政府补助增加)。营收掉了近两成,成本和管理费用还在涨,整体毛利率被演艺业务单方面拖垮6.36个百分点。
先说最刺眼的一组对比。2025年12月26日,陕西旅游完成IPO,募集资金净额15.22亿元到账;半年过去,2026年中报出炉,归母净利同比下降39.01%、扣非净利润同比下滑41.73%。
这是公司上市后第一份完整半年报,业绩就变脸。更要命的是ROE:上年同期17.49%,本期4.25%,直接脚踝斩。表面看是利润少了39%,实际上是“分母也被做大”,上年同期17.49%的ROE建立在小净资产基数上(H1 2025加权平均净资产约12亿),IPO一口气把净资产做到近29亿(+147%),利润却反向缩水,分子分母双向挤压,ROE能不掉?投资者按发行价买进来,拿到手的是一只ROE从17%跌到4%的标的,这中间的落差,不是一句“区域性市场变化”能交代过去的。
15.22亿募资花出去多少?1.65亿,进度10.84%。剩下13.57亿全趴在账上。截至6月底,公司货币资金26.04亿元,又拿4亿元买了理财,合计30亿元,占总资产37.13亿的81%。
一个年营收8亿出头的公司,账上趴着30亿现金,其中近一半是募资,没花出去的。七个募投项目,真正完成的只有一个,收购少华山索道资产7570万;其余六个里,泰山秀城二期6.95亿、收购太华索道股权3.70亿、收购瑶光阁演艺股权1.47亿,三个大项目一分钱没投。
一边是现金堆成山买理财吃利息,一边是募投项目按兵不动,这笔钱到底是来扩张的,还是来“养”报表的?募投承诺摆在那儿,半年10.84%的进度,按这个节奏,剩下13.57亿要花完得等到2030年。
利润崩盘的元凶只有一个,长恨歌。旅游演艺板块营收同比下滑28.58%,成本反而同比增长2.19%,毛利率掉了10.32个百分点,典型的“刚性成本+客流下滑”双杀。实景演艺的成本结构是刚性的:演员、舞台、灯光、设备折旧不会因为台下少坐几百人就减少。
而长恨歌演艺子公司一家贡献净利润1.12亿元,占公司归母净利1.25亿的90%,一家子公司撑起一家上市公司。年报自己在风险提示里也说了实话:“《长恨歌》已运营多年,存在观众审美疲劳和市场吸引力下降的潜在风险。”风险提示写得很诚恳,但市场比风险提示来得更快。
12·12西安事变演出收入同比增长89%、少华山索道接待同比增长81%、唐乐宫外宾接待同比增长52%,运营端确实在努力,但体量太小,根本补不上长恨歌的窟窿。把一家上市公司的命脉系在一个演艺项目上,这个结构本身就脆。
现金流和前瞻指标也值得关注。经营性现金流2.27亿,同比下滑24.92%,但降幅明显小于净利降幅,同比下滑39.01%,说明折旧摊销等非现金成本撑着现金流,回款本身没出大问题,这是底子好的另一面。
更值得关注的是合同负债,期末4865万元同比,同比增加204.42%,主要系预收演艺及索道票款增加,算是个偏正向的前瞻信号,Q3是长恨歌旺季,预售票款大增说明渠道端在蓄水。但要看清两点:一是合同负债体量相对1.25亿净利仍不算大,二是预售增加不等于实际转化,去年H1基数高、今年靠预售补量,恰恰反证了即期客流不足。
再看全年情况:2025年归母净利3.84亿(H1占2.04亿、H2占1.80亿),今年H1只剩1.25亿,若H2维持同等降幅,全年可能落在2.4亿上下,比上市前一年下滑近四成,离控股股东承诺里“上市第二年净利下滑50%以上延长锁定期”的红线还有距离,但方向并不好看。
五个核心子公司,两赚三亏。长恨歌演艺净利1.12亿、太华索道净利7334万,是两棵摇钱树;少华山索道净利509万,刚起步。亏损的三个里,唐乐宫净亏804万、净资产-460万已经资不抵债,“唐宫乐舞+宫廷晚宴”模式喊了多年还是亏毛利;泰安文旅净亏1088万、营收仅167万,泰山秀城项目半年亏掉千万级,而募投项目里还要再往泰山秀城二期砸6.95亿。一个半年亏1088万的项目,上市公司还要加码6.95亿,这笔账怎么算都拧巴。要么是对山东市场有充分信心,要么是募投承诺骑虎难下。无论哪种,投资者都得掂量:募投兑现的那一刻,会不会也是亏损放大的那一刻?
必须承认,陕西旅游的底子依然是好的。毛利率63.4%在A股旅游板块名列前茅,经营性现金流2.27亿,远好于利润表现,资产负债表几乎零有息负债(长期借款已清零),账上30亿现金是实打实的安全垫,2025年度还派现1.55亿。
华山西峰索道乘索率104%、少华山索道同比增长81%、12·12西安事变同比增长89%,运营端在使劲也有效果。但“底子好”和“募投兑现”是两回事。上市融来的15亿,本来是用来把长恨歌的单一依赖变成多元增长曲线的,可半年过去,募投进度只有10.84%,三个大收购项目零投入,钱全在理财里生利息。如果募投迟迟不落地,长恨歌又扛不住客流下滑,那上市融来的15亿就只是把ROE做低了147%,却没换来新的增长曲线。