

燕京啤酒中报:利润跑赢收入,是这份财报最重要的信号
8月20日,燕京啤酒(000729.SZ)交出了它的半年度成绩单:营业收入90.31亿元,同比增长5.53%;归属于上市公司股东的净利润13.99亿元,同比增长26.86%,利润增速接近收入增速的五倍。
如果把非经常性损益也剔除掉,扣非净利润的同比增速是33.16%,比净利润增速还要高,说明这次增长不是靠政府补贴或资产处置撑出来的账面数字,而是主营业务本身赚钱能力在变强。
对一家啤酒公司来说,这种“利润跑赢收入”的结构并不常见。
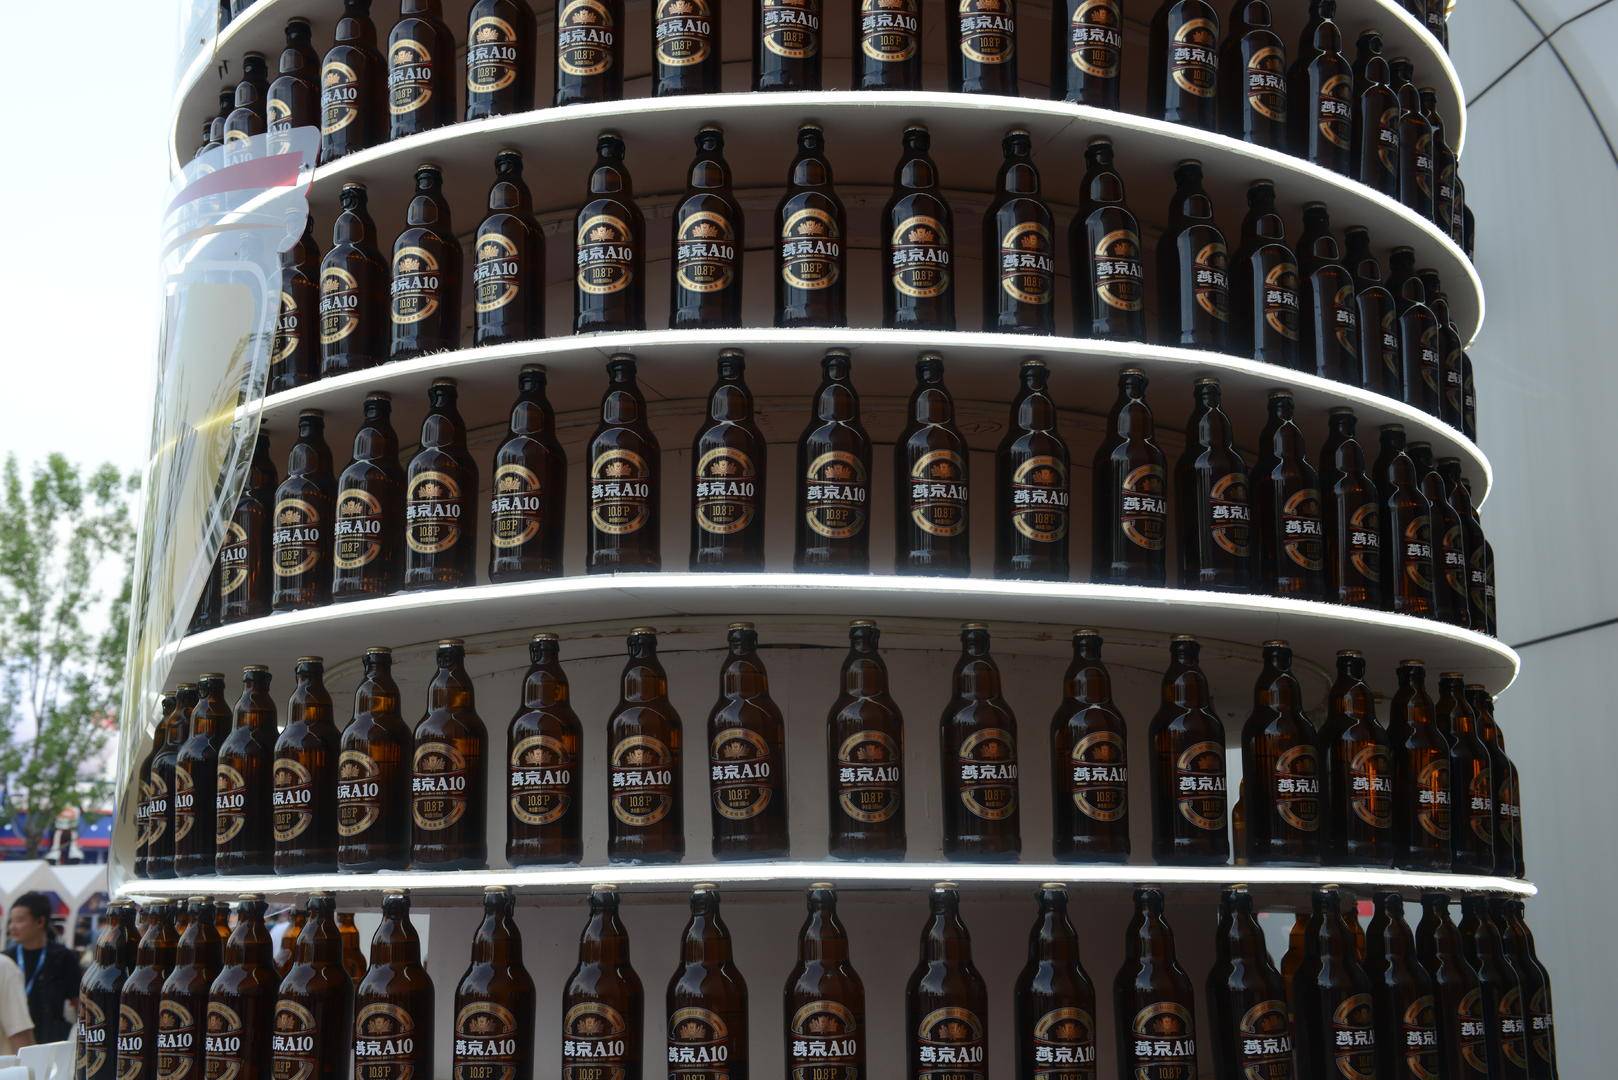
▲8月15日,第35届北京国际燕京啤酒文化节现场 据ICphoto
啤酒是重资产、重渠道的生意,销量增长往往意味着物流、渠道费用同步上涨,利润被摊薄是常态。但燕京啤酒这半年做到了收入涨5.53%的同时,营业成本反而下降 2.14%,啤酒销量(含托管经营)242.69万千升,同比增长3.20%,卖得更多了,每一升酒的生产成本却在往下走。这是产品结构升级和成本管控同时起作用的结果,也是理解这份财报的第一把钥匙。
一家老酒企
如何把利润率做上去
燕京啤酒是深交所上市公司,是国内为数不多仍保留“燕京”这块全国性老字号招牌的啤酒企业。
过去很长一段时间,市场对它的印象是规模大但不够赚钱:在同行已经完成高端化转型、盈利能力大幅跑赢营收增速的阶段,燕京的净利率长期偏低。这份中报的价值,正在于它提供了燕京补课的进度条。
拆开数据看,公司加权平均净资产收益率达到8.65%,比去年同期提高1.38个百分点;基本每股收益0.4964元,同比增长26.86%,与净利润增速完全同步。
归母净利率从去年同期的12.89%提升到了15.49%,两个百分点的提升不算戏剧性,但对一家营收体量近百亿的传统制造企业而言,已是实打实的经营质量改善。
截至报告期末,总资产263.95亿元,较上年末增长11.15%;归属股东净资产168.80亿元,较上年末增长9.04%;经营活动现金流净额28.92亿元,同比增长2.73%——增速不快,但绝对规模仍是净利润的两倍以上,说明利润没有靠应收账款堆出来。
利润率提升的直接推手,是啤酒业务毛利率提升到49.87%,同比增加4.20个百分点。
费用端同步收紧:管理费用同比下降3.57%,销售费用虽因职工薪酬增加上涨4.84%,但涨幅低于收入增速,费用率实际略降。
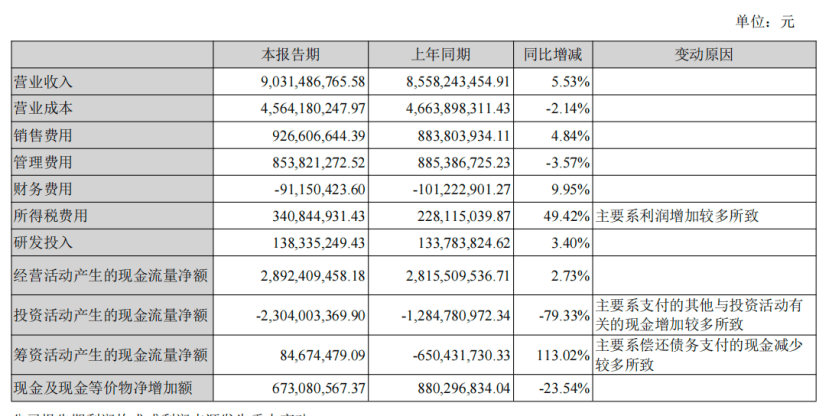
▲据企业财报
唯一逆势走高的是所得税费用,同比增长49.42%,这是因为税前利润增长更快,交的税水涨船高,是好消息而非坏消息。研发投入1.38亿元,同比增长3.40%,增速不算激进,更多投向工艺和配方优化而非颠覆性创新。
大单品扛量
南方子公司扛利润
如果说第一部分的数据回答了“燕京赚不赚钱”,那么把财报拆到产品、渠道和区域三个维度,回答的是"钱是从哪里赚来的",这恰恰是中报里最值得细读的部分。
先看产品结构。
中高档产品上半年营业收入58.98亿元,同比增长6.54%,占主营业务收入比重从70.11%提升到0.85%;普通产品收入24.26亿元,同比增长2.80%,占比相应收窄。

▲据企业财报
中高档产品毛利率56.30%,比普通产品的34.24% 高出22个百分点,这解释了为什么结构小幅调整就能带来毛利率明显提升。
支撑中高档增长的核心引擎是燕京U8:上半年销量61.41万千升,同比增加12.58万千升,增速超过25%,已占公司啤酒总销量的四分之一。
3月上市的高端全麦新品燕京A10,以及V10精酿白啤、狮王精酿、漓泉1998等产品线,则在U8之外搭建起覆盖不同价位带的矩阵,避免公司把增长赌注全押在单一产品上。
渠道层面,传统渠道仍是绝对主力,收入78.68亿元,同比增长5.05%;增速最快的是电商渠道,收入1.71亿元,同比增长26.11%,虽然体量不到总收入的2%,但增速是传统渠道的五倍以上,只是基数太小,短期内还撑不起大局。
真正值得玩味的是区域分化。
北部地区收入57.60亿元,占比63.77%,是公司的基本盘,但同比增速只有3.61%,毛利率44.58%;南部地区收入24.17亿元,占比26.77%,同比增速7.72%,毛利率却高达59.74%,比北部高出15个百分点以上。
这种反差在子公司层面体现得更直接:主营华南市场的燕京漓泉,上半年净利润3.50亿元,占公司归母净利润总额的四分之一,营业利润率接近19%;福建的燕京惠泉净利润0.49亿元,营收3.69亿元,净利率约 13.2%。
漓泉的高盈利能力,靠的是它在广西市场几十年积累的品牌壁垒和渠道话语权,一种区域垄断式的溢价,而非简单的降本增效。
换句话说,燕京集团整体利润率的提升,一部分是全国性运营效率改善的结果,另一部分则是"漓泉模式"在报表上的加权体现。理解燕京啤酒时容易被忽略的一点是:它不是一家均质的全国性公司,而是几个盈利能力差异巨大的区域生意的组合体。
产能端同样值得一提。公司目前拥有30多家全资和控股啤酒生产基地,设计产能860万千升,实际产能612万千升,既说明公司仍有弹性空间承接销量增长,也说明部分产能存在结构性冗余,需要通过技改去消化,而不是简单新建扩产。
增长引擎之外
仍有几道坎要迈
往前看,燕京啤酒手里握着的最大确定性,仍然是燕京U8的势能——超过25%的增速放在存量竞争的啤酒行业里很罕见,只要渠道渗透率还没触顶,它就能继续充当利润率提升的发动机。
公司也没把所有筹码压在一个单品上:A10试图往更高端价位走,V10、狮王精酿瞄准精酿细分市场,倍斯特汽水和纳豆保健食品是跳出啤酒主业的多元化尝试,这种”一超多强“的产品矩阵比单纯依赖大单品更抗周期。
制造端的投入也在加码。
报告期末在建工程账面价值9.32亿元,较期初增长超过55%,其中北京总部生产设备升级改造、山东燕京工厂建设两个项目的投入几乎翻倍,公司称之为“美好工厂”战略,围绕质量、成本、效率、安全、绿色推动生产线的标准化和数字化改造——不是靠新建产能追赶规模,而是先把存量产能的效率挖出来。
与此同时,本期利润分配方案是每10股派现1.0元,对应现金分红总额约2.82亿元,分红率约为净利润的20%,大部分利润被留存用于再投资,这和公司当下所处的修复期阶段是匹配的,但盈利能力的提升如果在未来几个报告期得到验证,分红率有没有空间进一步提高,会是投资者持续关心的问题。
风险同样清晰地写在财报里。
中国啤酒行业总量已进入存量竞争阶段,燕京啤酒自己在风险提示中也坦言,随着行业整合深入,市场竞争压力可能进一步加剧,这意味着U8未来能否持续维持25%以上的增速本身就是一个问号。原材料价格波动、部分子公司的高新技术企业税收优惠能否持续通过复审,也是需要长期跟踪的变量。
更结构性的问题在于南北失衡:北部地区扛下六成以上的收入盘子,毛利率却明显低于南方,如果燕京不能把“漓泉模式”里的品牌溢价复制到华北、东北的其他市场,整体盈利能力的天花板就会被基本盘所在的北方锁住。
此外,投资活动产生的现金流净额为-23.04亿元,同比扩大了79.33%,主要因投资相关支出增加,资本开支加大本身是中性甚至偏积极的信号,但花到“美好工厂”里的产出效率如何,还需要接下来几个季度的数据来验证。
【结语】
这份半年报讲的是一个相对朴素的故事:燕京啤酒用一款大单品撬动了产品结构升级,用克制的费用管控把利润率推高了一截,同时把更多钱投向存量产能的效率改造,而不是急于扩张规模。
这条路径稳健但不激进,符合它作为国企啤酒品牌完成内部改革后应有的节奏。
但对照行业里已完成高端化的头部对手,燕京的净利率、ROE 水平仍处于追赶阶段,漓泉证明了区域品牌壁垒能带来远高于集团平均水平的盈利能力,问题是这种壁垒能不能被复制,而不是永远只是南方市场的一个特例。
U8给了燕京一次难得的窗口期,真正决定它未来估值天花板的,是能不能在这个窗口期里,把一款单品的红利,转化成整个组织和渠道体系的能力。
红星资本局智慧财报工作室 刘谧 周怡