

手续费是利息的5倍多!民生电商旗下民生助粒贷收费乱象遭投诉
“民生助粒Pro违规收取平台服务费和手续费。”近日,有消费者朱先生反映,其在该平台借款5000元,除利息151.58元外,被收取手续费共计802.51元,是利息的5倍多。
记者调查发现,在黑猫投诉平台上多名消费者也遭遇了王先生类似的情况,民生助粒贷费用结构的透明度问题,成为用户维权焦点。
3月15日,国家金融监管总局和中国人民银行联合发布《个人贷款业务明示综合融资成本规定》(简称《规定》),要求贷款人向借款人展示综合融资成本明示表,清晰披露个人贷款息费成本,使个贷各项息费“阳光化”“透明化”。
此次《规定》剑指市场存在的贷款息费信息披露不透明、不规范等问题。目前,一些助贷平台表面年化利率降至24%以下,但存在借担保费、会员费、增信服务费等名义变相提高贷款成本的情况。有数据显示,这类不透明收费会让实际年化成本比宣传利率高出5—10个百分点。
助贷新规、《规定》等一套监管组合拳正封堵息费“暗门”。作为持牌金融机构,民生助粒贷是否将就息费收取乱象进行整改?
就相关问题记者向其运营方民生易贷(珠海)互联网信息服务有限公司(简称“民商易贷”)、武汉民商惠小额贷款有限责任公司(简称“民商惠小贷”)发去采访提纲,截至发稿尚未收到回复。
多名目、多主体收费变相突破24%利率红线
为准确完整反映个人贷款业务中借款人实际承担的融资成本,《规定》要求,贷款人在办理贷款业务时,应向借款人提供一份“综合融资成本明示表”,逐项列明贷款人及其合作机构收取的各息费项目及其收取方式、收取标准和收取主体。
现实中,多个收费名目、盘根错节的“业务链”,常常让借款人一头雾水,难以分辨究竟是谁在收费。

以朱先生的借款为例,民生助粒Pro平台显示,其在“助粒贷”有一笔5000元的借款,分十二期返还,每期还款502.28元,包含了本金、利息以及手续费,由此计算其综合贷款年化利率为35.99%。
值得注意的是,除去本金,其共偿还利息151.58元,手续费共计802.51元,手续费是利息的5倍多。
朱先生查询银行卡扣款记录发现,每月502.28元的还款每次均分两笔还款,一笔为472.79元,扣款方为北京中保国信融资担保有限公司,另一笔为29.49元,扣款方为联科非融资性担保(深圳)有限公司,后变更为中旺担保投资(深圳)有限公司。
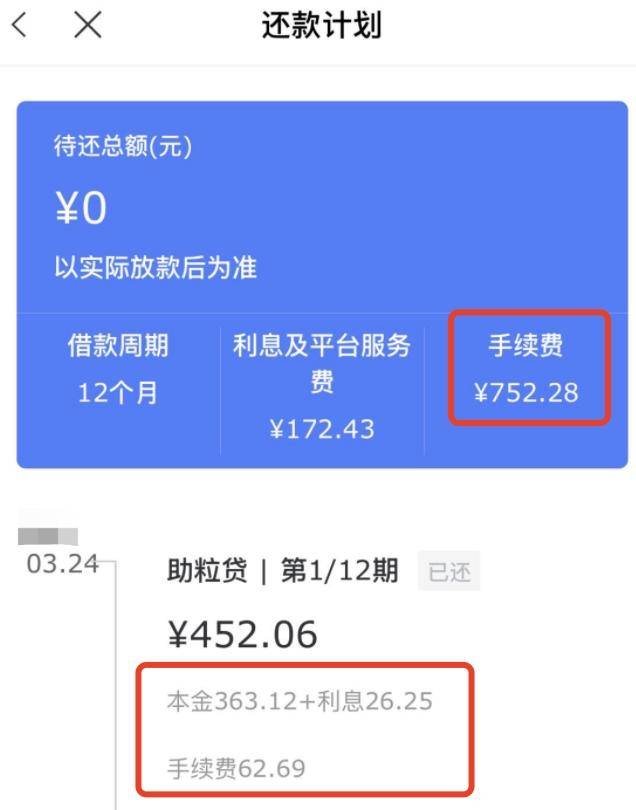
消费者王先生也遭遇了类似的情况。据王先生称,其在民生助粒Pro平台共借了两笔“助粒贷”,其中一笔10000元的借款被收取了706.81元手续费。值得注意的是,另一笔4500元的借款被收取的手续费更高,达到了752.28元,是同期利息(172.43元)的4.36倍。
经计算,王先生两笔借款的综合贷款年化利率也达到了35.99%。银行卡扣款信息显示,其两笔借款的手续费扣取方分别中际钰贷融资担保有限公司和中旺担保投资(深圳)有限公司。

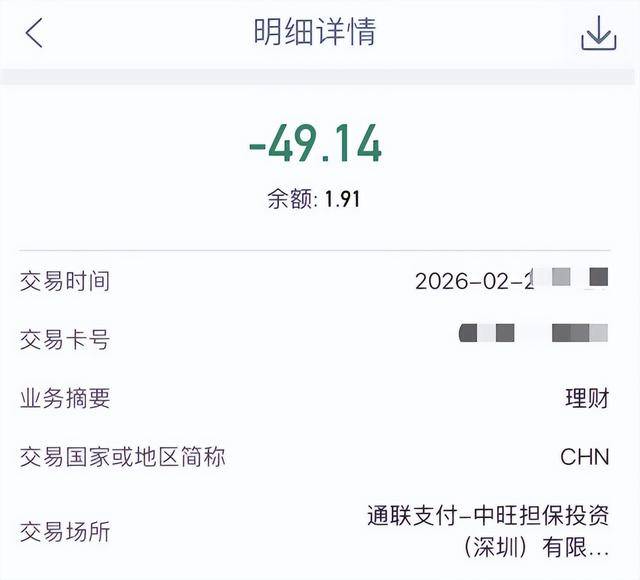
上述收费的依据是什么?当王先生联系平台客服要求查看相关借款合同时,却被拒绝。客服表示,“您在确认借款时页面对合同是有展示的,对于其再次查看合同的需求由于系统设置目前无法满足。”
行业人士分析,从手续费的扣取方信息看,相关费用应是担保费。为了实现了“贷款利率控制在24%以内”的监管要求,有的助贷平台会采用“双融担”模式,与多家担保公司合作,将36%的定价模式拆分为“24%+X%”的组合,其中24%的部分包括借款利息和融资担保费,而“X%”部分则为担保服务费,由另一家担保公司代收,即助贷平台借担保机构进行的额外收费。
2025年10月生效的《国家金融监督管理总局关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》(即“助贷新规”)规定,借款人综合融资成本需包含增信服务费、担保费、平台服务费等所有费用,且不得超过年化24%的司法保护上限。“双融担”高收费被叫停。
然而,助贷新规后,行业中又出现了“24%+权益”“24%+公证”“24%+保险”类业务。例如,有平台将会员权益费用与借款额度直接挂钩,单次扣费数十元到上千元不等。贷款利率表面上仍不足24%,但通过会员权益、增值权益等方式变相提高了综合融资成本。
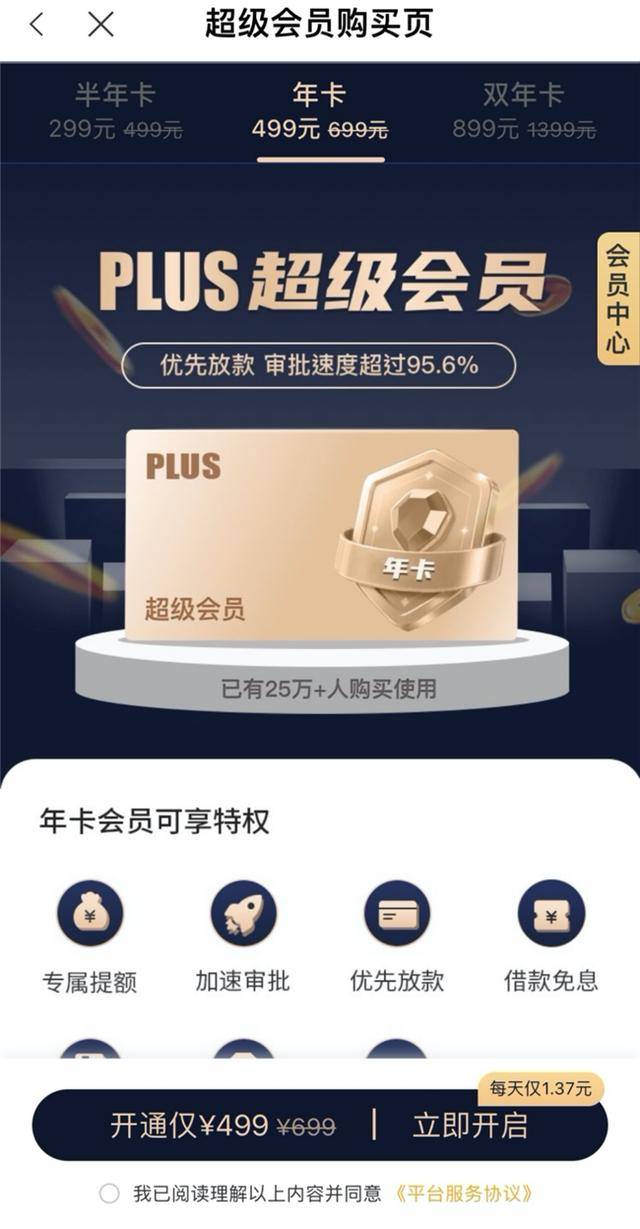
记者看到,在民生助粒Pro平台,也有类似会员权益产品,名为“超级会员”,分为季卡、年化和双年卡,售价分别为299元、499元和899元。购买该产品可以获得提额、加速审批、优先放款等和借款服务相关的权益。
此次落地的新规,将有助于整顿当前助贷业务中的收费乱象。行业人士指出,《规定》要求贷款人逐项列明所有费用项目以及各项费用的收取主体、收取方式、收取标准。在此基础之上要统一折算为年化的综合融资成本,并清晰地在营业场所官网等渠道进行公示,这个要求对于借款人有非常强的保护意义。此前部分平台通过隐性收费突破24%利率红线的做法,将被彻底禁止。
回应称并非民商惠小贷放款
上述王先生等消费者向记者表示,其在“民生助粒Pro”App上的借款已还清,但对于手续费的收取表示不认可,联系平台要求退还,但问题一直未得到解决。
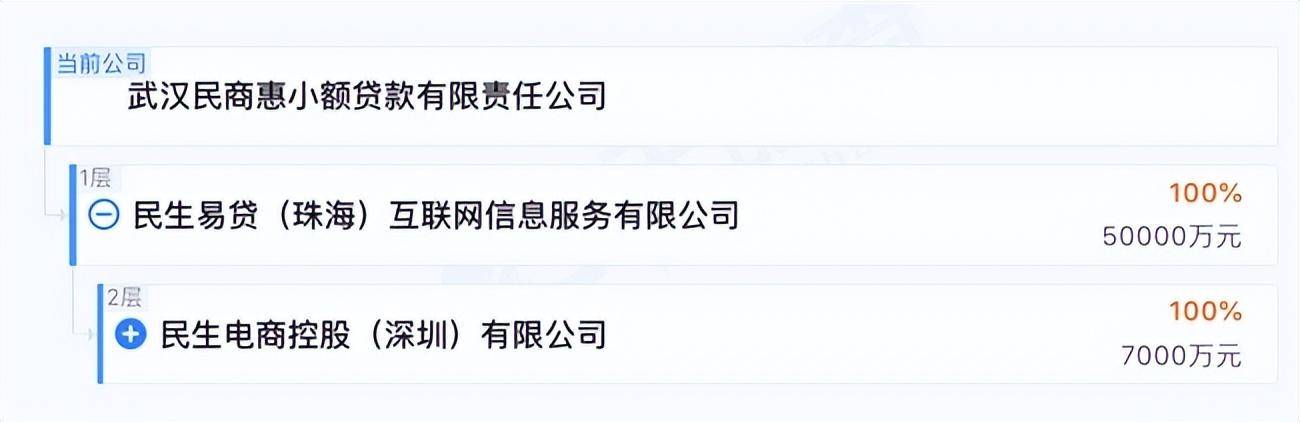
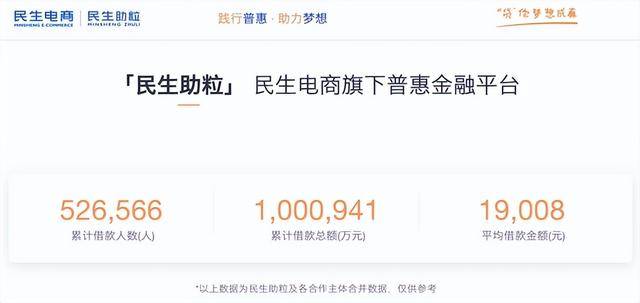
据公开信息,“民生助粒Pro”App的开发者是民商易贷,该公司由民生电商控股(深圳)有限公司100%控股,旗下有一张小贷牌照民商惠小贷,在应用商店,民商惠小贷还上线了一款App“民生助粒”。据官网介绍,民生助粒是民生电商旗下普惠金融平台,累计借款人数超52万人,累计借款总额超百亿。
就消费者退费问题,民商惠小贷的工作人员回复记者表示,“经查,该客户是通过平台办理的第三方借贷产品,我方作为申请入口显示有其借款记录,但我方并未对其收取任何息费。建议客户联系第三方退款。”
对方表示,“民生助粒Pro”App是一个借贷服务平台,有内部放款,也有第三方业务。“客户在提交借款申请后,App也会展示其他第三方的借款产品,是否申请由客户自主决定,我方也不作任何推荐。”
按照民商惠小贷方面的说法,其为第三方贷款平台仅提供借贷引流类服务。记者通过扫描民商惠小贷官网的借款二维码,跳转到了一个名为“民生易贷”的公众号,该账号中除了助粒贷,还展示了“人品借款”“天下分期”“融逸花”“借钱呗”等第三方产品的申请入口。
而《小额贷款公司监督管理暂行办法》中明确规定,小额贷款公司与第三方机构合作开展贷款业务的,不得仅提供不实际出资的营销获客、客户信用画像和风险评估、信息科技支持、逾期清收等服务。
若借款人通过上述第三方产品借款时,民商惠小贷不参与放款,仅提供贷款撮合信息服务等导流服务,是否涉嫌出租、出借牌照?
此外,有行业人士指出,根据最新下发的《规定》,该平台助贷业务中的相关责任并不能就此轻易推脱。
记者注意到,《规定》与助贷新规等有关制度相衔接。针对当前个人贷款业务中广泛存在的第三方合作机构(如营销获客、担保增信机构),《规定》明确要求贷款人加强对营销获客、担保增信等合作机构的管理,在与合作机构签署的合作协议中,明确各方落实综合融资成本明示要求的责任和义务。贷款人应当加强合作机构管理,及时掌握合作机构落实综合融资成本明示要求的具体情况,对合作机构违规违约行为及时采取纠正措施,情形严重的,应采取终止合作等措施。
《规定》坚持贷款机构全涵盖,适用银行、消费金融公司、汽车金融公司、信托公司、小贷公司等各类放贷机构。即民生助粒Pro平台的运营方民商惠小贷也在适用机构内。
就消费者的投诉、会员费产品、导流业务合规情况等问题,记者向民商易贷、民商惠小贷发去采访提纲,截至发稿,对方未给予回应。
来源:消费日报财经