

IPO雷达| 净利润与现金流背离,银钢一通毛利率三连降
73岁的伍良前正带着他的家族企业叩响北交所的大门。
四川银钢一通凸轮科技股份有限公司(下称“银钢一通”,832836.NQ)近日向北交所递交了上市申请,拟募资2.83亿元。这家深耕汽摩、机器人凸轮轴精密零部件的川渝制造企业,近三年交出了一份营收、净利润持续增长的答卷。但剥开营收、净利润逐年增长的光鲜财报,多重矛盾数据、经营隐患交织浮现。
界面新闻记者发现,银钢一通经营活动现金流连续两年为负、毛利率持续下滑、客户高度集中。
一边大举扩产新能源与RV减速器产能,一边整车厂年度降价压缩利润空间,一边向股东大把分红,一边又向市场伸手要钱,银钢一通到底是家怎样的公司?
左手分红右手融资
银钢一通在IPO申报前的一系列资金操作,颇令市场关注。
2023年9月,银钢一通实施每10股派4.50元的利润分配方案,合计发放现金股利1953.45万元。2024年10月,公司每10股派3.50元,合计派发1519.35万元。两次分红总计3472.8万元。
银钢一通的资金面其实并不宽裕。2023年至2025年,公司经营活动现金流净额分别为3055万元、-3724万元和-2026万元,2024年和2025年连续两年为负,累计净流出约5751万元。截至2025年末,公司合并资产负债率为48.36%,短期借款8343万元、一年内到期的非流动负债6658万元,短期偿债压力不可谓不大。
界面新闻记者注意到,分红之后,银钢一通于2025年完成了两轮定向增发:第一轮以11.52元/股发行429.69万股,募资4949.97万元;第二轮以14.67元/股发行408.98万股,募资5999.74万元,合计募资约1.09亿元。募集资金用途分别为补充流动资金和偿还银行贷款。
“这种操作在拟IPO企业中并不罕见,但逻辑上确实存在矛盾。”汽车行业资深投资人付宇飞对界面新闻记者表示,“如果现金流紧张到需要定增还贷,那分红的必要性又在哪里?”
界面新闻记者查阅获知,银钢一通实控人为伍良前、赵跃华、伍庆、曾大晋四人,合计直接持股 78.20%,其中伍良前持股46.39%。换言之,上述分红中,四人实控群体可分得超2700万元,伍良前可分得超1600万元。
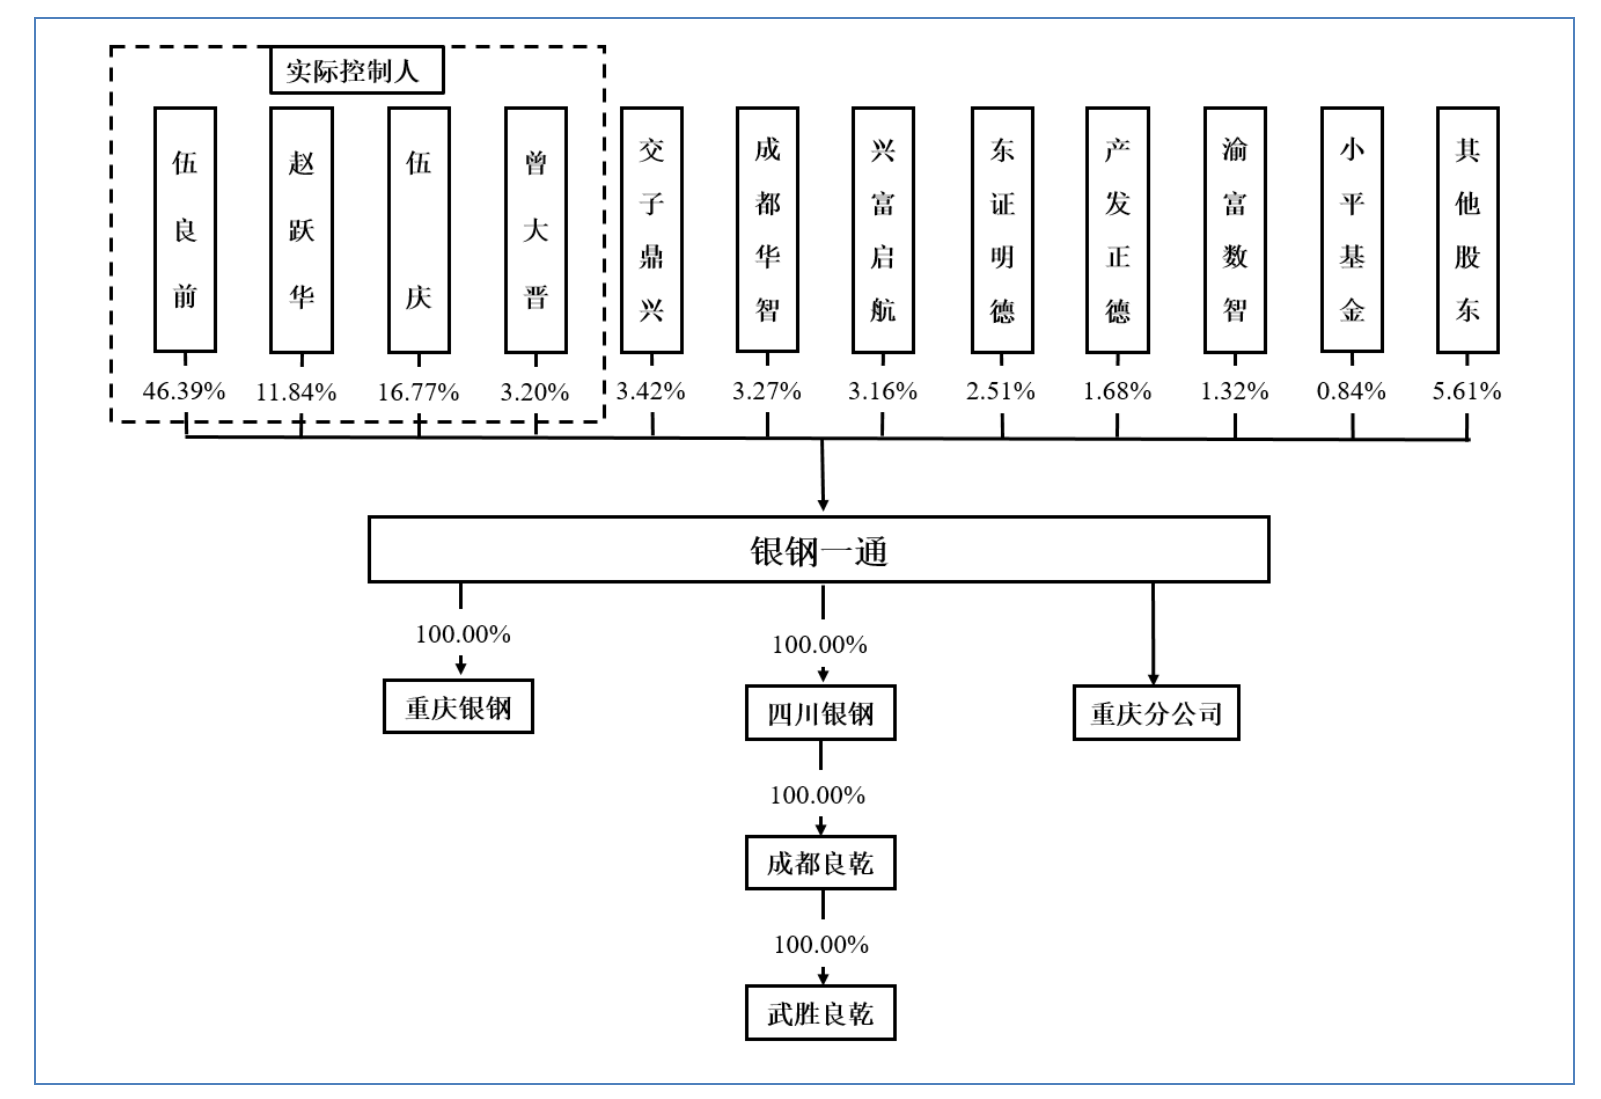
数据来源:招股书
针对分红合理性疑问,银钢一通称,两次分红均履行股东会审议程序,设立分红机制以回馈股东。公司并未结合持续为负的经营性现金流、持续外部融资的现状,对大额分红的资金安排合理性作出进一步说明。界面新闻记者注意到,七家参与2025年定增的私募基金,均与实控人签署包含回购条款的对赌协议,约定若无法在 2028 年 6 月前完成上市,实控人需回购股份。
净利润与现金流的三年背离
银钢一通最让市场困惑的,莫过于净利润与经营现金流的持续背离。
2023年至2025年,银钢一通营收分别为3.45亿元、4.10亿元、4.64亿元,归母净利润分别为4699万元、5028万元和5439万元,连续三年增长。但公司同期经营活动现金流净额却从2023年的3055万元降至2024年的-3724万元,2025年则为-2026万元。
那么,赚的钱去哪里了?
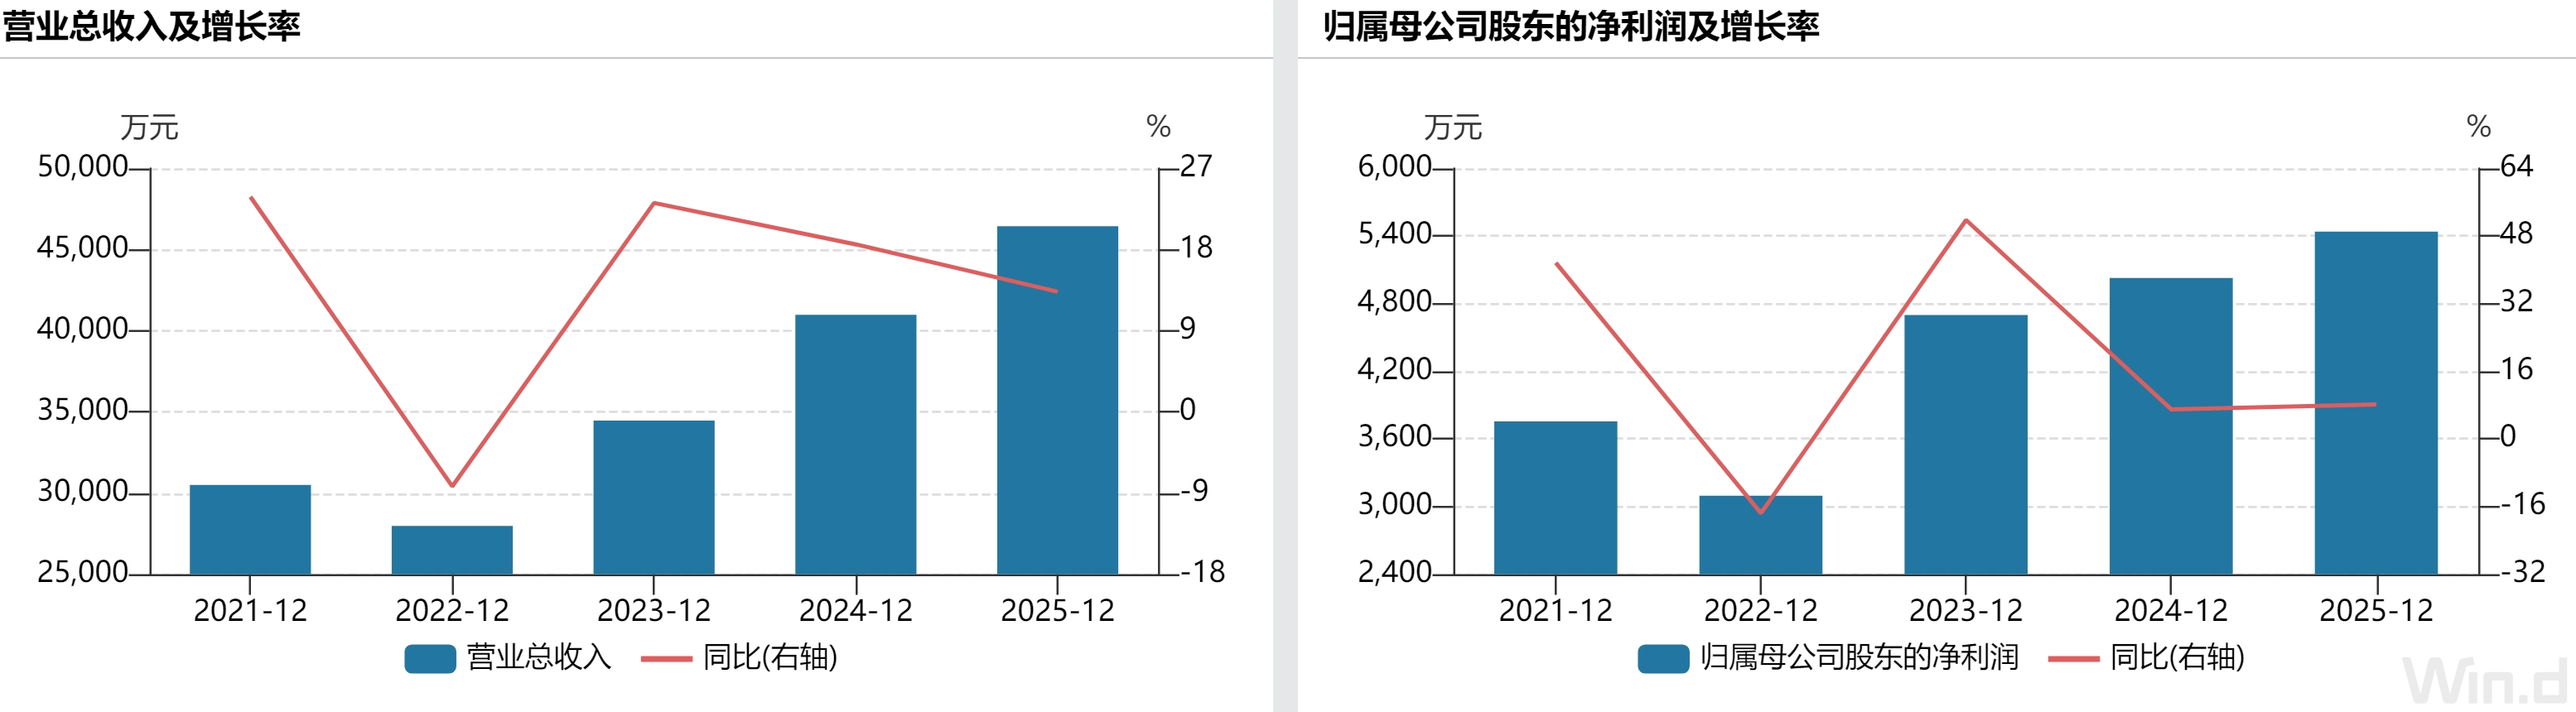
数据来源:WIND
界面新闻记者注意到,2024年末,银钢一通应收账款从2023年末的6666万元升至1.18亿元,增幅76.46%。尽管2025年回落至8456万元,但两年累计应收账款仍增加了近1800万元。与此同时,公司存货从2023年的8353万元增至2025年的1.17亿元,增长40%。
“净利润与经营现金流背离,通常意味着利润被应收账款和存货‘吃掉’了。”付宇飞对界面新闻记者表示,“银钢一通的客户主要是整车厂,账期较长是行业共性,但2024年应收账款近乎翻倍的增长速度远超营收增速,说明回款效率在下降,盈利质量弱化。”
2025年,银钢一通应收账款周转率为4.34次,虽略高于同行业可比公司均值4.24次,但较2023年的6.10次有所下滑。公司解释称:“2024年应收账款大增系奇瑞汽车以供应链票据支付货款、以及第四季度收入增加所致。”
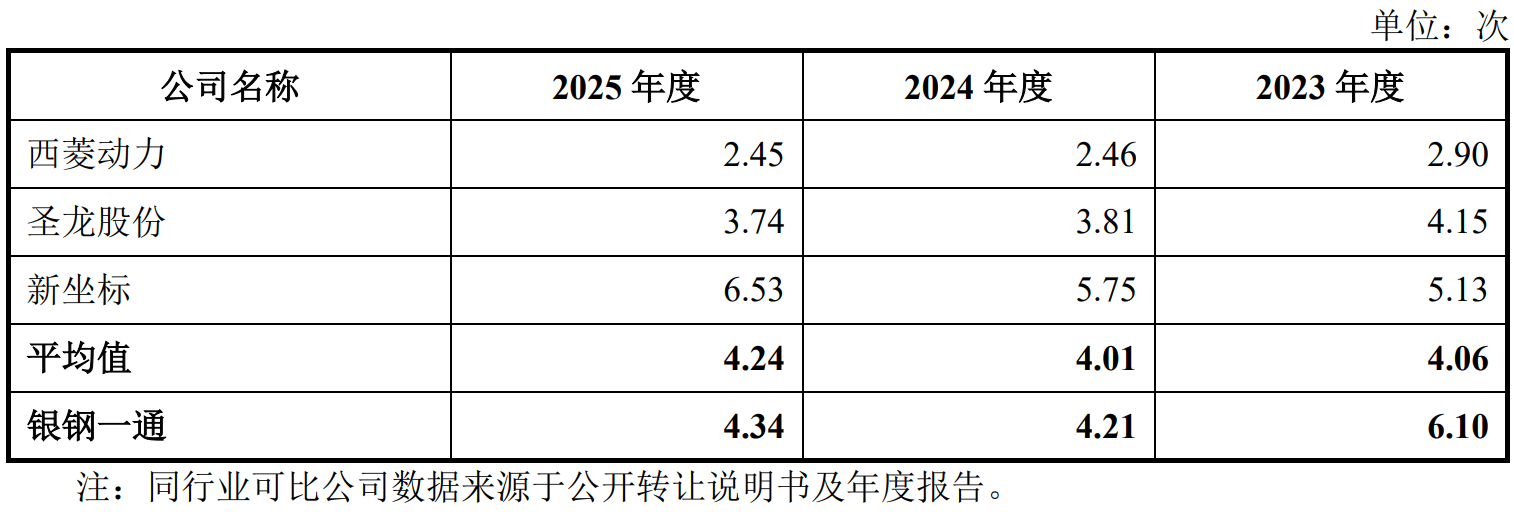
数据来源:招股书 以价换量
银钢一通比现金流更直观的隐忧,是毛利率的持续下滑。
2023年至2025年,银钢一通主营业务毛利率分别为27.19%、25.50%和23.64%,连续三年走低。公司将原因归结为“整车厂年降政策”——汽车及摩托车行业部分客户通常要求供应商在产品批量供货阶段的销售价格有一定的年度降幅。
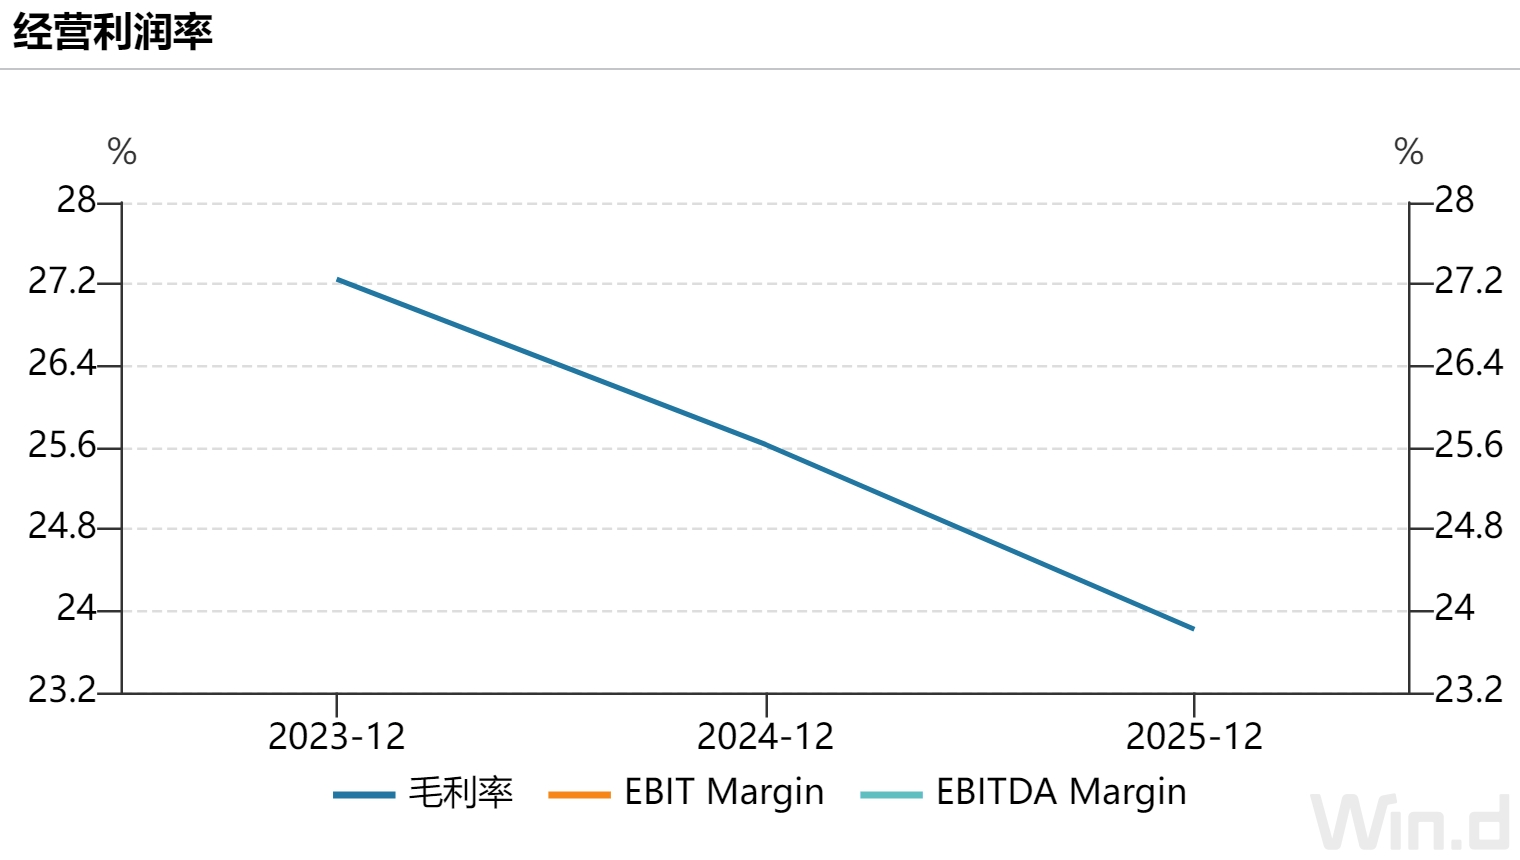
数据来源:WIND
界面新闻记者查阅相关产品单价发现,汽车凸轮单根均价2023年65.47元,2024年66.44元,2025年下滑至61.91元,两年单价下降3.56元。价格下行但销量在增长,2025年汽车凸轮轴销量527万根,较2023年的391万根增长了35%。摩托车凸轮轴虽小幅涨价,但营收占比不足三成,无法对冲汽车主业利润收缩。

数据来源:招股书
“这本质上是一个以价换量的故事。” 付宇飞对界面新闻记者表示,“销量增长35%,单价下降5.4%,毛利率从27%降至23.6%。”
与同行业可比公司相比,银钢一通的毛利率水平处于中等偏下。2025年,西菱动力毛利率16.96%、圣龙股份3.77%、新坐标53.84%,行业均值24.86%,银钢一通23.64%略低于均值。
“整车厂年降是行业常态,不是周期性现象,而是结构性的。” 付宇飞表示,“在新能源汽车价格战愈演愈烈的背景下,整车厂的成本压力必然向上游传导。凸轮轴作为成熟零部件,技术壁垒相对有限,供应商的议价能力普遍不强。未来毛利率恐怕还有进一步下滑的空间。”
银钢一通令投资者担忧的还有客户集中度问题。
2023年至2025年,银钢一通前五大客户营收占比分别为 80.82%、82.62%、77.75%,其中长安汽车、奇瑞汽车两大整车集团合计贡献超60%营业收入,行业内罕见单一赛道、两大客户主导的供应商格局。根据广安市人民政府资料显示,银钢一通供应长安汽车90%凸轮轴、供应奇瑞汽车50%凸轮轴,深度嵌入两大车企供应链。
深度绑定是一把双刃剑。银钢一通也表示, “若未来公司主要客户因宏观经济波动或其自身经营原因而减少对公司产品的采购……将会对公司的经营业绩产生不利影响。”
本次IPO,银钢一通拟募资2.83亿元,投向重庆青凤项目(7856万元)、武胜良乾项目(1.55亿元)和补充流动资金(5000万元)。
两个项目合计新增新能源汽车凸轮轴、通用动力机械凸轮轴及RV减速器核心零部件产能。公司预计,重庆青凤项目完全达产后每年可增加销售收入8834万元,税后内部收益率20.91%。武胜良乾项目达产后每年可增加销售收入1.20亿元,税后内部收益率12.03%。
界面新闻记者注意到,银钢一通现有产能利用率只是接近饱和。2025年,汽车凸轮轴产能利用率为93.51%,摩托车凸轮轴为96.90%。此外,下游市场的增量空间存在不确定性。新能源汽车渗透率持续提升,2025年已达51.56%。虽然混合动力车型仍需要凸轮轴,但纯电动车型不需要。银钢一通将希望寄托于混动车型的增长,但混动市场能否持续高增长,存在变数。
RV减速器核心零部件虽是银钢一通的新增长点,但目前收入规模较小。2025年该板块收入仅占主营业务收入的极小比例。从样品试制到规模化量产,再到获得客户认可、实现稳定盈利,还有很长的路要走。
“募投项目的预期效益建立在诸多假设之上。”审计行业从业人员吴坤对界面新闻记者表示,“如果整车厂年降压力持续、新能源汽车渗透率进一步提升、RV减速器业务拓展不及预期,这些项目的实际回报率可能远低于预测值。”