

净利暴增超13倍!“炒股”贡献近七成净利,拓荆科技独家回应:投资是为扶持国产零部件厂商
半导体设备龙头拓荆科技(688072.SH)交出了一份堪称“炸裂”的半年度成绩单。
8月20日晚间,拓荆科技披露2026年半年报。报告期内,公司实现营收29.13亿元,同比增长49.06%;归母净利润为13.43亿元,同比暴增1324.10%,且其半年净利润已远超2025年全年9.27亿元的净利润水平。
然而,亮眼数据背后并非全是高光。同期,拓荆科技扣非净利润仅为3.67亿元,与归母净利润之间存在近10亿元的巨大差额。这部分差额主要来自“炒股”产生的公允价值变动收益。与此同时,公司经营活动产生的现金流量净额同比骤降92.63%,存货规模攀升至88.33亿元,占总资产比例接近35%。
对此,时代周报记者8月21日致电拓荆科技,其公司人士称,公司“炒股”投资的公司都是在一级市场进行的投资,“是基于支持发展国产零部件厂商的角度而参与的”。现金流下降是因为去年基数较高,存货高企则反而是好事。
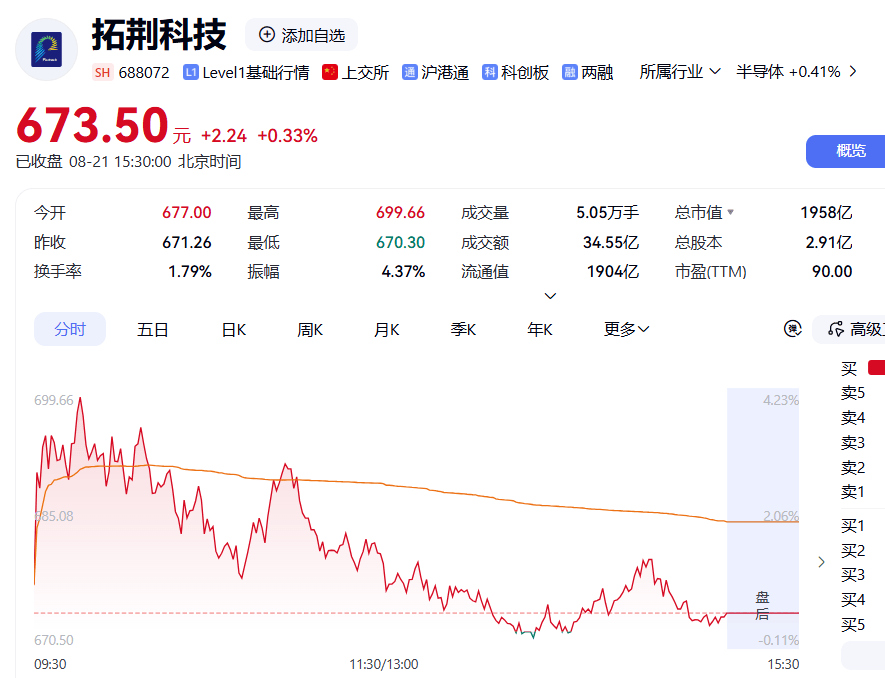
8月21日,拓荆科技股价全天震荡,截至收盘微涨0.33%,报673.5元/股,总市值涨至1958亿元左右。
△图源:百度股市通
连续多年营收高增长,近七成利润来自股权投资浮盈
天眼查显示,拓荆科技成立于2010年4月,位于辽宁省沈阳市,2022年4月登陆上交所科创板,核心产品聚焦薄膜沉积设备和应用于三维集成领域的先进键合设备两大方向,目前已形成PECVD(等离子体增强化学气相沉积)、ALD(原子层沉积)等全系列薄膜沉积设备产品矩阵,是国内集成电路薄膜沉积设备领域的龙头厂商。
△图源:天眼查
从收入端来看,拓荆科技上半年的增长延续了近两年的高增长态势。Wind数据显示,2021—2025年,拓荆科技营收分别为7.58亿元、17.06亿元、27.05亿元、41.03亿元、65.19亿元,同比增长率分别为73.99%、125.02%、58.60%、51.70%、58.87%。
对于上半年的营收增长,中报称,“公司先进产品凭借高质量、高性能的优异表现,批量通过了客户验证,致公司业务规模和收入快速增长”。具体到产品来看,拓荆科技PECVD系列设备产品报告期内“不断扩大量产规模”,尤其是应用于先进存储、先进逻辑等领域的系列产品“已进入规模化量产阶段,批量通过客户验证”,同时公司ALD系列设备产品“在先进存储领域量产规模快速攀升”,多台工艺设备“在客户端完成重复订单验证,并实现收入转化”。
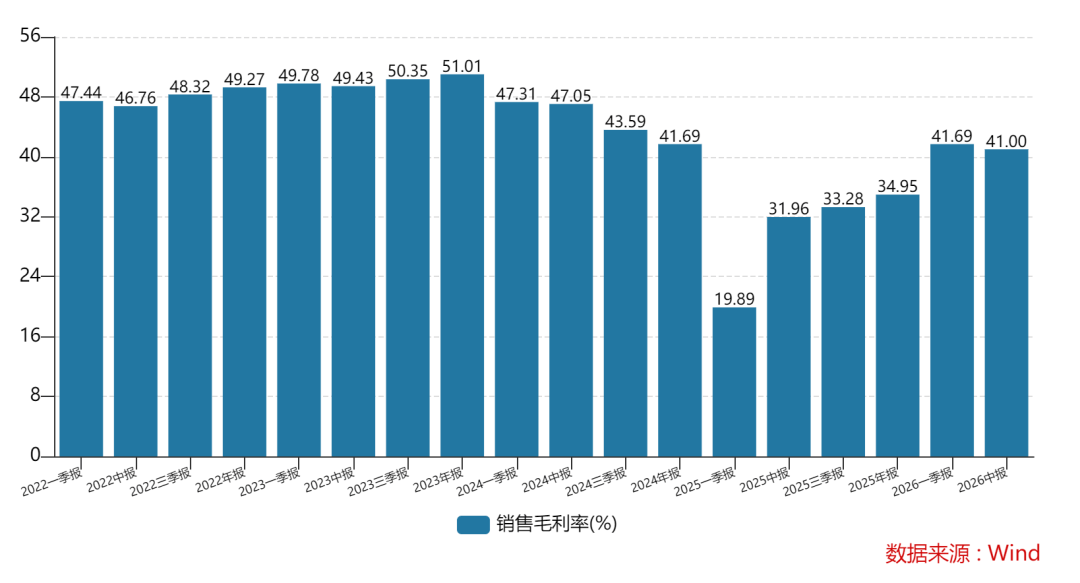
而在利润端,拓荆科技同样实现了“降本增效”。财报显示,在营收同比增长49.06%的情况下,拓荆科技上半年营业成本为17.18亿元,同比增长29.24%,成本增幅显著低于收入增幅,“带动公司毛利率同比提升约9个百分点”。Wind数据显示,其销售毛利率从2025年中的31.96%提升至41.00%。
上述拓荆科技公司人士透露,在公司各产品线中,PECVD系列产品作为主要业务,是对公司毛利率提升影响最大的一个板块,“其他业务的毛利率也是同向而行,但具体分析起来,PECVD影响更大”。此外他还表示,2025年公司处于新产品导入期,安装调试过程中会产生很多相关成本;2026年新工艺新机台占比相对没那么高,所以整体毛利率又回到了一个“正常”的水平。
时代周报记者查阅Wind数据发现,2025年前,拓荆科技毛利率水平基本维持在40%~50%之间,较为稳定。2025年全年降至40%以下,特别是一季度,毛利率只有19.89%。2026年前两个季度又回升至40%以上。
不过,拓荆科技利润端的暴增与主业盈利能力之间存在错位。财报显示,公司上半年净利润13.43亿元,但扣非归母净利润仅为3.67亿元。两者之间9.75亿元的差额,几乎全部来自非经常性损益。其中,公允价值变动损益一项高达9.83亿元,且主要靠公司“炒股”获得的收益。
截至2026年中,拓荆科技持有珂玛科技(301611.SZ)、先锋精科(688605.SH)、恒运昌(688785.SH)、托伦斯(301583.SZ)四只股票,其中恒运昌在上半年为其带来9.02亿元的账面收益。恒运昌今年1月28日刚上市,其股价上半年涨跌幅为56.47%。
对此,上述拓荆科技公司人士表示,上述股票都是公司在其上市前在一级市场进行的投资,“是基于支持发展国产零部件厂商的角度而参与的”。早期投资恒运昌,“它的主营业务国产化进度相对较好,且愿意配合设备厂商进行国产化研发”。
事实上,拓荆科技近年来密集开展产业投资布局。
中报称,报告期内公司开展了对物元半导体技术(青岛)有限公司、托伦斯及长鑫科技(688825.SH)的股权投资。此外,公司与沈阳市国资委及其他产业合作方共同发起设立辽宁聚芯智能装备创新中心有限公司,围绕高端集成电路装备关键零部件开展核心技术开发。截至报告期末,公司及子公司已直接或间接累计投资23家企业,覆盖多个半导体设备产业链领域。
经营现金流骤降,存货高企待消化
除了净利润与扣非净利润形成反差,拓荆科技上半年的资本运作与现金流间亦形成反差。
报告期内,拓荆科技完成了一笔规模可观的再融资。公司定增798.60万股,募集到45.58亿元的净额资金,于6月17日到账,主要投向两大项目——高端半导体设备产业化基地建设项目(下称“沈阳二厂”)以及前沿技术研发中心建设项目,分别拟投入募集资金15亿元、20亿元。
其中,沈阳二厂是拓荆科技产能扩张的核心抓手。中报称,截至报告披露日,该项目已完成主体结构封顶,实施进展顺利,预计于2028年完成建设并投入使用。
不过,在定增募资大幅充实账面资金的同时,拓荆科技主业自身的造血能力却似乎出现了弱化。
财报显示,上半年拓荆科技经营活动产生的现金流量净额仅为1.15亿元,同比大幅减少92.63%。中报给出的解释包括三点:一是因公司与客户约定的付款条件及履行情况不同,致销售回款阶段性降低;二是公司业务增长带来的采购付款及支付的各项税费增加;三是公司人员增长导致支付的职工薪酬增加。
对于销售回款阶段性降低,上述拓荆科技公司人士解释称,“主要是因为2025年基数太高了”。他表示,当年的一批新工艺机台的确认收入条件和现金流回款条件有差异,导致很多订单“垒到了2025年上半年集中回款,提高了去年上半年现金流基数,而今年现金流水平则是相对正常的水平”。
此外,与现金流承压相伴的是存货规模的持续攀升。截至6月30日,公司存货账面价值为88.33亿元,较年初的78.26亿元增长12.86%,占总资产比例高达34.89%。
不过,上述拓荆科技公司人士对此表示,对于半导体设备公司而言,“其实存货越多越好,越多,说明有大量的发出商品、在产品和原材料,三者都是未来业绩的保障。”他解释称,前两者会转化成收入,原材料则是未来支撑收入的零部件。出现这一情况,他表示的确是因为公司“不担心没订单”,反而担心“产能跟不上”,且这一点是“全行业的共识”。
谈及产能,他还透露,沈阳二厂建成后将新增产能1000台以上,且各个产品线都会涉及,“主要看订单需求情况”。
记者丨管 越
编辑丨吴俊捷
运营丨 民
校对丨卢 西