

原创 房子变家电,跟汽车家电平起平坐,不再是投资品了,而是消费品?
最近,“个人住房贷款最长年限可能从30年延长到40年”的消息引起了不少讨论,大家真正关心的其实不是“40年”这三个字,而是三个很现实的问题:月供到底能少多少?总共要多付多少利息?贷款条件放宽之后,现在是不是更适合买房了?
这几笔账不算复杂,但如果只看其中一个数字,很容易得出完全不同的答案,拿贷款100万元来说,假设贷款利率按照3%计算。如果按照30年偿还,每个月的月供大约是4216元;如果贷款期限延长到40年,每个月大约降到3577元。
两者相差600多元,一个月少600多元,看起来没有特别夸张,但一年算下来就是七八千元。对于一个普通工薪家庭来说,这部分钱可以用来支付日常生活、孩子教育、交通、保险,也可以留下来应对临时支出。
从这个角度来看,贷款期限延长到40年,确实能够降低每个月的还款压力,问题也就在这里,月供下降,并不代表买房成本下降。
贷款还是那100万元,利率还是3%,只是本金偿还的时间从30年拉长到了40年。因为贷款资金占用时间变长,最终支付给银行的利息通常也会更多。
所以这项变化解决的主要是“每个月还多少钱”的问题,而不是“总共要还多少钱”的问题,对收入暂时不高、但未来收入还有增长空间的年轻家庭来说,这种安排可能比较有吸引力。现在每个月少还几百元,能够减轻刚买房那几年的压力,等工资慢慢提高以后,月供在家庭收入中的占比也可能逐渐下降。
可如果一个人已经到了职业收入比较稳定甚至接近高点的阶段,情况就不一样了,贷款期限增加10年,意味着家庭债务持续的时间也增加10年。未来换工作、收入下降、家庭成员增加、子女教育、父母养老等情况,都可能改变家庭的支出结构。
这也是40年房贷最需要注意的地方,它减轻的是眼前的月供,并没有消除债务,只是把偿还周期延长了。
所以不能简单地说40年房贷一定更划算,也不能因为总利息增加就认定它没有意义。对于现金流紧张的人来说,每个月能够多留下600多元,和十几年以后多支付一些利息,是两个不同阶段的问题,到底值不值,要看家庭现在更缺什么。
这次讨论里还有一个容易被忽略的变化,就是还款方式可能变得更加灵活,按照相关说法,一年以内的贷款,可以在年底一次性还本付息;超过一年的贷款,仍然按照按月还本付息的方式处理。
这种安排对普通按月领工资的人影响可能不算特别明显,但对于收入并不是平均分布在12个月里的人来说,就有实际意义。

比如一些做工程、项目制业务或者绩效奖金占比较高的人,平时每个月拿到的固定收入不算高,但到了年底可能会集中拿到工程款、奖金或者年终奖。
如果所有贷款都要求每个月按照固定金额偿还,对这些人来说,现金安排会比较紧张。允许一年以内的贷款年底一次性还本付息,相当于让还款节奏更加接近实际收入节奏,不过,这里面还有一个必须看清楚的问题,那就是利息计算方式。
年底一次性还,并不代表这一年没有资金成本。如果本金在这一年里一直没有偿还,那么利息究竟按照什么方式计算,最终支付多少,都需要按照具体合同确定。
所以看到“年底一次还”几个字,不能只考虑平时不用还款有多轻松,还得把年底需要准备的全部金额提前算出来。
否则到了年底,本金和利息集中支付,家庭现金压力反而可能突然增加,另一个比较值得关注的数字,是贷款比例可能从原来的55%左右提高到60%。
贷款比例提高,最直接的变化就是购房者能够使用更多贷款资金,按照原来的贷款能力,一个家庭可能只能贷100万元;条件调整以后,有可能提高到110万元左右。
多出来的10万元,可以用于降低首付款压力,也可能让购房者选择面积更大、位置更好或者总价更高的住房,从购房门槛来看,这当然是在降低进入市场的难度。
但这里很容易出现一个误区:银行愿意多贷,不代表家庭一定要把额度全部用完,能不能贷款,和能不能长期偿还,本来就是两件事。
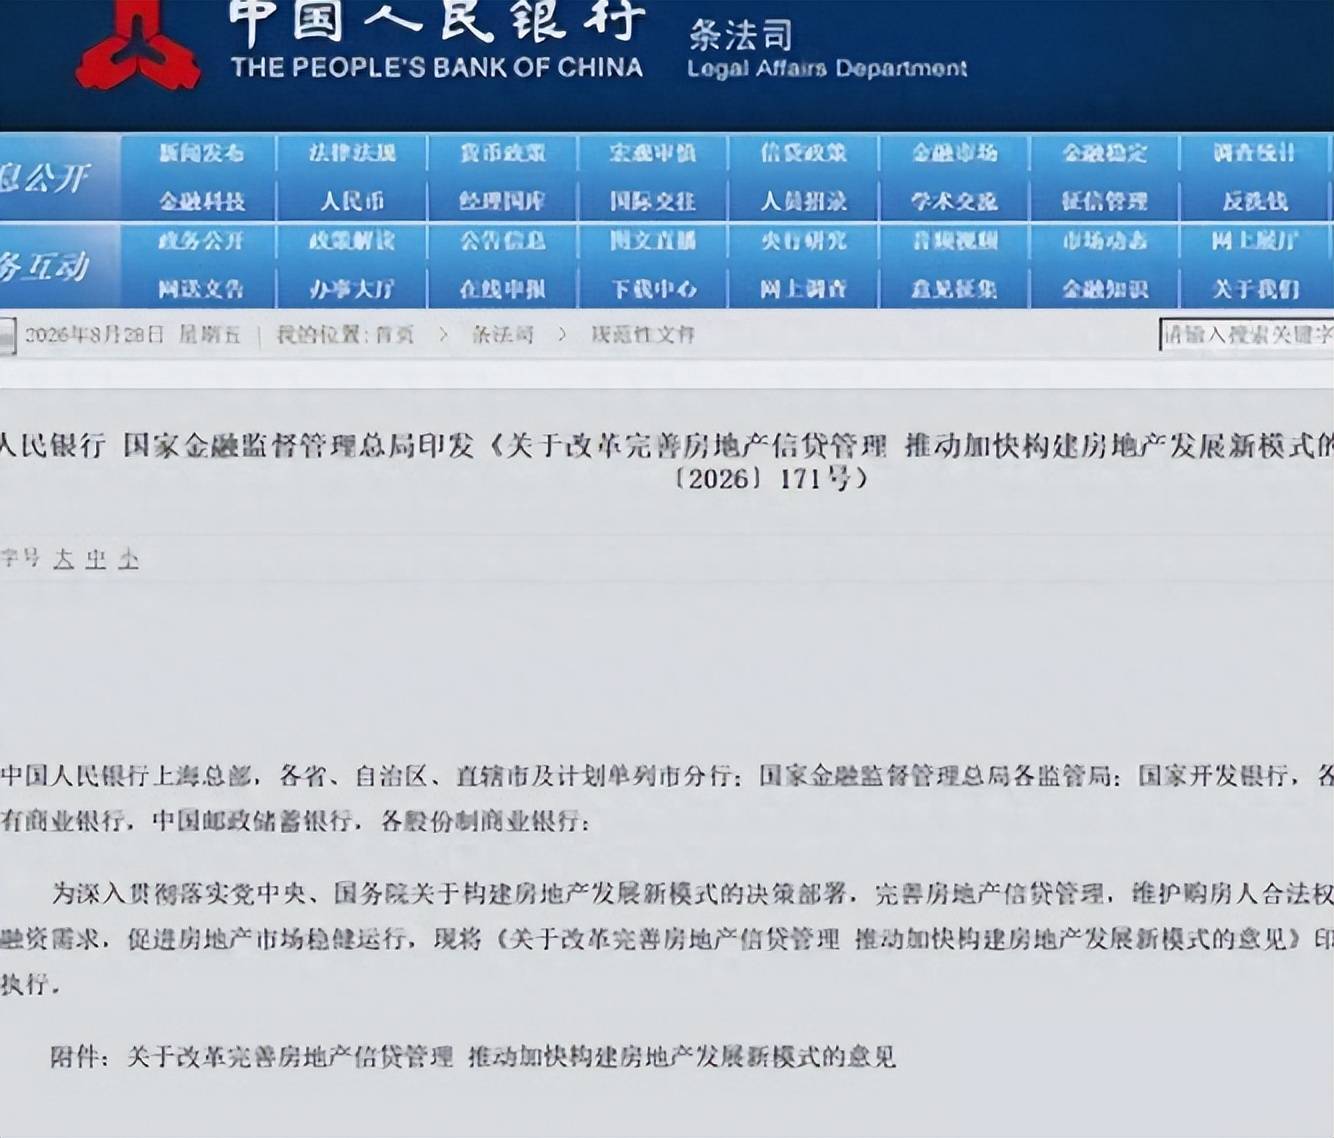
贷款比例从55%左右提高到60%,解决的是融资条件问题,可一个家庭真正需要考虑的,还是未来几十年的收入稳定性,过去很多人买房时习惯尽量提高贷款额度,一个重要原因是当时房价上涨预期比较强,家庭收入也普遍预期会继续增加。
现在买房环境已经发生了变化,房价是否上涨、收入能否持续提高、所在行业未来是否稳定,都不能简单按照过去的经验来判断,这时候再决定贷款金额,就不能只看银行批了多少,而应该看家庭真正能够承担多少。
如果月供占家庭收入比例已经很高,即使贷款期限延长到了40年,也要谨慎,因为住房支出并不是一个家庭唯一的支出,吃饭、交通、医疗、教育、养老、保险、日常消费都需要现金。房贷每个月少几百元确实能够改善现金流,但如果为了少付首付,又把贷款金额从100万元增加到110万元,那月供下降带来的空间,很可能又被新增贷款占掉一部分。
把这几个变化放在一起看,政策方向其实比较清楚,延长贷款期限,是为了降低每个月的偿债金额;增加还款方式,是为了适应不同收入结构;提高贷款比例,则是在降低购房者一次性准备首付款的难度。
共同目的都是降低购房过程中的资金压力,让一部分原本因为月供太高、首付不够或者收入结构特殊而暂时无法买房的人,有更多选择,从房地产市场角度看,这种调整也有现实原因。
住房交易不仅关系开发商,还关系到装修、家具、家电、中介服务、金融等多个行业。住房成交量如果能够稳定下来,对相关消费和投资都会产生影响。
但宏观层面希望稳定房地产市场,并不能直接推导出每个家庭现在都适合买房,政策只是给了更多选择,个人是否使用这些选择,还得回到自己的收入和支出上。
如果一个年轻家庭工作比较稳定,目前收入不算特别高,但未来还有比较明确的增长空间,40年贷款的价值可能比较明显,比如贷款100万元,月供从大约4216元降低到3577元,每个月减少600多元,一年可以少支出七八千元。对于家庭刚开始建立、生活支出比较多的阶段,这种现金流改善是有实际意义的。
以后收入增加了,如果贷款合同允许,也可以根据自身情况考虑提前还款,可如果家庭收入已经没有太大的增长空间,工作稳定性又一般,那就不能只盯着3577元这个数字。
月供降低600多元,确实值得关注,但比这600多元更重要的,是你能不能连续很多年稳定地把3577元交出去,同时不影响正常生活,这笔账算清楚了,40年房贷才是真的减轻压力。
算不清楚,只因为月供数字变小就提高购房预算,那只是把需要解决的问题留到了更远的时间。