

原创 昆仑芯为何需要一场「带货式」IPO?
6月29日,百度在资本市场上迎来一次久违的反弹。截止7月1日盘前,百度港股两日累计上涨11%。
点燃资本市场的是百度旗下的AI芯片公司昆仑芯。据The Information报道,昆仑芯计划赴港上市,目标估值约500亿美元,这一数字远高过百度目前约360亿美元的市值。
比估值更耐人寻味的是这次IPO传出的认购方式,据The Information报道,潜在投资者被要求购买其认购额3至7倍价值的芯片。这个「配股」不可谓不高。
「AI芯片公司在IPO阶段以这种方式筛选投资人,此前市场上并不常见。」一位资深芯片投资人向《降噪NoNoise》表示。
这听上去像是将股权认购与产品采购放在了同一张桌子上,甚至有「带货式IPO」的意味。但如果只将其理解为上市前签订单来支撑估值,可能把百度的意图想得太简单了。
上述投资人向《降噪NoNoise》透露,据其了解,所谓「采购+认购」只是出现在路演沟通中,并非硬性约束,「它没有限定多长时间内必须采购多少金额,更像是一种意向性安排。」
至于为何要这样做,上述投资人认为,昆仑芯想筛选出本身就有持续采购能力的投资人,而非单纯的财务投资人。
首先,昆仑芯正处于相对强势位置。
当下,AI芯片供需紧张、国产算力替代加速推进。「昆仑芯这样的头部国产AI芯片公司,都处于产能紧张与需求旺盛并存的状态。某种程度上,‘采购+认购’也是给它的投资人一个好处。」上述投资人表示。
《降噪NoNoise》此前在《中国英伟达不好当》中提到,华为昇腾910等国产芯片一度处于缺货状态。寒武纪今年一季度的合同负债从2025年末的100万元大幅增至3.96亿元,亦反映了需求端的旺盛。
这一趋势也反映到昆仑芯的业绩中。据各投行研报测算,2024年昆仑芯营收约20亿元,净亏损约2亿元;2025年营收预计增长至35亿元,并有望实现盈亏平衡;2026年营收或达到66亿元。
IDC数据显示,2025年中国云端AI加速器市场中,昆仑芯出货量达11.6万张,与寒武纪并列国产厂商第三位,在国产AI芯片出货量中仅次于华为昇腾和阿里平头哥。
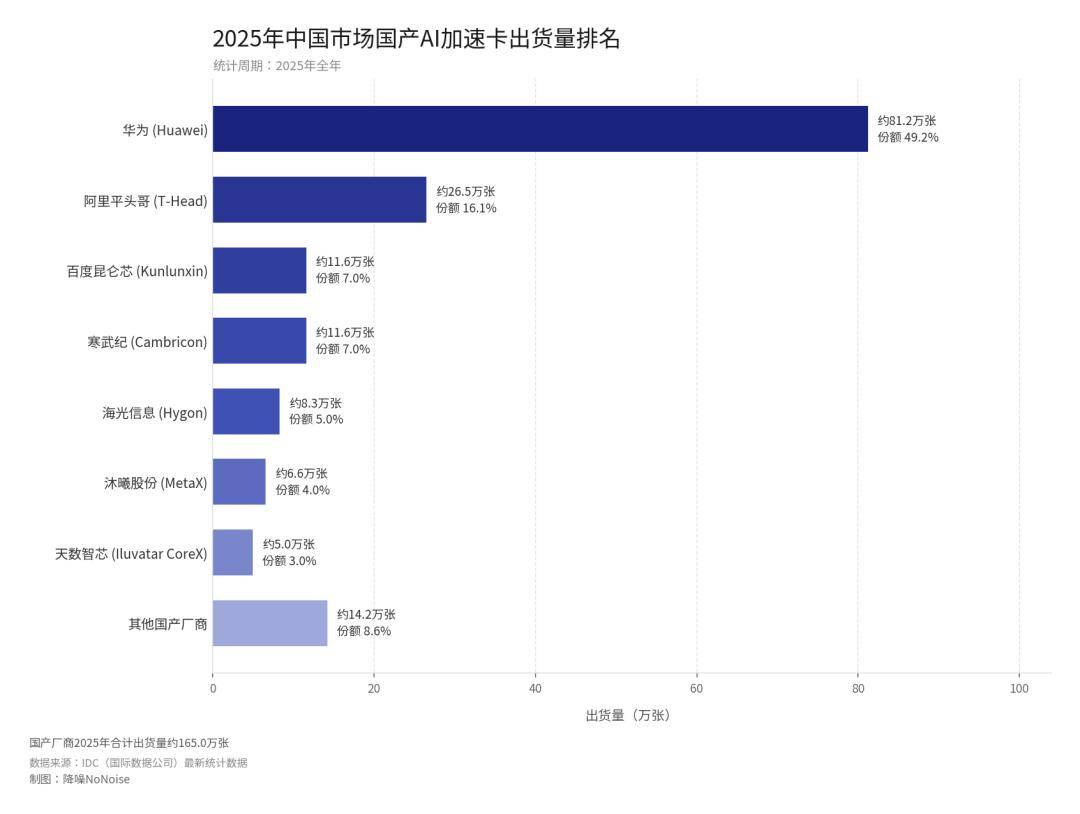
就业绩稳定性来看,寒武纪大客户字节跳动正在搞自研芯片,不排除在未来某一节点对寒武纪的出货量带来一些波动;平头哥AI芯片主要通过阿里云间接服务外部;昆仑芯若能通过IPO绑定更多外部订单,未来有可能形成更有竞争力的市场排位。
其次,相比资金,昆仑芯更需要外部客户来证明自身的独立性。
昆仑芯的前身是百度智能芯片及架构部,2021年4月完成独立融资并从百度分拆之时,其估值高达130亿元。但作为百度内部孵化出来的AI芯片产品,昆仑芯前期主要依托百度内部场景为其提供订单,这让它在早期能够跳过一部分外部市场验证,更快进入规模化阶段,但同时也导致外界质疑其是否过度依赖百度。
因此,昆仑芯需要证明百度之外的客户有持续采购意愿。
上市是昆仑芯淡化百度标签的一步,而「采购+认购」则是在上市过程中强化外部客户叙事的一步。
从公开信息看,昆仑芯近年已经在加快外部客户拓展。有投行数据显示,2025年昆仑芯约四成收入来自外部客户。2025年11月,百度智能云事业群总裁沈抖曾对外披露,昆仑芯已有包括招商银行、南方电网、吉利汽车、vivo以及一家互联网大厂和一家超头部运营商等上百家客户,交付规模从几十卡到万卡以上。
那家互联网大厂后来被印证是腾讯,头部运营商是中国移动。腾讯的开放心态与自身AI布局的迟滞互为因果,运营商对国产算力则是刚需。
值得注意的是,2025年中国移动向百度昆仑芯采购超10亿元的推理芯片订单;同年7月,昆仑芯的D轮投资人阵容中,出现了中移和创(中国移动旗下)的身影。这说明,昆仑芯之前已经测试过「采购+认购」的可行性。
对于这些客户来说,参与昆仑芯认购也是一次围绕国产算力供应链的产业布局。
更进一步看,「采购+认购」还可能形成一种双向互利。如果昆仑芯上市后表现较好,产业投资人有机会在资本市场获得财务回报;与此同时,这些产业方通过采购芯片将算力需求导入昆仑芯的收入体系,新的订单提高外界对公司收入增长的预期,收入预期进一步增强二级市场对估值的信心,构成了「认购股份—采购订单—营收提升—估值上涨」的正向循环。
放到更大的视野来看,过去两年,AI产业越来越多的交易都带有「循环投资」的意味:芯片公司投资客户,客户反过来采购芯片;云厂商绑定大模型公司,大模型公司再购买云算力。资本、订单和产能被放进同一个增长飞轮里。
例如英伟达与OpenAI、微软等公司之间的投资、算力采购、芯片供应和云服务订单彼此交织,形成了一张围绕AI算力的利益网络。AMD也与OpenAI、Meta等公司达成硬件销售与股权配置挂钩的协议。SpaceX在IPO前,也曾被爆出要求承销银行或特定投资人购买其Grok AI 模型的企业服务。
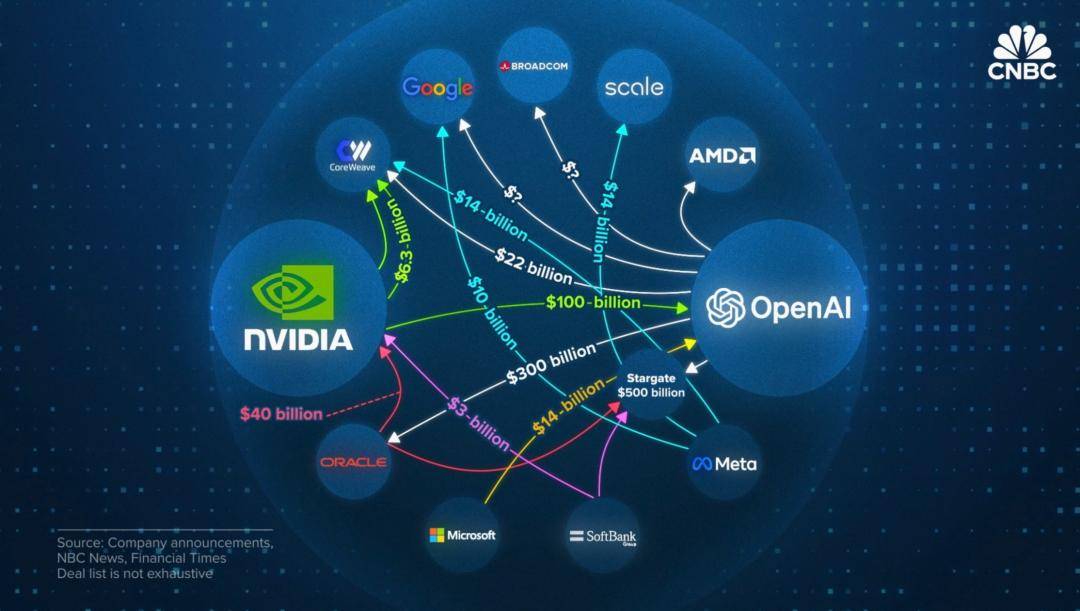
这些协议通过订单把上下游绑定在一起,让整个生态共同放大需求、收入和估值。
国内AI产业虽尚未出现这种落于纸面的绑定,但结盟趋势已经显现。比如商汤孵化的「曦望」,背后投资机构有三一集团旗下华胥基金、第四范式、美的控股等;摩尔线程的产业投资人中有腾讯、字节、联想创投、小马智行等。
从行业趋势来看,昆仑芯将「资本+订单」的关系绑定在IPO阶段的做法,有可能会对后续准备上市的中国AI芯片公司产生示范效应。
对于昆仑芯片自身而言,短期看,上市前后的订单释放、交付周期和收入确认,会继续支撑昆仑芯的估值想象空间。
但长期还是要回归到产品本身。「后续还要看昆仑芯在应用场景的表现,不同场景、不同模型下的表现,各家都有区别,而外界也很难仅通过公开参数完整判断昆仑芯的真实能力。」前述芯片投资人表示。
另一个隐含风险来自市场本身。AI芯片上下游的利益捆绑,在加速AI产业正向循环的同时,也在放大风险。当链条上的任意一环出现问题,便会牵一发而动全身。该投资人谨慎提醒,美国已经不少投资人警告AI泡沫顶点的来临,「国内AI市场泡沫肯定是在的,至于什么时候破,估计还需要点时间。」
无论未来如何,昆仑芯在这个节点IPO,对百度来说是个提振人心的好消息。
昆仑芯分拆时,百度持股57%。若市场传出的500亿美元的目标估值最终兑现、采购订单也能提前锁定,百度自身估值也将迎来新叙事。
当前的百度,正处于从流量分发公司转向AI基础设施平台的阵痛期。之前搜索业务一直是百度的估值中枢,但在随后的商业模式转型中,百度的AI业务尚未撑起高估值——自研大模型、AI应用等未能保住先发优势,智能云进入快速增长空间但增速不足以让资本市场兴奋,Robotaxi方向的萝卜快跑距离盈利尚远且受政策影响较大,相较之下,低调的昆仑芯反而先一步接近逆袭,这让百度喊了很多年的「芯-云-模-体」终于有了新的底气。
从这个层面来看,「带货式IPO」既是昆仑芯对自身成长空间的提前锁定,也是百度「挺直腰杆」的刚性需求。
下一篇:AUTASON|年中积分回馈