

余额164亿美元、年增长197%,拉美和东南亚信贷玩家Q2最新数据
持续关注海外信贷市场。
近期,「美客多」和「Grab」都披露了2026年Q2财报。
过去,「一只互金鹅」盘点过这两家的业务,这两家分别属于拉美和东南亚的“生态流量+金融服务”代表玩家。(还有nubank和sea的财报还未披露,我们后续再盘点)
2026年二季度,两家均在金融服务板块有很多亮点。
「一只互金鹅」持续关注主流海外玩家的信贷业务增势,也是希望窥探海外市场的增长空间,为国内出海玩家带来一些思考。
截至2026年Q2「美客多」信贷组合规模,也就是在贷余额规模已经突破164亿美元(约人民币1106亿元)同比增长75%。
这一规模大约和国内的奇富科技类似:奇富科技Q1余额约1144亿元)。
金融收入占集团总营收的43%。
「Grab」的贷款业务起步较晚,但Q2的在贷余额规模同比暴涨197%至23.18亿美元(约人民币156亿元)。
数字银行客户存款达到25亿美元(约人民币169亿元)。
两家公司用财报数据证实:新兴市场的消费信贷业务,似乎远远没有触及天花板。
下面分别来看两家公司在二季度的金融,尤其是信贷相关业务亮点:
01 美客多
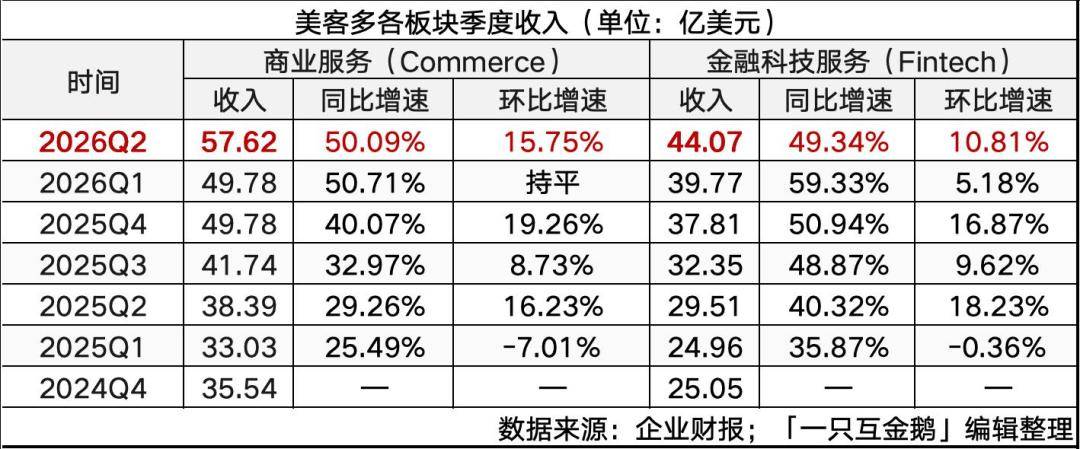
金融科技服务的收入增速从Q1的59.33% 掉到 Q2的49.34%,略有放缓,不过大概率是季节性因素,待下半年我们再来验证。同期商业服务同比基本持平在 50.1%。
最近一年,每个季度,美客多的金融科技占总收入的比例其实都稳在43% 左右。
即便金融收入从25 亿美元涨到44 亿美元,占比变化比较稳定。
说明两个板块基本是同步增长,并非"金融一家独大",两者相辅相成。
美客多的金融收入具体又分为三块——
不难看出,信贷是金融服务增长的最主要动力,单季收入同比暴涨71.8%,并且占金融总收入首次突破了50%。
关于信贷业务的具体规模,我们也拆分来看——
综合来看:
(1)信用卡——余额76.76 亿美元(+91.3% YoY)一年内从 40 亿翻至 77 亿,组合占比从 43% 升至 47%。整个信贷业务的绝对主力!
这背后是Q2 单季发卡260 万张、存量接近 1700 万张。不过,信用卡的 NIMAL 为-2.5%(新客初期利差为负),但换来的回报是持卡用户 GMV 为非持卡的 2-3 倍,且信用卡专属 NPL 仅 4.6%。
管理层在投资者报告中的话很经典——
credit card is one of our most powerful levers for engagement and ecosystem cross-over
翻译:信用卡是拉动用户活跃度、打通双生态最强工具之一。
The credit card plays a strategic role in converting marketplace-only buyers into active fintech participants, strengthens the cross-sell flywheel between commerce and fintech
翻译:信用卡承担核心战略作用,把只逛商城的纯买家转化为活跃金融用户,强化电商与金融之间的交叉增长飞轮。
总结来说——信用卡是打通电商与支付生态的核心飞轮工具。
(2)消费贷——余额57.72 亿美元(+63.7% YoY),但环比仅+7.2%。
Q1 时巴西消费贷拨备冲高,导致 整体的NIMAL 暴跌至 17.8%,Q2 管理层的回应是主动放缓投放而非继续猛冲,结合 NIMAL 回升至 20.7% 来看,这次"刹车"已经见效。组合占比从 去年同期的38% 降至 35%,说明信用卡在相对份额上持续挤出消费贷。
(3)资产抵押贷:虽然余额仅3.90 亿美元(占比 2%),但环比+34.0%、同比 +82.2%。
资产抵押贷以汽车抵押贷款为主,平均期限18.9 个月,户均敞口约 7461美元。虽然绝对体量还小,但这似乎能看出拉美消费金融的下一块增量——车贷市场远未饱和。
所以,中资出海拉美做车贷有没有可能?
(4)商户贷:余额25.37 亿美元(+59.1% YoY),环比+16.2%,较前几个季度增长更多。
Q2 的反弹或与商户备货及年中促销融资需求相关。商户贷是各板块中盈利能最强的一块,该板块的复苏也为整体NIMAL 回升做出了贡献。
我们之前提过,巴西已经是美客多的主战场。
有意思的是,Q2在巴西市场,美客多的金融科技收入增速(+63%)甚至超过了电商收入增速(+57%)。

截图来自美客多业绩展示文稿
此外,在Q1时,管理层提及巴西消费贷拨备比例走高,当时属于负面信号,但在Q2,管理层表示巴西消费贷组合的差利率(spread)恢复、拨备正常化。直接带动合并NIMAL从Q1的17.8%回升到Q2的20.7%(环比+3ppts)
这一切增长,可能来自美客多在巴西——免运费门槛降低+加速发卡,两者叠加,用户使用其信用卡,已经越用越深,成为生态用户。
美客多的业务主要布局在巴西、墨西哥、阿根廷、智利,这四大核心市场,金融日活/ 月活比值全部同比上行。
几个市场分别贡献收入如下:
分地区来看:
巴西:贡献54%收入。信贷组合拨备回归正常化;
墨西哥:营收增速最快的市场之一(+55% ),但利润率QoQ压缩约4个百分点,其中约一半来自收购端获客和POS设备成本的增加。
阿根廷:增速放缓至20%,主要受累于消费环境疲软和汇率贬值影响。
在致股东信中,管理层提及到——
全球极少企业能在拉美做到同等规模的电商 + 金融双生态布局,这是美客多的结构性护城河,也是 MELI + 会员体系的底层依托。
「一只互金鹅」综合美客多的几个增长指标,有几点关于中资互金出海拉美的思考:
贷款余额164亿美元,同比+75%;单季贷款投放159亿美元,同比+83%,这种暴增速度,说明拉美市场的信贷业务仍处于快速增长阶段,空间巨大;
Fintech MAU为8800万,同比+30%,也就是拉美仍有大量人口未获得正式信贷服务;
AUM 人均264美元,同比+29%,意味着用户储蓄和理财意识也在快速觉醒。
先看看各个板块的收入:
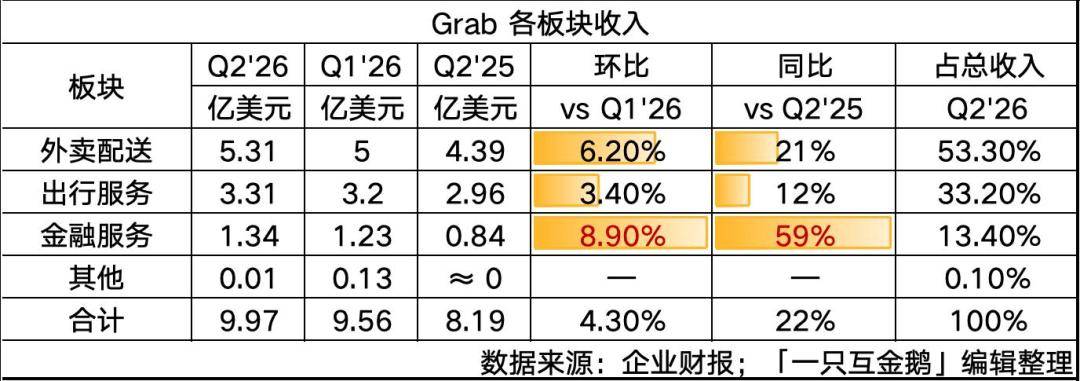
(1)金融服务——占比首次突破13%,一年前仅为10.3%。
虽然金融服务的收入仍不到外卖的1/4,但增速(+59% YoY)是外卖(+21%)的近三倍。
可见金融服务正在成为Grab 的第二增长曲线。
(2)外卖:仍是主要收入来源,收入占比53%,增速稳健(+21%),广告业务贡献了重要的利润提升。
(3)出行:3.31 亿美元,同比仅 +12%,是三大板块里增长最乏力的。
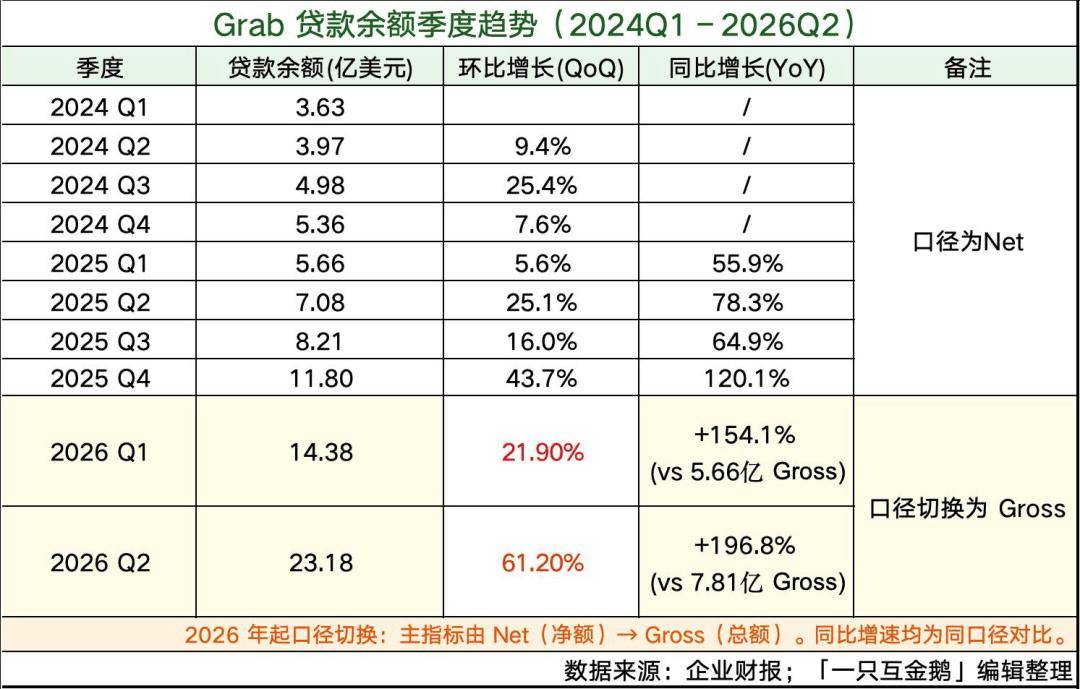
本季度的余额暴增,主要原因为Superbank的并表。
2026 年 6 月起,Grab 对 Superbank 持股比例突破 50%,开始并表财务数据。Q2 因此确认了3.07 亿美元一次性收益,贷款余额也实现了跳跃式增长。
不过,管理层也表示——
即便剔除 Superbank,贷款组合也实现了同比翻倍,说明有机增长同样强劲。
Superbank 客户突破740 万,其中 60%+ 同时使用 Grab 和/或 OVO(印尼最大电子钱包之一)。
印尼是Grab 的最大市场,Superbank 补齐了在当地的全牌照数字银行能力——存款吸纳、贷款发放、支付清算一体化。
眼下Grab 已布局三家数字银行,分别覆盖了新加坡、马来西亚和印尼。
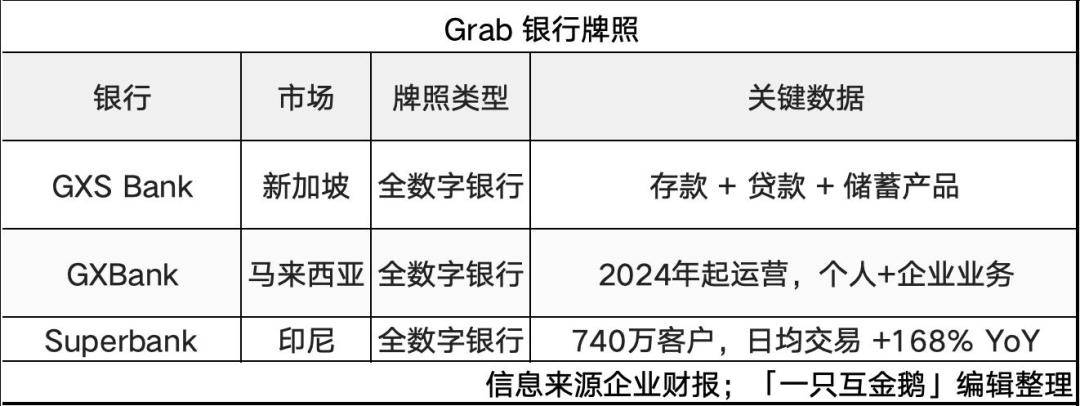
这三家合计存款余额已达25 亿美元,为放贷提供了充裕的低成本资金池。
「一只互金鹅」也了解到,有中资互金在印尼放贷也有与Superbank(印尼)合作,类似国内的助贷模式,Superbank(印尼)为助贷提供资金。
另外Grab 月交易用户达创纪录的5400 万。
GrabFin 的借贷产品深度嵌入出行和外卖场景,获客成本和风控能力较独立信贷机构更好。
单季发放12 亿美元,也意味着存量用户复贷和新增用户都在加速。
CFO Peter Oey表示:
金融服务收入增长主要受GrabFin 和数字银行的贷款贡献增加推动,Superbank 并表贡献了重要增量。
管理层将金融服务全年营收和 EBITDA 指引双双上调,预计H2 2026 金融板块将实现 Segment Adjusted EBITDA 盈利。
全年目标:年末贷款组合超过30 亿美元(大约人民币200亿元)(当前 23 亿美元)。
Q2其他亮点:
2026 年 7 月,Grab完成对Stash 的收购.
这意味着Grab 金融正在从"放贷变现" 升级到"资产管理与财富增值" 的更高维度——类似于蚂蚁集团从信贷走向理财的路径?
Grab 在财报中特别提到印尼新的二轮网约车佣金结构已于 7 月生效,需持续与监管方协作。
东南亚各国的监管环境活跃且不可预测——PayLater 利率上限、数据本地化、外资持股限制都可能在短时间内变化。
值得一提的是,滴滴曾在2017 年和软银共同领投 Grab 的 25 亿美元融资,滴滴由此成为 Grab 重要的战略股东。同年 UBER 将其中国业务与滴滴合并,东南亚业务出售给 Grab,三者形成复杂的交错关系。后续,滴滴持续减持,从上市时的7.5% 一路减到 3.17%(截止 2024 年 9 月),最新持股约 3.08%,已不再是 5% 以上主要股东。
其实结合美客多和Grab来看——
不管在哪个国家,有生态场景的玩家,在获客和风控效率优势总是更明显的。
上一篇:上海银行信用卡业务App停止服务
下一篇:微信更新,相机终于变了!