

医疗险的保费,超过了重疾
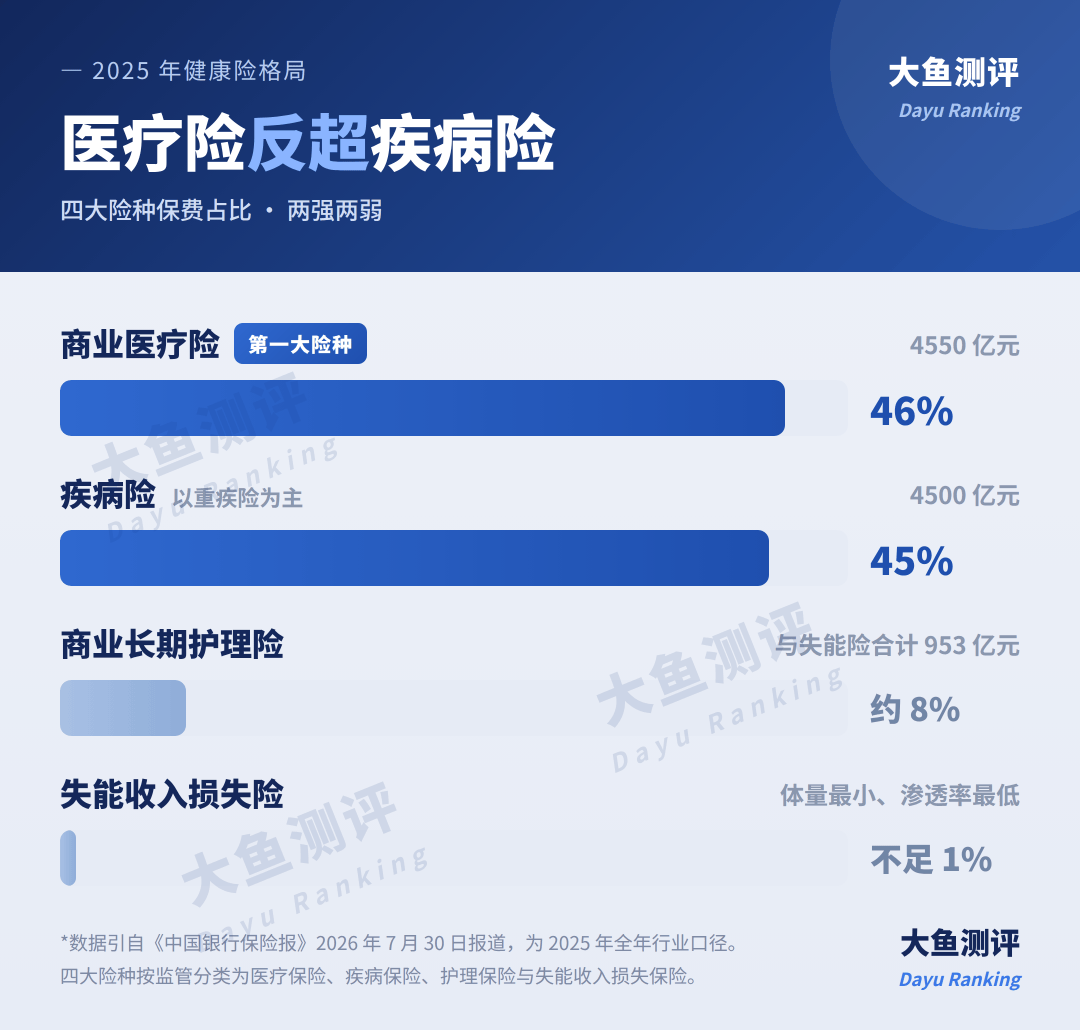
最近看到一个数据。2025年行业医疗险保费约4550亿元,占比46%;疾病险约4500亿元,占比45%。数据出自《健康险2026展望报告》,同期金融监管总局披露的健康险总保费是9973亿元,两个险种占了九成以上。
医疗险首次超过疾病险,成为健康险第一大险种。这里的疾病险以重疾险为主,还包含防癌险、少儿特定疾病险等,口径比重疾险略大。
但这个"超过"要再看一层。4500亿里绝大部分是续期保费,重疾险多为10年、20年期缴,早年卖出的保单还在持续缴费,撑住了存量。
有业内推算认为,2025年重疾险新单可能已经不足400亿元。
所以更准确的说法是,一个靠新单驱动的险种,超过了一个靠存量续期撑着的险种,落到当下的新增市场上,差距比保费数字大得多。
这里我们也聊聊背后的一些观察和思考。
消费者开始先解决医院账单
医疗险报销合同责任范围内、合理且必要的医疗费用;重疾险达到约定条件后一次性给付,主要用于弥补收入中断、康复和家庭开支。
过去医疗险续保不稳定、保障范围有限,重疾险被定位成"治疗费"和"收入补偿"。现在百万医疗险已经覆盖住院和院外特药,质子重离子、CAR-T这类高价治疗,部分产品也通过特药清单纳入,只是通常有单独限额。中端和高端医疗险还能覆盖特需部、国际部及部分私立医院。医疗费用有了更直接的解决方案,重疾险原来的部分功能需求被替代了。
价格差距也更直观。以30岁非吸烟标准体为例,几百元可以买到保额数百万的百万医疗险;同样这笔预算放到长期重疾险上,30年缴,能买到的保额大概在十几万到二十万。当然,医疗险的高保额只是赔付上限,不代表一定能赔到几百万元。
疫情后大家收入预期偏弱,往往先买医疗险打底了事,购买重疾反倒更加犹豫。
重疾险确实越来越难卖了
首先是价格上涨。
长期重疾险的保费不只取决于疾病发生率,也取决于保险公司未来能获得多少投资收益。预定利率越低,定价时能提前计入的投资收益越少,同样的保障就要收更多保费。
2024年9月起,新备案普通型人身险产品预定利率上限降至2.5%;2025年9月起,按照与市场利率挂钩的动态调整机制,进一步降到2.0%。对保障几十年甚至终身的重疾险来说,这个影响会被长期复利放大,价格压力远大于一年期医疗险。
其次是风险成本在增加。癌症筛查、影像和病理诊断越来越普及,过去不容易发现的早期疾病,现在更容易被确诊并达到赔付标准。医疗进步提高了生存率,却不一定减少赔付。过去十多年,重疾险还不断加入轻症、中症、多次赔付、额外赔付和保费豁免,单项看不多,叠加起来都会进入保费。
一边是长期投资收益下降,一边是疾病风险和保障责任上升,两头挤压,最后都转嫁到最终价格上。与此同时代理人数量减少,保险公司的销售重点又转向储蓄险和分红险。重疾险价格更高、更难讲,也就更难卖。
医疗险便宜,但未来不一定一直便宜
医疗险涨价与预定利率关系不大,核心是赔付。成本主要看有多少人看病,每次看病花多少钱。
一是就诊人次。产品卖得越久,投保人群平均年龄越高,住院和慢病治疗需求就越多。二是单次费用。创新药、先进器械和新疗法不断出现,同一种病比过去更贵。过去没有药可治,保险公司可能不用承担这笔费用;现在有药了,一针几十万元,反而多出一项过去不存在的赔付。
保障范围也在扩张。从一万元免赔到零免赔,从只报住院到覆盖门诊、院外药和私立医院,每增加一项责任都会进入成本。
还要考虑逆选择。产品涨价后,身体健康、很少理赔的人更容易退出,已经患病的人更愿意留下,风险池越来越差,只能继续涨价。长期医疗险的费率调整是针对产品整体的,不能因为某个人理赔过就单独给他涨价,这是消费者保护,但也意味着风险池恶化的成本由全体投保人分摊。
零免赔同样不是免费的午餐。一万元免赔额可以过滤掉大量小额费用,让保险集中承担真正的大额风险;降到零免赔后,赔付频率和理赔成本都会上升。
所以买医疗险不能只看第一年保费,更要看保证续保期限、调价规则、免赔额、医院范围,以及保险公司的控费能力。
市场背后也有渠道迁移的因素
医疗险好卖,主要不是因为它简单,而是因为便宜、可以反悔。一年期产品几百块钱,买错了明年不续就是了,决策成本很低,线上下单、团险统一投保、场景加购都跑得通。重疾险是一年几千上万、交二三十年的长期决策,买错了退保要承担损失,更依赖代理人当面沟通。
真要论条款,医疗险其实比重疾险更复杂。免赔额怎么算、医院范围到哪一级、特药清单包含哪些药、续保怎么审核、费率怎么调整,每一条都影响实际能赔多少。只是因为便宜、又是一年期,多数人下单时不会细看。
健康险正在从代理人推动的长期大单,转向线上平台、团体渠道和财险公司更擅长的短期保障。把前面几条放在一起看,消费者的选择也是一种是结果,价格上涨和渠道迁移才也是其中的重要推力。
医疗险也不是赔得越多越好
当然,我们也要看到,成熟市场普遍保留免赔额、共同支付和年度自付上限。
以新加坡为例,商业医疗险(Integrated Shield Plan)在基础医保之上提供私立医院、更高等级病房和更多医生选择,但仍然强调消费者承担部分费用。根据新加坡卫生部的数据,2021年12月到2024年12月,覆盖私立医院的IP保费年均上涨8.6%,其附加险保费年均上涨17.2%,涨幅还是挺夸张的。附加险涨得更快,正是因为它把免赔额和共付几乎全部买断了。新加坡的应对是从2026年4月起要求新售附加险不得再覆盖最低免赔额,并提高共付上限。
背后的逻辑是,患者完全不承担费用,就缺少控制支出的动力;医院也更容易增加检查和治疗,最后只能由更高的保费买单。
所以,未来真正可持续的医疗险,未必是零免赔、什么都报,而是保险公司、医院和消费者共同控制费用。
未来会怎样
医疗险在健康险中的占比还会扩大,但竞争重点会从"高保额、零免赔",转向医院资源对接、院外药责任、带病体定价和控费能力。监管也明确提出要完善长期医疗险费率调整机制,并将更多新技术、新药品、新器械纳入保障。
重疾险不会消失,只是以当下的价格来说确实没有以前好卖。但收入补偿的需求逻辑依然存在,对于有预算的朋友,它依然是把保障做全的重要拼图。
在官方分类下,医疗险负责医院账单,重疾险负责患病后的家庭现金流,长期护理险负责长期照护,失能收入损失险负责工作能力丧失后的收入替代。后两个合计953亿元、占比9%,其中失能险还不到1%,基本处于起步阶段。
所以看数据变化额背后,不是一个险种替代了另一个,是健康险终于开始各自分工。而在真正成熟的市场里,从也来不是靠一张保单解决所有问题。
▒ 声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。