

预算控制如何与业务系统联动?什么情况下允许超预算控制?
预算和业务各管各的,拦截永远慢半拍
前阵子跟一位制造业的财务负责人聊天,他说了一句话让我印象很深。公司上了预算管理系统,也上了费控系统,但两个系统各跑各的——预算审批是一套流程,实际报销是另一套流程。等员工提交报销时,系统才发现这笔费用已经超预算了,但钱已经花出去了。
不是不想管,是管的时候已经晚了。预算和业务中间隔着一道墙,拦截指令传不过去。
这不是他一个人遇到的困境。预算控制要真正做到实时拦截,核心不是把规则定得更严,而是把规则写进业务系统里,让预算校验发生在花钱之前,而不是花钱之后。
一、预算控制与业务系统联动的三个层次
层次一:规则嵌入——把预算校验写进业务前端
预算控制的时效性取决于控制点离业务行为有多近。如果校验发生在报销或付款环节,拦截的是钱怎么花;如果把校验节点提前到申请或预订环节,拦截的是该不该花。
核心操作:将预算校验规则嵌入ERP、报账、商旅、采购等业务前端系统,让预算管控规则在业务行为发起的瞬间就生效。当一项支出超出预算时,系统直接在提交环节弹出拦截提示——要么选择合规选项,要么提交特批申请,否则订单无法提交。
某企业的实践数据验证了这种模式的可行性:通过将预算校验规则嵌入报账、商旅等业务前端,累计完成了十多万笔业务的实时校验,业财风险防控能力显著增强。
层次二:分级预警——不同风险等级匹配不同处置方式
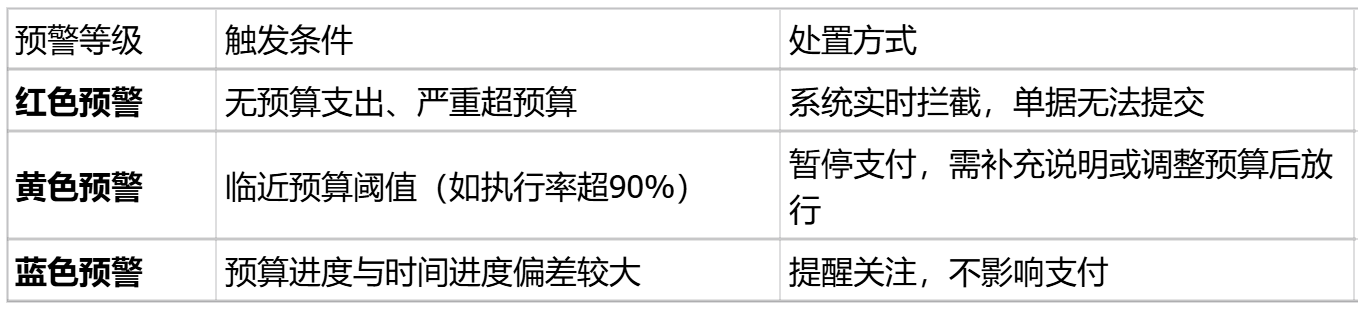
不是所有超预算行为都需要一刀切拦截。将预算执行异常按风险等级分级处置,既能保证底线,又不会让业务寸步难行。
常见分级方式:
实践中,铜川市财政局的做法是红色预警日清日结,确保拦截信息处理不过夜;包头市则将预警业务按红、蓝、黄三类分级,对应实时拦截、暂停支付、提醒整改等不同措施。
层次三:自动推送与闭环——拦截不是终点,整改才是
预警拦截之后,需要建立发现问题—限期整改—对账销号的闭环机制。拦截记录自动推送给相关责任人和业务部门,整改完成后系统自动销号。
塔城地区的实践提供了参考:系统智能拦截(刚性)→人工精准复核(柔性把关)→违规闭环整改(制度优化)三道关口协同运转,既保障了快,又兼顾了准和稳。
二、什么情况下允许超预算?三把尺子量一量
预算控制太严,业务部门寸步难行;太松,预算形同虚设。允许超预算不是开口子,而是有规则的例外管理。
原则一:例外原则——不是所有超支都值得管
例外预算是预算管理的一项基本原则,指管理者应重点关注实际与预算之间出现的非正常、重要的差异,而非对所有差异进行逐一分析。
实施例外预算原则需建立明确的判断标准:管理部门可根据历史情况和预计的营业活动,设定一个偏差比例(如±10%),对在范围内的差异不予特别关注,只对超出标准的例外情况进行分析和决策。
简单说,管理者精力有限,把时间花在该管的超支上,而不是所有超支上。
原则二:严格审批原则——超预算须履行追加报批手续
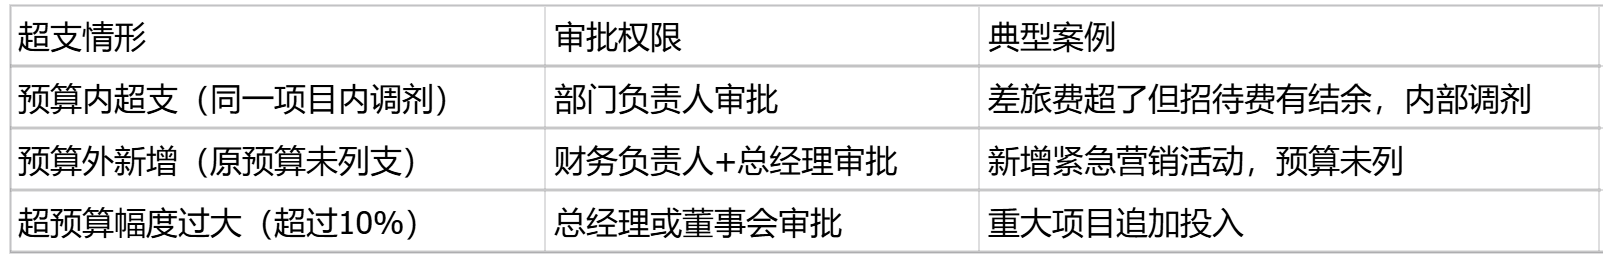
各责任中心预算开支原则上不得超过预算额度,超预算的项目支出必须履行追加报批手续。预算追加通常作为一种辅助机制调节预算控制,通过设置追加的审批难度来加以控制。
具体审批流程可参考以下分层设计:
原则三:效益原则——区分增值性支出和非增值性支出
评估超预算申请时,需要区分这笔钱是能创造价值的还是纯粹多花的。增值性支出(如能带来额外收入的营销投入、能降本的设备投入)可以适当放宽;非增值性支出(如超标的差旅、超规格的招待)从严控制甚至坚决杜绝。
三、业务系统联动的落地支撑
预算控制与业务系统联动,需要两个前提条件:
第一,预算数据能从系统中流出来。如果预算审批和实际支出在两个系统里,中间还隔着一道人工导入导出的工序,实时就无从谈起。通过系统接口或一体化平台,将预算数据与实际支出系统打通,让每个申请人在提交支出时能实时看到剩余预算额度,是源头拦截的技术基础。
第二,预警规则能灵活配置。不同业务场景的风险等级不同,预警阈值需要支持按场景差异化设定。过刚则影响业务,过柔则形同虚设,关键在于什么钱该刚、什么钱可以柔的规则能通过系统配置实现,而不是靠财务人员每次手动判断。
在工具层面,FineBI在这类场景中的价值是构建预算执行的可视化防线——将预算系统与实际支出系统的数据打通,实时展示各部门、各科目的预算执行进度和执行率;当执行率临近阈值(如90%)时自动标红预警;通过看板沉淀的拦截数据,帮助财务部门识别高频触发的规则类型和问题部门,为预算编制和规则调整提供依据。它解决的是数据看不见的问题,让管理层不必等月底报表,随时能看到谁快超了、谁已经超了,为预算控制的刚柔相济提供数据支撑。
预算控制与业务系统联动,核心是把预算规则写进业务行为发生的瞬间——申请、预订、采购这些环节就触发校验,而不是等到报销付款才发现超了。三道防线层层设防:系统智能拦截(快)、人工精准复核(准)、违规闭环整改(稳)。
而什么情况下允许超预算,核心是三个原则:例外原则、严格审批原则、效益原则。不是所有超支都值得管,也不是所有超支都不能批——把精力集中在该管的上面,给合理的例外留出通道,让有限的管控资源用在刀刃上。
常见问题解答
Q:预算控制嵌入业务系统,会不会影响业务效率?
A:会,但影响的是不该花的钱。关键在于分级处理:日常高频支出(如差旅、办公用品)用系统自动校验,不影响正常流程;只有触发红线的异常支出才需要人工介入。某企业将校验规则嵌入商旅系统后,员工超标预订时系统自动拦截并引导选择合规选项,超标率从12%降至2%,员工投诉率反而下降了——因为规则清晰了,不用猜能不能报。
Q:超预算审批的度怎么把握?
A:核心是看什么钱、谁批、怎么跟。看什么钱——增值性支出可宽,非增值性支出从严;谁批——金额大小对应不同审批层级;怎么跟——特批不是终点,要跟踪这笔支出最终带来了什么效果,否则下次还会来申请。
Q:预算控制太严,业务部门抱怨耽误业务怎么办?
A:这就是刚柔相济要解决的问题。不是所有支出都该一刀切地刚性拦截。对差旅、招待等日常高频支出,可以设置系统拦截+特批通道——系统先卡住,但为合理例外保留审批放行的路径。关键是让业务部门知道:不是不让你花,而是超预算需要有理由。