

单季1200亿资本开支,中国互联网的AI千亿豪赌
当“降本增效”的口号还在大厂内网回荡时,报表上的资本开支数字已经先一步给出答案。
2026年二季度,阿里和腾讯两家巨头的资本开支合计超过1,200亿元。其中以腾讯最为突出:这家年盈利逾千亿的巨头,自由现金流录得-138亿元,为历史首次转负。二季度腾讯资本开支付款约593亿元,其中约514亿元为算力采购预付款。款项一经支付即形成现金流支出,-138亿元主要由这笔预付开支所致。
其他玩家同样在加码。百度单季资本开支114亿元,同比约+200%;字节将2026年全年资本开支规划上调至2,000亿元,投入强度居国内首位。
这已经不是普通的资本开支周期。中国互联网巨头正在为争夺AI时代的入场券展开一场军备竞赛,赌注是下一个十年的主导权。
千亿现金流向何处
硬件采购构成资本开支的主体。阿里2026财年约1,260亿元资本开支中,AI服务器、数据中心与GPU采购是绝对主力。算力成本正在持续上升:存储芯片价格飙升,英伟达近期将产品价格上调15%以上,中国厂商的采购成本被直接推高。
国产替代正以前所未有的速度渗透。据行业调研口径,腾讯后续国产芯片采购比例预计将提升至65%以上,训练卡主要采购自燧原,推理卡主要采购自寒武纪。地缘政治的悬剑之下,这既是“备胎转正”,也是一场防守反击。
算力的尽头是电力。阿里近日完成一笔800亿港元的配售,为2019年港股上市以来首次,募资将全部投向AI基建,中东、欧洲、亚洲多地主权基金合计认购比例超40%。全球久经周期检验的长线资本,正以实际出资为中国AI叙事背书。
聚焦四家公司本身,它们并未复制同一条路线,而是演化出四种截然不同的商业生存法则。
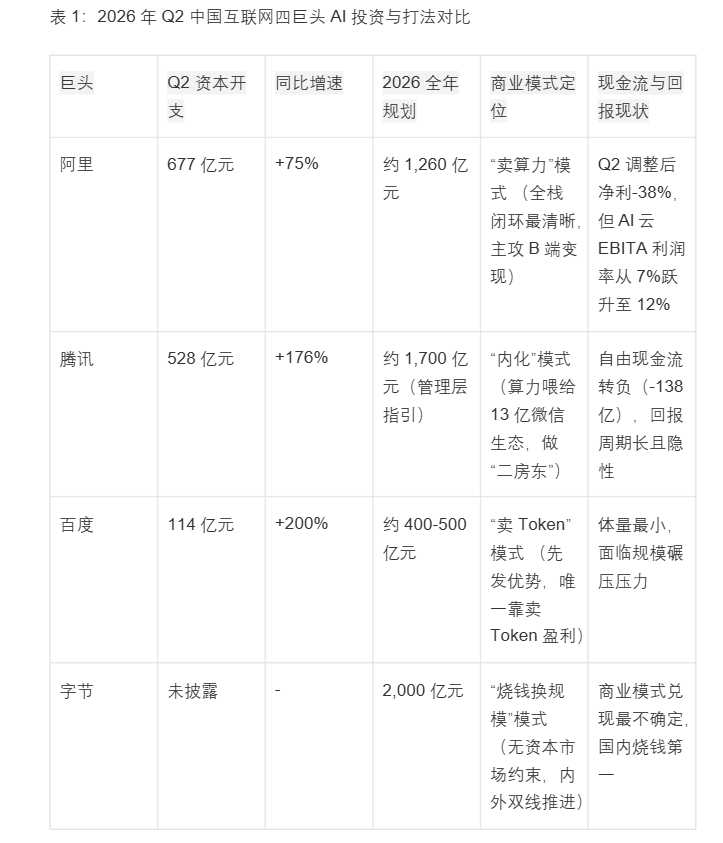
阿里是最典型的“卖水人”,全栈闭环也最清晰:把算力卖给B端。Q2营收2,690亿元、同比+9%,但调整后净利润仅207亿元、同比-38%,利润被AI投入明显侵蚀。回报端同样清晰:AI云与算力服务收入484亿元、同比+45%,EBITA利润56亿元、同比+133%。依托公有云底座,阿里是目前最快将AI投入转化为实际收入的一家。
与阿里形成对照的是腾讯。腾讯将海量算力内化进微信13亿用户的生态中,扮演“二房东”角色。Q2营收首次突破2,000亿元,录得2,048亿元、同比+11%,但528亿元资本开支远超市场预期。这套模式的症结在于:算力被微信内的AI应用消耗,回报周期长且隐蔽,自由现金流-138亿元便由此而来。
体量最小的是百度。它是这几家中最依赖“卖算力与Token”变现的一家,先发优势曾带来第一波红利。但盈利质量显著承压:Q2归母净利仅23亿元左右、同比-68%。在阿里云与火山引擎的规模压制下,这一阵地能坚守多久,取决于其与头部云的差距能否收窄。
投入力度最大的则是字节。2,000亿元资本开支规划居四家之首,火山引擎算力内需与对外服务双线推进。作为未上市公司,字节不承受资本市场的季度利润压力,投入不受当期业绩约束;但火山引擎能否真正放量,商业模式能否兑现,仍是四家中不确定性最高的一环。
把镜头拉回中美
不计成本的投入,终究要面对资本市场的检验。置于全球坐标系看,高盛绘制的2026年AI投资版图显示:全球AI相关总投资将突破1万亿美元,美国本土接近6,000亿美元、占比近六成。规模本身不足以解释一切,更关键的是结构性差异的展开。美国由超大规模云厂商主导,三家模式高度趋同、资本开支节奏几乎同步;中国则格局极度分散,卖算力的、内化生态的、靠Token变现的、纯战略投入的,四种模式同时下注。分散,且高速推进。
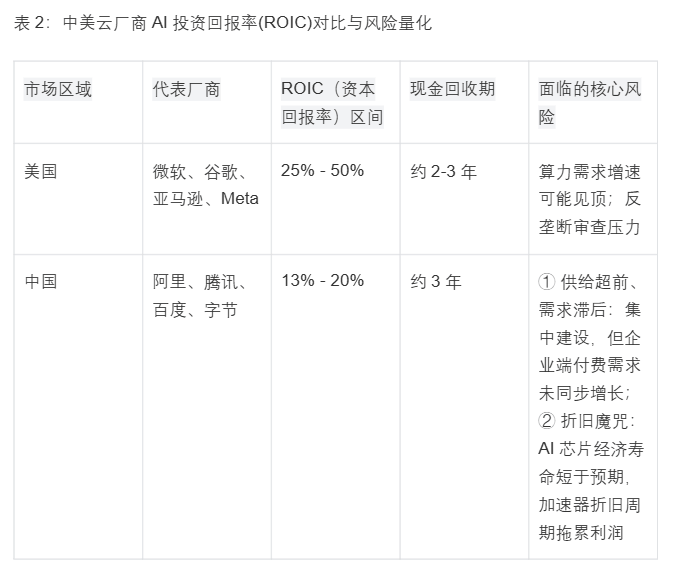
中美AI资本回报的差距,本质上是两个产业阶段的分野。摩根士丹利测算,北美云厂商AI投资ROIC约25%-50%,中国同行仅13%-20%。差距客观存在,但需置于各自的发展坐标中评估:美国云厂商自2020年前后便开始规模化部署AI基础设施,如今已进入“收获期”,算力租赁、大模型API调用形成稳定现金流,边际扩张成本持续走低;中国厂商的大规模投入集中在2025至2026年,相当于在一年内走完美国三年的建设周期,前期投入集中摊销,ROIC阶段性偏低是产业规律,并不构成竞争力问题。
结构性优势层面,中国并不逊色。制造端,同等资本开支可部署更多物理算力,成本优势清晰;应用场景端,全球最大的工业互联网、智能驾驶、智慧城市市场都在中国,变现路径远不止卖算力一条;能源配套端,绿电并网、特高压传输、核电建设的推进速度都快于美国,长期运营成本曲线可能更优。
高盛8月报告预计,2026年美国AI投资对GDP增速的净拉动仅约0.1个百分点,边际效益正在递减;东吴证券测算,人工智能对中国GDP增速的拉动约为0.3至0.5个百分点,尚未完全释放。随着算力资产折旧推进、应用生态成熟,中国AI投资的ROIC有望在未来18至24个月内逐步改善。中美AI竞赛,比的不是优劣,是节奏。
决定生死的三件事
这场千亿豪赌,最终由三个变量裁决。
第一根弦系在英伟达的Rubin周期上。8月26日,英伟达披露最新财报,Q2营收962亿美元、同比+106%;Vera Rubin已进入量产、Q4出货爬坡,涨价15%以上将在2027年初出货时生效,直接传导至中国采购成本。面对成本飙升,中国巨头将在继续承接订单与加速转投国产芯片之间作出选择。
第二根弦是国产替代的拐点。腾讯65%以上的国产芯片采购比例是风向标。燧原、寒武纪的产能与良率若能按期放量,摩根士丹利模型中“更高硬件成本”拖累ROIC的困境才可能被根本逆转。这是降本的关键,也是分水岭。
第三根弦悬在C端。目前的收入端,本质上都在B端卖铲子、卖水。一个ChatGPT级别的现象级产品能否在中国出现,直接决定腾讯的内化模式和字节的投入模式能否兑现。没有C端爆发,算力过剩终将面临清算。
仅用理性的投资回报框架去衡量这场AI竞赛,会误判其底层逻辑。这本质上是一场被“不投就出局”的恐惧驱动的生存博弈。800亿港元配售获得全球多地主权基金的认购,本身已说明:最审慎的长线资本已经开始用脚投票。
对这些巨头而言,真正的问题早已不是“这笔账算不算得过来”,而是“如果算不过来,对手却算了过来,怎么办”。
中国云厂商ROIC仅13%-20%、美国同行达25%-50%的差距,最终以何种形式收敛,尚无定论:被国产芯片的产能爆发拉平,还是被一次泡沫破裂强制出清。留给巨头们的时间,已经不多了。(本文首发钛媒体APP,作者 | AGI-Signal,编辑 | 赵虹宇)