

利润增长171%之后,雍禾医疗应该重新估值了
有一段时间没有跟踪雍禾医疗,翻了下这次中报,感觉公司变化比较大。
2026年上半年,雍禾收入9.81亿元,同比增长13.8%,毛利6.77亿元,同比增长23%,净利润7546万元,超过2025年全年,同比增长170.9%。
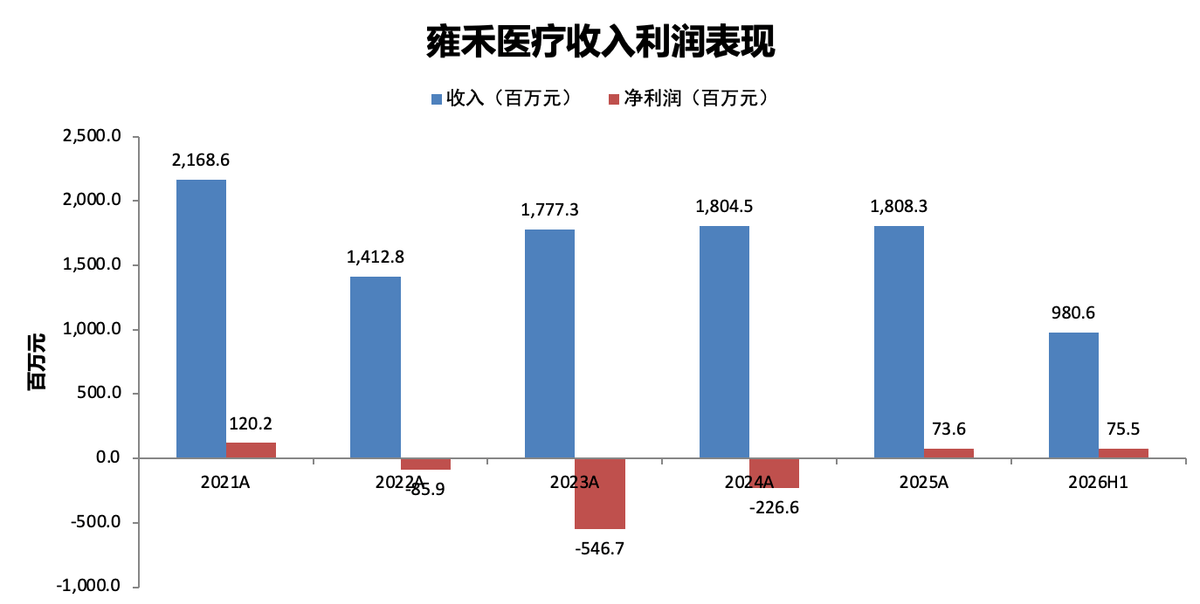
经营现金流也不错,上半年做到2.64亿元,期末现金和定期存款8.84亿元,没有银行借款。
结合多季度业绩表现看,明确走出了亏损低谷,后续持续扩大盈利预期强烈。
门店成熟,毛利率提升至69%
雍禾2021年上市的时候,全年收入21.69亿元,净利润1.20亿元。当时的逻辑很简单,国内脱发人群多、植发渗透率低、连锁机构可以快速开店,市场愿意给成长溢价。
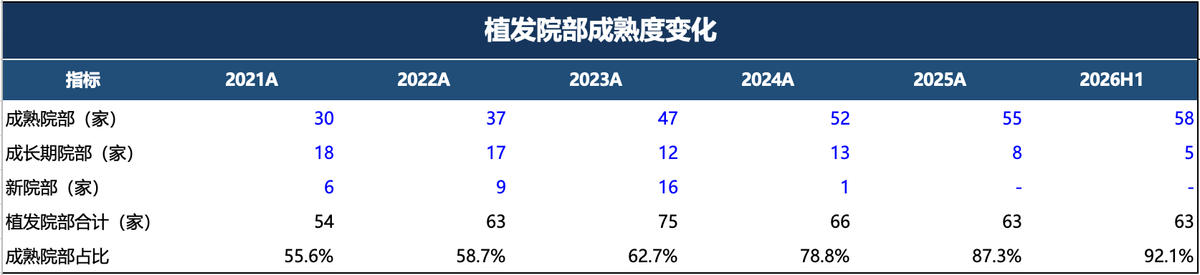
到了2023年,植发院部数量一度达到75家高点,随着营销、租金、折旧和低利用率一起压上来,经营压力凸显,属于雍禾至暗时刻。
好在2024年之后,公司转向收缩提效,低效院部关停或合并,到2025年资本开支逐年则从2023年的1.71亿元,降到2024年的5376万元和2025年的1890万元。
截至2026年上半年,雍禾成熟院部达到58家,占现有植发院部的比例已经超过九成,经营现金流2025年的4.96亿元。
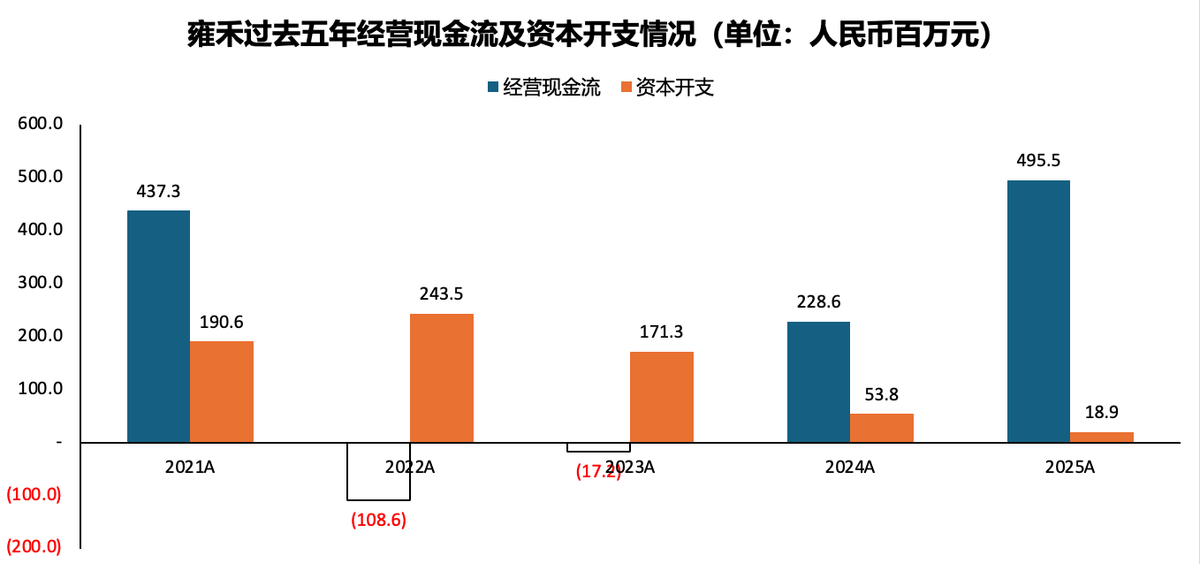
对比门店成熟度和资本开支,可以明显看到,雍禾这两年利润反转,核心是来自门店成熟、折旧摊销下降和运营效率提高。
毛利率指标看持续改善,同比从2025H1的63.9%提高到69%,提升了5.1个百分点。电话会上,公司称其中大约4.7个百分点来自早期门店装修摊销结束,以及上半年没有新增大型院部,采购价格下降贡献0.4个百分点。
也需要指出,暂时销售费用方面没有明显下降。上半年销售及营销费用从3.81亿元增加至4.43亿元,销售费用率由44.3%升至45.2%。
管理层说单个植发客户的获客成本已经明显下降,但公司又把钱投向女性、三四线、医学养护和海外市场,所以总费用仍然较高。
毛利改善和行政效率提升,从财报业绩指标看,经营质量比较健康。
植发手术占比提升,女性客户占比达34.4%
具体到业务层面,2026年上半年的业务,植发医疗服务收入7.43亿元,同比增长12.3%,植发患者达到4.08万人,同比增长21.8%。
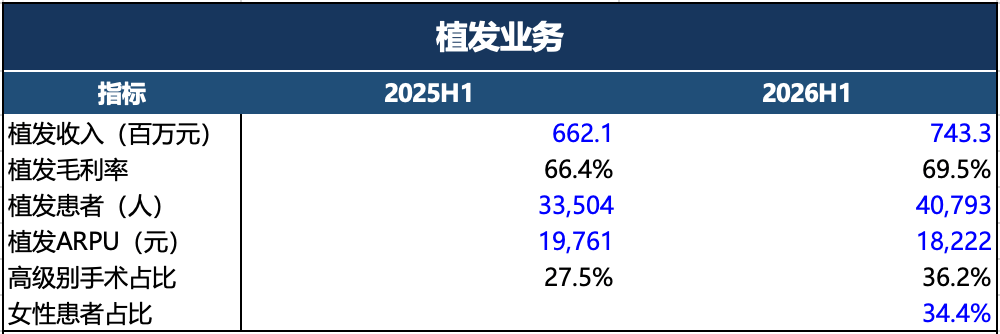
患者增速明显高于收入增速,原因是植发ARPU从19761元降至18222元,同比下降7.8%。
好的一面是,高级别手术占比在提高。业务院长级和雍享服务合计占比从27.5%升到36.2%,女性植发患者占到34.4%,高端服务结构改善。
女性植发这一点是这份财报比较值得关注的点。上半年女性植发患者超过1.4万人,占比34.4%,女性业务收入同比增长大约40%。管理层还提到,不剃发手术占比较去年提高15%以上。
女性客户和传统男性脱发客户的需求不太一样。男性更多解决脱发问题,女性更关注发际线、额角、鬓角、美学设计以及术后即刻效果,对不剃发技术和服务体验的要求也更高。
这类业务非常接近“医疗+美学”,无论是服务溢价还是后续养护的可能性会更高。目前雍禾新业务当中,女性植发能够同时看到流量、患者和收入增长的数据,兑现度比产品、机器人和海外业务更高。
雍禾推行一口价和三级医生分层,价格透明能够有效降低消费决策门槛。从手术量增长看,这套方法确实有效,后续价格透明度进一步提升,公司大概率可以依靠品牌、医生和服务保持溢价。
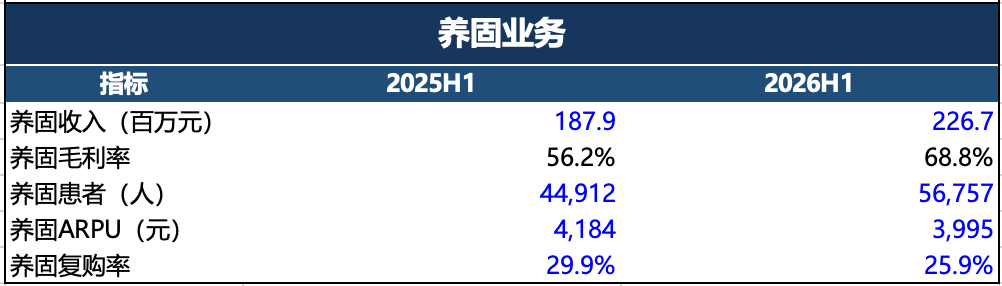
再看医疗养固,上半年收入2.27亿元,同比增长20.7%,患者人数增长26.4%。但养固ARPU由4184元降至3995元,套餐复购率也从29.9%降到25.9%。
从一次性植发,延伸到头皮健康、原生发管理和术后长期养护,这个方向没有问题。植发属于低频手术,养固有机会提高客户生命周期价值。
现阶段养固客户仍较多来自植发术后客群。管理层表示目前推广端还是优先承接重度脱发客户,等1+N小型诊所铺开后,有机会从轻度脱发阶段开始获客。
“一体两翼+1+N”
“一体”是实体医疗交付,两翼分别是史云逊生物科技和AI、机器人。实体端则由一个手术中心搭配多家小型毛发诊所,大院负责手术,小店负责检测、养护、产品和长期管理。
这套模式在逻辑上是成立的。大型植发医院成本高,不适合密集铺设,100—200平方米的小型诊所可以进入社区和商圈,降低消费者就诊距离,也更适合慢病管理。
公司正在深圳试点,第一家小店计划9月开业。管理层预计单店投入约120万元,月收入达到30万元左右可以盈亏平衡,远期计划布局150家小店。
目前第一批门店还没有真实数据披露,等后续年报出来,需要关注下单店月收入、获客成本、复购率等指标,会直接关系到150家小店利润预测。
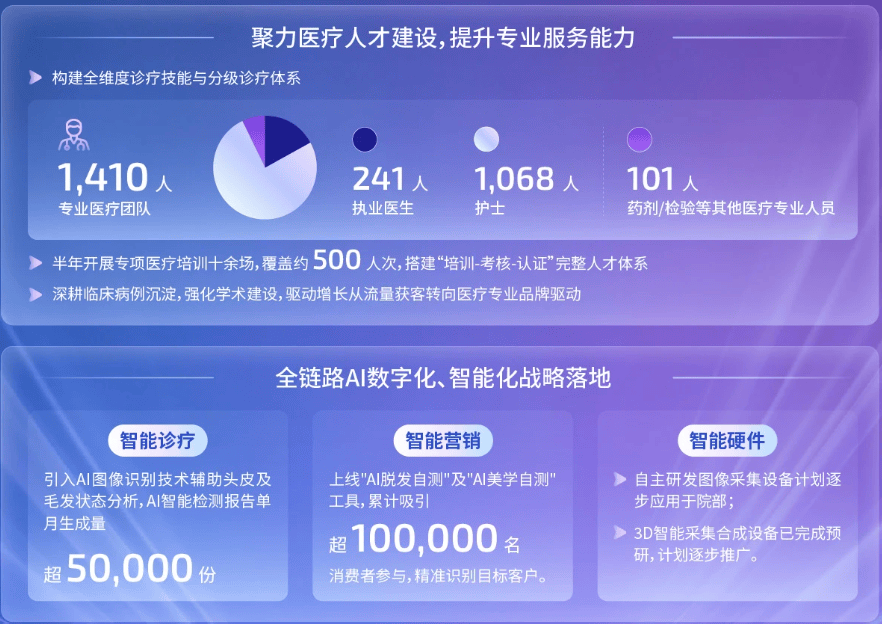
AI方面。公司披露,自测工具上半年吸引近10万用户,老院转化率提高约8%,销售AI智能体使销售人效提高85%以上,AI头皮检测每月产出近5万份报告,病历识别准确率超过95%。
通过数据看,AI目前主要应用在销售效率、医生标准化和跨院部数据管理上,优化总体经营效率。
关于估值
截至8月21日,雍禾股价2.49港元。以约5亿股加权平均股数粗算,市值约12.45亿港元,折合人民币约10.68亿元。
管理层给出的2026年全年净利润目标是1.3亿元,对应大约8.2倍市盈率,个人觉得公司的合理估值应该是20倍PE以上。公司期末现金及定期存款8.84亿元,现金安全垫相当厚。管理层表示会派息,这个要等最终公告出来,如果最终按60%的派息比例分红,股息率大约在7%左右。
公司前几年连续亏损,结合市值因素,按规则猜测卖方覆盖少。
但转机已经出现,今年5月中金覆盖公开目标价为2.46港元,和现价非常接近,不过这个是在中报前,估值逻辑更过聚焦在女性用户和AI等经营质量改善方面。
现在的雍禾,已经走出至暗时刻,利润和现金流拐点已经确认,资产负债表比较安全,1+N小店战略下,单店模型跑通潜在预期,正在重建业务增长模型,当前估值有进一步修复空间。