

开立医疗(300633)2025年年报简析:营收净利润同比双双增长,应收账款上升
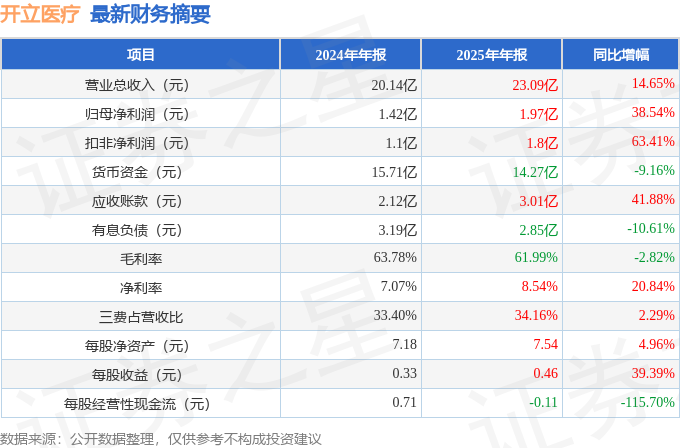
据证券之星公开数据整理,近期开立医疗(300633)发布2025年年报。截至本报告期末,公司营业总收入23.09亿元,同比上升14.65%,归母净利润1.97亿元,同比上升38.54%。按单季度数据看,第四季度营业总收入8.5亿元,同比上升38.0%,第四季度归母净利润1.64亿元,同比上升390.16%。本报告期开立医疗应收账款上升,应收账款同比增幅达41.88%。
该数据低于大多数分析师的预期,此前分析师普遍预期2025年净利润为盈利2.54亿元左右。
本次财报公布的各项数据指标表现尚佳。其中,毛利率61.99%,同比减2.82%,净利率8.54%,同比增20.84%,销售费用、管理费用、财务费用总计7.89亿元,三费占营收比34.16%,同比增2.29%,每股净资产7.54元,同比增4.96%,每股经营性现金流-0.11元,同比减115.7%,每股收益0.46元,同比增39.39%
财务报表中对有大幅变动的财务项目的原因说明如下:
- 经营活动产生的现金流量净额变动幅度为-115.7%,原因:本期支付给职工以及为职工支付的现金增加12,206.22万元以及购买商品、接受劳务支付的现金增加32,307.51万元。
- 投资活动现金流出小计变动幅度为-37.85%,原因:本期购买银行理财产品减少。
- 投资活动产生的现金流量净额变动幅度为64.74%,原因:本期购买理财产品支出金额减去赎回理财产品金额小于上年同期。
- 筹资活动现金流入小计变动幅度为-46.19%,原因:本期取得银行借款收到的现金减少。
- 筹资活动产生的现金流量净额变动幅度为-209.94%,原因:本期取得银行借款收到的现金减少。
- 现金及现金等价物净增加额变动幅度为-69.81%,原因:本期经营活动产生的现金流量净额减少。
- 货币资金变动幅度为-9.16%,原因:本期一年以上大额存单重分类至其他非流动资产。
- 应收款项变动幅度为41.88%,原因:本期信用期内应收账款增加。
- 合同负债变动幅度为-53.6%,原因:本期预收货款减少。
- 租赁负债变动幅度为-30.1%,原因:本期按照房屋租赁合同支付租金。
- 交易性金融资产变动幅度为-45.91%,原因:本期银行理财产品到期赎回。
- 应收票据变动幅度为-75.45%,原因:本期应收银行承兑汇票减少。
- 其他应收款变动幅度为-65.97%,原因:期末应收出口退税款减少。
- 其他权益工具投资变动幅度为-35.18%,原因:本期其他权益工具投资计提减值。
- 递延所得税资产变动幅度为77.64%,原因:本期可抵扣亏损增加以及内部交易未实现利润增加确认递延所得税资产。
- 其他非流动资产变动幅度为145.2%,原因:本期将一年期限以上的大额存单重分类至其他非流动资产。
- 应交税费变动幅度为48.07%,原因:本期应交增值税增加。
- 其他流动负债变动幅度为-78.87%,原因:本期待转销项税额减少。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.71%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为8.54%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为14.56%,投资回报也较好,其中最惨年份2020年的ROIC为-1.69%,投资回报极差。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报8份,亏损年份1次,需要仔细研究下有无特殊原因。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为31.7%/9.6%/10.6%,净经营利润分别为4.54亿/1.42亿/1.97亿元,净经营资产分别为14.33亿/14.8亿/18.53亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.25/0.21/0.29,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.3亿/4.26亿/6.66亿元,营收分别为21.2亿/20.14亿/23.09亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达152.33%)
分析师工具显示:证券研究员普遍预期2026年业绩在3.53亿元,每股收益均值在0.82元。
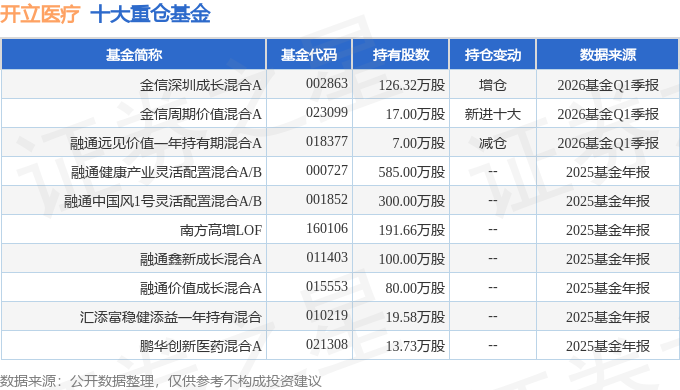
持有开立医疗最多的基金为金信深圳成长混合A,目前规模为2.46亿元,最新净值3.1536(4月16日),较上一交易日上涨1.06%,近一年上涨61.14%。该基金现任基金经理为黄飙 杨超。
最近有知名机构关注了公司以下问题:
问:公司各产品线在 2025年国内中标情况?
答:2025年,国内医疗终端的招标开始复苏,在此背景下,公司各产品线凭借良好的产品力均取得较好成绩。据公司初步统计以及第三方数据验证,2025年公司超声、内镜、外科、ivus产品终端中标金额均明显增长,合计中标金额取得历史新高;各细分领域,从中标数据看,公司超声产品市场地位稳健,内镜市场份额显著提升,外科、ivus产品的中标排名快速前进,四条业务线在细分领域均处于国内前列。
由于过去医疗行业整顿原因,公司报表端收入相比中标有所延迟,但终端医疗机构采购恢复正常,医疗设备市场规模显著增长,代表行业逐渐走出低谷期,公司对未来发展更有信心,公司多产品线战略开始进入收获期。
问公司内镜 2025年进入国内三级医院情况?
2025年,公司内镜新进入国内三级医院接近 150家,同比增幅较大,公司内镜在国内三级医院历史累计装机家数(不含复购)达到 680余家,代表公司内镜在国内高端医院的认可在提速。
问公司 ivus业务未来发展规划?
受国内支架集采影响,ivus(血管内超声)在 PCI手术(经皮冠状动脉介入治疗)中的渗透率快速提升,ivus市场规模连续几年快速增长。国内 ivus市场份额主要被进口品牌占据,近几年国产ivus取得突破,公司 ivus产品上市后,成功入围省际集采,业务收入在 2024年、2025 年实现高速增长,但总体收入规模仍不大。随着公司 ivus产品新品不断上市,降本后产品毛利率得到修复,公司ivus业务未来有望在收入继续取得快速增长的同时,产品线逐渐实现扭亏为盈。
问公司 HD-650系列内镜在 2025年的销售情况?
公司 HD-650 系列内镜自 2025 年二季度上市后,临床表现优异,受到国内外专家的广泛好评。650在图像画质、镜体操控、多镜种适配等方面取得较大提升,具备与高端进口品牌同台竞争的实力。2025年公司 650销售超过百台,产品单价、毛利率均较高,带动公司内镜产品线整体毛利率维持高位。公司预计 2026年起 650将成为公司内镜销售的主力型号,助推公司内镜市场份额的继续提升。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。