

中船特气半年报营收增83%,归母净利润翻倍,六氟化钨收入暴增近3倍 | 财报见闻
7月17日盘后,中船特气交出科创板首份2026年半年报。
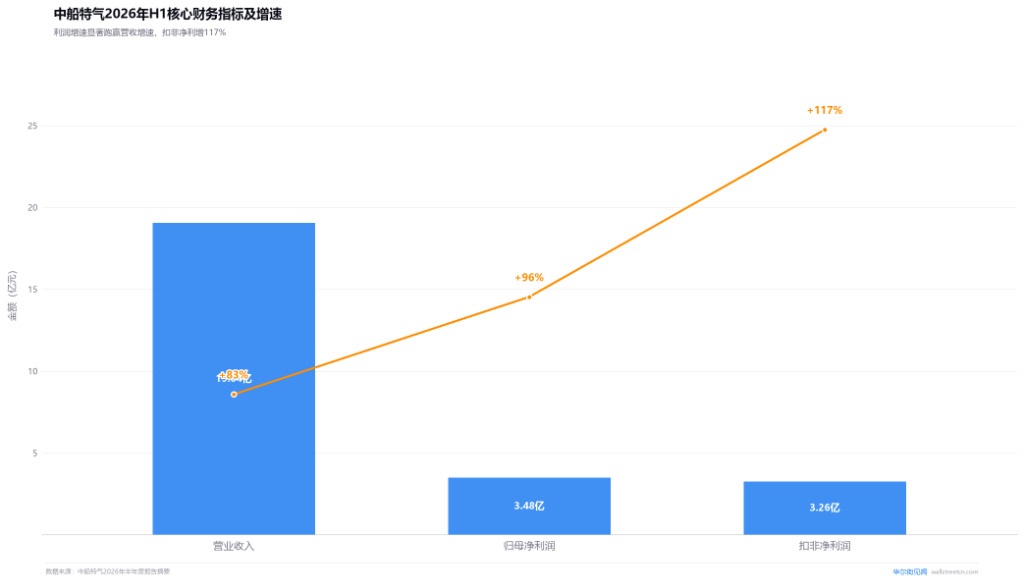
财报显示,公司上半年实现营业收入19.04亿元,同比增长83.13%;归母净利润3.48亿元,同比增长95.63%;扣非归母净利润3.26亿元,同比增长117.08%。利润增速明显跑赢营收增速,盈利质量在改善。
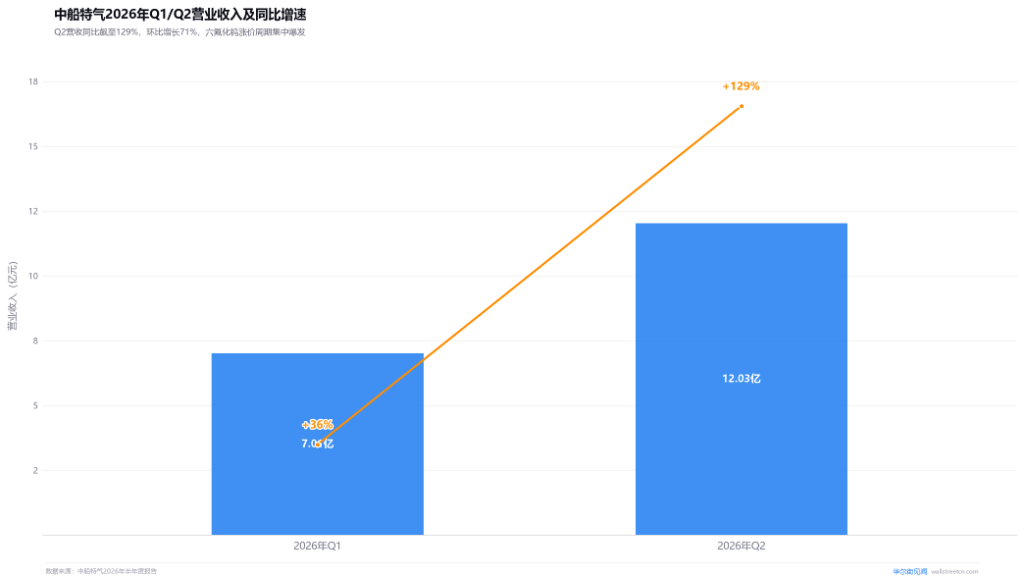
拆开季度看,增长在加速:一季度营收7.01亿元、同比增36%,二季度营收12.03亿元、同比飙至129.49%,环比增长71.49%。二季度归母净利润2.47亿元,同比增长170.51%,环比增长143.38%。Q2单季利润几乎等于上半年总利润的71%。
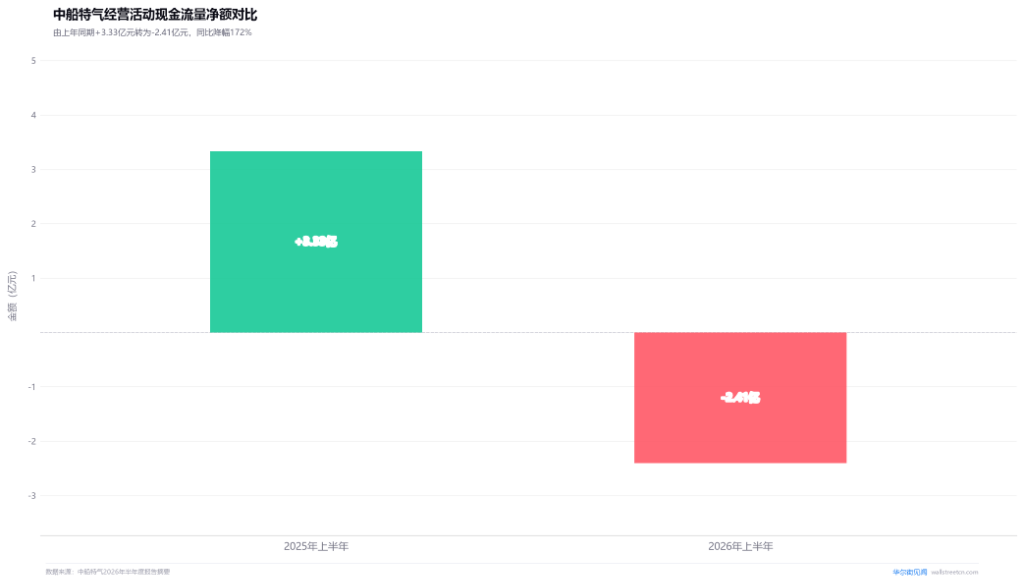
公司直指头号功臣——六氟化钨产品营收同比增长近3倍,量价齐升是业绩爆发的核心驱动力。但与此同时,经营活动现金流净额由上年同期的+3.33亿元转为-2.41亿元,同比降幅172.19%。利润在加速、现金在流出,这个反差值得细看。
六氟化钨量价齐升的三重共振
六氟化钨是先进制程CVD前驱体,半导体制造中的高价值耗材,具有较高的技术、产线设备及安全合规壁垒。上半年六氟化钨产品营收同比增长近3倍,背后是供给收缩、需求扩张、公司放量三重因素的共振。
供给端,境外高纯钨粉供给受限,日本企业停产致使全球供给缺口扩大。广发证券7月中旬研报指出,扩产周期长、长协锚定趋弱,六氟化钨涨价周期将持续。需求端,AI先进制程与高堆叠存储(HBM、3D NAND)需求持续扩容,全球六氟化钨市场呈紧平衡态势。
公司端,中船特气依托完整的上游原料自主配套优势,在供给紧缺窗口期实现量价齐升。截至报告期末,公司拥有2000吨六氟化钨年产能,是全球最大超高纯六氟化钨产能生产基地。借此窗口期,六氟化钨产品在境内实现新增产线全覆盖,境外获头部客户送样测试与产线全流程验证机会,目前长协签订工作有序推进。在美光、铠侠、英特尔、SK海力士等国际主流存储及逻辑芯片客户中,该产品市占率稳步提升。
中邮证券表示,中船特气作为半导体先进制程与3D存储制造过程中关键电子特气六氟化钨的主要供应商,有望充分受益于此次行业供给收缩与涨价。
Q2增速为何突然飙到129%
一季度营收同比增36%,二季度直接飙至129.49%——这种加速曲线在财报中并不常见,说明六氟化钨的涨价周期在二季度集中爆发。从季度绝对值看,Q1营收7.01亿元、归母净利润1.01亿元(同比仅增16.86%),Q2营收12.03亿元、归母净利润2.47亿元(同比增170.51%)。
Q1利润增速(16.86%)远低于营收增速(36%),说明一季度产品价格尚未充分传导,毛利率承压。到了二季度,六氟化钨量价齐升效应集中释放,利润增速(170.51%)大幅超过营收增速(129.49%),毛利率显著改善。这种从“增收不增利”到“增收更增利”的切换,是六氟化钨涨价周期落地的直接证据。
从半年报整体看,利润总额同比增长99.79%,接近翻倍,与扣非净利增速(+117.08%)基本同步,说明非经常性损益对利润的干扰不大。加权平均净资产收益率从3.15%提升至5.86%,增加2.71个百分点。基本每股收益从0.34元增至0.66元,增幅94.12%。
不过,研发投入占营业收入的比例从5.33%降至3.55%,减少1.78个百分点。在营收基数放大的背景下,这一比例下降需要从半年报全文核实研发投入绝对值是否同步增长。
现金流转负的真相
这是本份财报最大的预期差。上年同期经营现金流净额为+3.33亿元,今年上半年变为-2.41亿元,方向完全反转。公司给出了明确解释:报告期内备货叠加主要产品六氟化钨原材料价格上涨,导致采购支付现金较大,同时账期内应收账款增加。换言之,现金流出主要源于囤货和赊销两个因素,并非经营亏损。
资产负债表印证了这一说法。应收账款从5.02亿元增至9.50亿元,增长89.29%;存货从3.37亿元增至6.57亿元,增长95.00%——两者增幅与营收增幅(83%)大致同步,说明是规模扩张带来的自然增长。同时,短期借款从0增至6.00亿元,长期借款从4.00亿元增至6.00亿元,公司主动加杠杆补充流动性。不过货币资金仍有25.83亿元,短期偿债能力尚无压力。
值得注意的是,总资产从上年末的72.42亿元增至76.46亿元,增幅仅5.58%,而营收增幅高达83%。这意味着资产周转率在显著提升——公司用差不多规模的资产撬动了近一倍的营收。但如果现金流持续为负,高周转的可持续性就值得跟踪。
产品矩阵与行业位置
除六氟化钨外,公司其他产品也在增长。三氟化氮产品上半年营收同比增长约13%,在市场拓展上实现境内外双突破;三氟甲磺酸系列产品持续放量,上半年实现营收约2.12亿元,同比增长超40%。截至报告期末,公司产品达98种,涵盖三氟化氮、六氟化钨、无机类气体、混合类气体、氟碳类气体等。三氟化氮年产能1.85万吨,与六氟化钨一起位居国内、世界前列。
从股东结构看,派瑞科技有限公司持股69.17%,中船投资发展有限公司持股3.44%,两家关联方合计持股超72%,实际控制人为中国船舶集团有限公司。前十大股东中出现多只半导体主题ETF,包括国泰中证半导体材料设备主题ETF、华夏上证科创板半导体材料设备主题ETF、嘉实上证科创板芯片ETF等。J.P. Morgan Securities PLC以自有资金持有0.24%股份,位列第十大股东。截至报告期末,股东总数47,021户。
盘面上,中船特气7月17日收盘跌1.57%,报251元/股,最新总市值1329亿元。
下半年需要盯住什么
综合来看,六氟化钨的涨价周期是中船特气当前最大的beta,但现金流转负是需要持续跟踪的信号。下半年有几个变量值得关注。
一是六氟化钨价格走势与海外长协落地节奏。广发证券指出扩产周期长、长协锚定趋弱,涨价周期将持续。如果判断成立,公司下半年业绩有望进一步加速。海外长协的签订将锁定长期收入,平滑周期波动。在美光、铠侠、英特尔等客户中市占率提升的趋势如果延续,全球化布局将为公司打开第二增长曲线。
二是现金流改善时点。如果上半年负现金流主要是备货所致,下半年随交付确认应看到改善。应收账款和存货的周转效率是关键观察指标。短期借款新增6亿元也说明公司在主动管理流动性,后续借款规模的变化值得跟踪。
三是产能扩张进度。当前2000吨六氟化钨年产能已满负荷运转,新增产能的投产时间将决定公司能否承接更多订单。研发投入占比降至3.55%的趋势也需关注——在国产替代关键阶段,研发强度是否足够将影响长期竞争力。