

财说|毛利率持续为负、债务高企,凯盛新能深陷光伏玻璃周期泥潭
一纸警示函,将年年亏损的凯盛新能(600876.SH)重新拉回了公众视野。
因信息披露违规、大额诉讼仲裁未及时披露等合规问题,凯盛新能本月初收到警示函,公司及董事长、总经理、董秘三方责任人同步被记入证券期货市场诚信档案。
从2021-2023年连续稳定盈利,到 2024 年由盈转亏、2025 年亏损翻倍,2026 年上半年预计亏损进一步扩大,主营光伏玻璃的凯盛新能正行走在行业过剩周期的悬崖边缘。售价三年断崖下跌、毛利率持续为负、资产负债率节节攀升,叠加大额诉讼仲裁信息披露滞后,这家光伏玻璃企业怎么了?
毛利率持续为负
截至5月8日,凯盛新能连续 12 个月累计诉讼仲裁金额 3.33 亿元,占最近一期经审计净资产绝对值 10.73%,触及重大事项披露标准,但公司迟至6月29日才补充披露相关信息,违反上市公司信息披露及时性要求。
界面新闻记者注意到,后续更新数据显示,截至6月底,凯盛新能及下属子公司连续 12 个月内未及时披露诉讼、仲裁合计 23 起,涉案总金额 4.69 亿元,占最近一期经审计净资产 15.11%;其中公司及子公司作为原告的案件 19 起,涉案金额 3.02 亿元,占总涉案金额 64.52%。
凯盛新能方面回应称,多数诉讼、仲裁尚未开庭审理或出具判决,相关事项对当期及期后利润影响存在不确定性,将依据会计准则与案件进展开展会计处理。
注册会计师李晴向界面新闻记者表示:“涉案金额超 4.69 亿元,占净资产超 15%,属于对投资者判断公司资产、盈利存在重大影响的事项,延迟披露近两个月,反映公司内控、信披管理存在明显漏洞。监管出具警示函并记入诚信档案,会对公司后续定增、发债等资本运作形成约束;同时大额诉讼多为应收款追偿,侧面印证下游客户回款困难,资产质量风险与合规风险形成共振。”
警示函的背后,是光伏玻璃行业价格战击穿了凯盛新能盈利底盘。Wind 数据显示,2021-2023 年公司归母净利润分别为 2.65 亿元、4.09 亿元、3.95 亿元,连续三年稳定盈利;2024 年行业供需失衡加剧,公司全年归母净利润亏损 6.1 亿元,同比下滑 255%;2025 年公司亏损规模近乎翻倍,全年营收 32.44 亿元,同比下滑 29.4%,归母净利润亏损 9.14 亿元,同比下滑 50%。
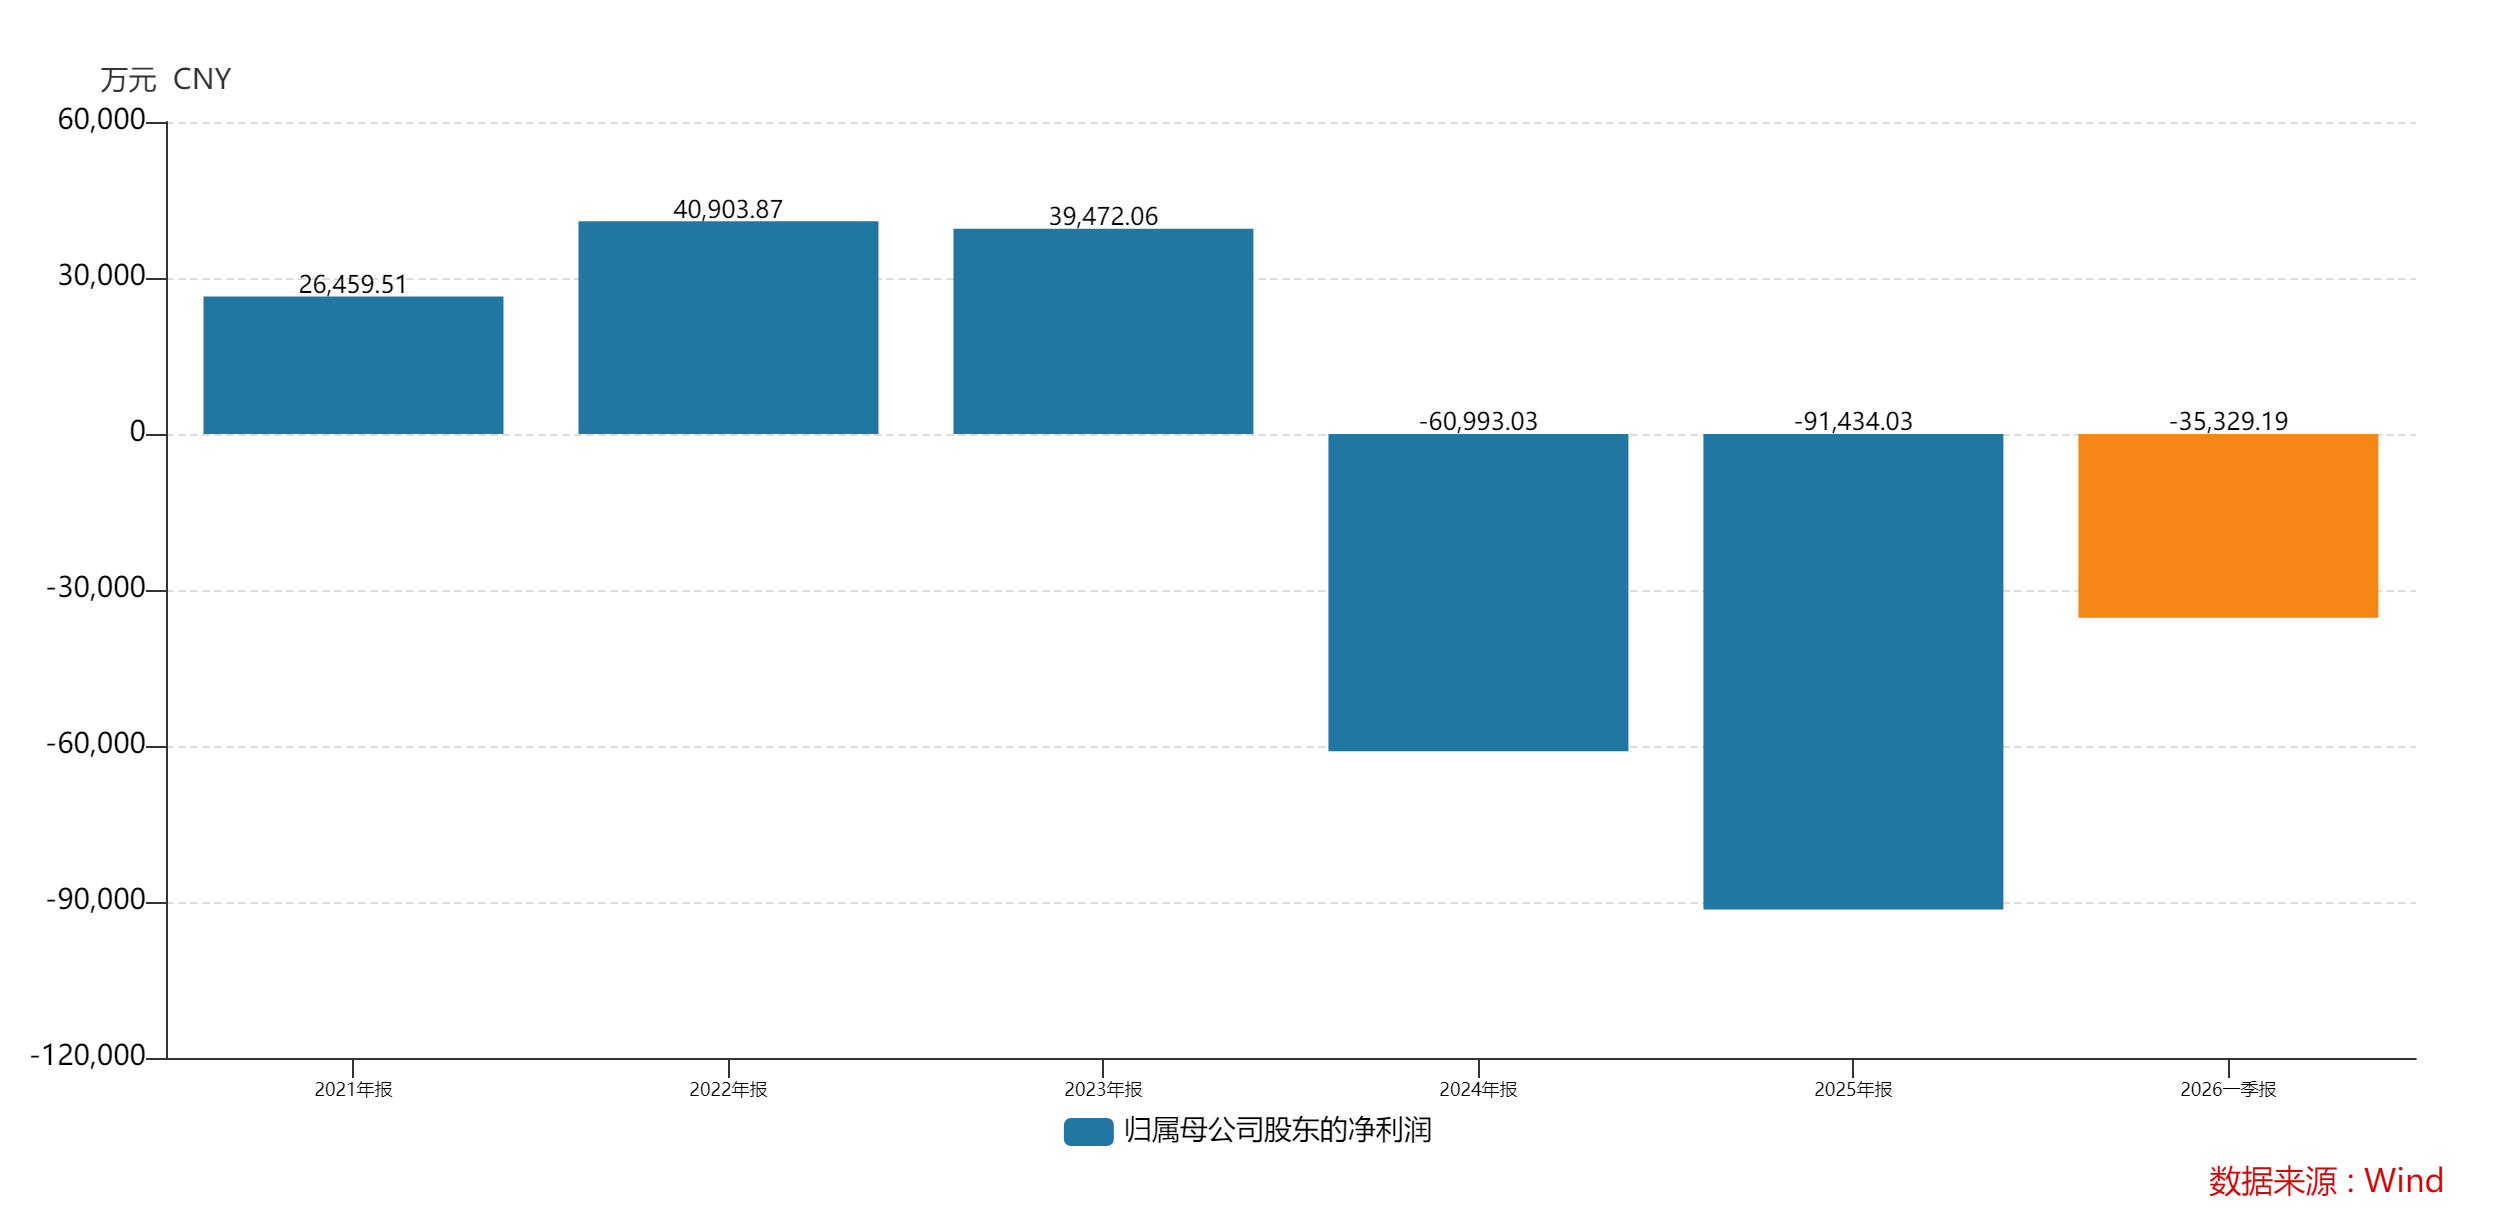
数据来源:Wind、界面新闻研究部
2026 年一季度,凯盛新能经营压力并未缓解,单季度营收 6.73 亿元,同比下滑 25%;归母净利润亏损 3.53 亿元,同比下滑 182%;扣非净利润亏损 3.55 亿元,同比下滑 175%。公司预计上半年归母净利润亏损 7.53 亿元至 8.9 亿元,扣非净利润亏损 7.56 亿元至 8.95 亿元,对比 2025 年同期归母净利润亏损 4.49 亿元,亏损幅度有所扩大。
对于业绩持续走弱,凯盛新能表示,2025 年、2026 年上半年亏损扩大核心源于两大因素:其一,光伏玻璃行业供强需弱格局固化,产品价格持续探底,终端装机需求支撑不足,销量同步下滑,营收规模收缩;其二,产品成本降幅显著滞后于售价下跌幅度,主营业务毛利率持续下行,叠加基于谨慎性原则计提大额资产减值准备,进一步侵蚀利润。
光伏行业分析师王鹏对界面新闻记者表示:“2025 年是光伏全产业链深度调整的一年,产能过剩不是单一环节问题,而是全链条供需错配。光伏玻璃作为重资产赛道,窑炉产线固定折旧、燃料成本刚性强,凯盛新能当下正陷入这种‘生产即亏损、停产即减值’的两难局面。”
产能过剩直接导致价格战,由此成为凯盛新能盈利崩塌的核心根源,光伏玻璃市场均价连续三年下跌,盈利空间被持续压缩直至彻底倒挂。数据显示,2023 年公司光伏玻璃销售均价17.53元/㎡,2024年跌至13.31元/㎡,2025年为10.38元/㎡,三年累计跌幅超40%。
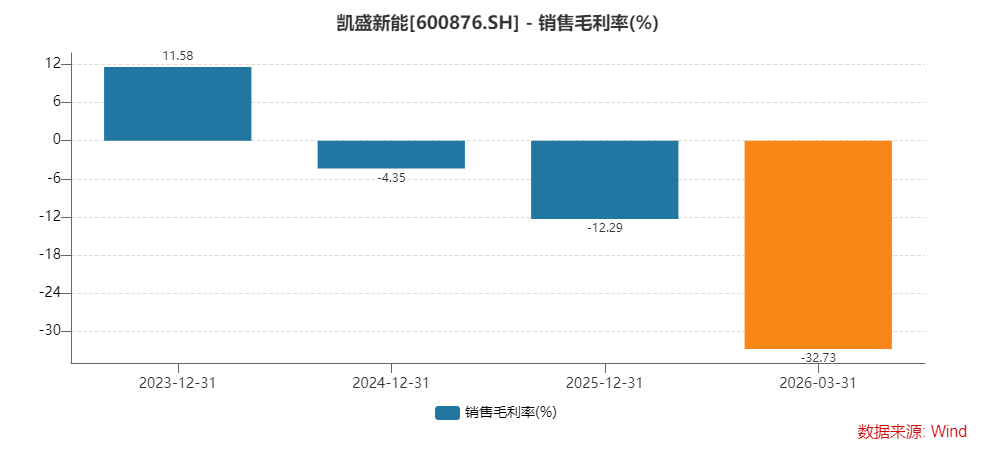
售价持续下行直接带动毛利率恶化,2023年凯盛新能销售毛利率 11.58%,尚能稳定盈利;2024 年行业价格战加剧,公司毛利率转为-4.35%;2025 年毛利率进一步跌至-12.29%;2026 年一季度毛利率更是跌至-32.73%,单季度主营业务亏损程度创下历史新高。2025 年公司主营业务毛利率-12.41%,意味着每销售一平米光伏玻璃,收入不足以覆盖原材料、燃料、人工等基础生产成本。

数据来源:Wind、界面新闻研究部
王鹏告诉界面新闻记者:“光伏玻璃属于重资产连续生产行业,窑炉一旦点火无法轻易停工,冷修关停会产生停工损失。2025-2026 年行业内多数中小窑炉都在被动亏损生产,头部企业依靠大吨位窑炉成本优势小幅压缩亏损,凯盛新能虽推进‘停小建大’优化产能,但存量小吨位产线仍处亏损状态。”
凯盛新能2025年明确推进停小建大策略,计划提升大吨位窑炉产能比重,通过规模效应降低单位制造成本,但落地过程中矛盾凸显。一方面,现有小吨位窑炉能耗、单位成本偏高,持续生产持续扩大亏损;另一方面,行业产能过剩背景下新建大吨位产线,会进一步加剧资金投入压力与行业供给过剩,陷入 “优化产能无缓解亏损,维持现状持续失血” 的两难。
中国光伏行业协会数据也印证这一现象。2025 年光伏全产业链名义总产能突破 1100GW,但全球实际装机需求仅 600GW 左右,国内各环节产能利用率不足 60%,其中组件开工率为48%。协会预测 2026 年国内新增光伏装机 180GW-240GW,相较 2025 年 317GW 新增装机规模明显回落,下游需求收缩将持续压制光伏玻璃价格修复空间。
分环节产量数据显示,2025 年多晶硅产量 134 万吨,同比下滑 26.4%;硅片产量 680GW,同比下滑 9.7%;仅组件产量小幅增长 5.4%,终端需求疲软传导至上游辅材端。
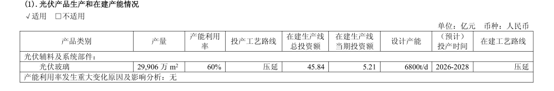
值得一提的是,凯盛新能2025年产量为2.99亿平米,产能利用率也为60%。
数据来源:公司公告、界面新闻研究部 76.1%的资产负债率
界面新闻记者注意到,持续亏损叠加前期扩产投入,凯盛新能负债规模逐年走高,资产负债率连续四年上行,短期偿债压力不小。财务数据显示,公司资产负债率 2023 年末为 59.34%,2024 年末升至 65.45%,2025 年末达到 73.77%,2026 年一季度进一步升至 76.10%,杠杆水平持续走高。

数据来源:Wind、界面新闻研究部
截至 2026 年 3 月末,凯盛新能有息负债合计达 66.1 亿元,其中短期借款 27.48 亿元、一年内到期非流动负债 10.62 亿元、长期借款 28 亿元;而同期账面货币资金 1.76 亿元,货币资金规模不足短期有息负债的十分之一。
李晴对界面新闻记者表示, “资产负债率突破 76%,叠加货币资金与短期债务错配。此外,2025 年、2026 年一季度持续大额亏损,经营现金流持续净流出,企业只能依靠新增借款偿还旧债,债务滚续模式难以长期维系,若光伏玻璃价格持续低位,后续或将面临再融资难度上升、融资利率上行的双重冲击。”
除自身有息负债外,凯盛新能对外担保规模同样不容小觑。截至7月底,公司为子公司提供实际担保余额 7.72 亿元,占最近一期经审计净资产比例 24.87%。
应收账款端暗藏资产质量隐患,2026 年3月末凯盛新能应收账款余额 11.96 亿元,占归母净资产比例 43.49%。异常的是,营收持续下滑的同时应收账款逆势增长,2025 年公司营收同比下滑 29%,应收账款同比增长 21%;2026 年一季度营收同比下滑 24.53%,应收账款依旧同比增长 3.63%。“营收收缩、应收扩张,说明公司放宽下游账期换取订单,回款周期拉长,坏账计提风险同步提升。” 王鹏补充道。
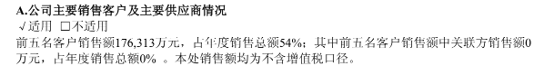
客户集中度偏高是凯盛新能应收端增长的重要原因。2025 年前五名客户销售额合计 17.63 亿元,占全年销售总额 54%。李晴对界面新闻记者分析称:“过半营收集中于前五客户,意味着公司议价权偏弱,下游组件厂压价或延期付款时缺少分散客户对冲风险的缓冲垫,行业下行周期中,大客户会优先压低辅材采购价格,直接传导至公司利润端。”
数据来源:公司公告、界面新闻研究部

多重负面因素叠加之下,凯盛新能资产减值压力持续放大。2026 年上半年亏损扩大重要原因之一即为计提资产减值准备,在产能过剩、产品售价倒挂、应收账款高企的背景下,固定资产、存货、应收账款均存在明显减值迹象,持续侵蚀公司净资产。
停小建大是行业长期正确方向,但对当下的凯盛新能而言,短期没有完美解法。行业需求回落周期中,优化产能的阵痛会全部体现在财报亏损中,而警示函也为公司未来的融资之路蒙上一层阴影。
一纸警示函,将年年亏损的凯盛新能(600876.SH)重新拉回了公众视野。
因信息披露违规、大额诉讼仲裁未及时披露等合规问题,凯盛新能本月初收到警示函,公司及董事长、总经理、董秘三方责任人同步被记入证券期货市场诚信档案。
从2021-2023年连续稳定盈利,到 2024 年由盈转亏、2025 年亏损翻倍,2026 年上半年预计亏损进一步扩大,主营光伏玻璃的凯盛新能正行走在行业过剩周期的悬崖边缘。售价三年断崖下跌、毛利率持续为负、资产负债率节节攀升,叠加大额诉讼仲裁信息披露滞后,这家光伏玻璃企业怎么了?
毛利率持续为负
截至5月8日,凯盛新能连续 12 个月累计诉讼仲裁金额 3.33 亿元,占最近一期经审计净资产绝对值 10.73%,触及重大事项披露标准,但公司迟至6月29日才补充披露相关信息,违反上市公司信息披露及时性要求。
界面新闻记者注意到,后续更新数据显示,截至6月底,凯盛新能及下属子公司连续 12 个月内未及时披露诉讼、仲裁合计 23 起,涉案总金额 4.69 亿元,占最近一期经审计净资产 15.11%;其中公司及子公司作为原告的案件 19 起,涉案金额 3.02 亿元,占总涉案金额 64.52%。
凯盛新能方面回应称,多数诉讼、仲裁尚未开庭审理或出具判决,相关事项对当期及期后利润影响存在不确定性,将依据会计准则与案件进展开展会计处理。
注册会计师李晴向界面新闻记者表示:“涉案金额超 4.69 亿元,占净资产超 15%,属于对投资者判断公司资产、盈利存在重大影响的事项,延迟披露近两个月,反映公司内控、信披管理存在明显漏洞。监管出具警示函并记入诚信档案,会对公司后续定增、发债等资本运作形成约束;同时大额诉讼多为应收款追偿,侧面印证下游客户回款困难,资产质量风险与合规风险形成共振。”
警示函的背后,是光伏玻璃行业价格战击穿了凯盛新能盈利底盘。Wind 数据显示,2021-2023 年公司归母净利润分别为 2.65 亿元、4.09 亿元、3.95 亿元,连续三年稳定盈利;2024 年行业供需失衡加剧,公司全年归母净利润亏损 6.1 亿元,同比下滑 255%;2025 年公司亏损规模近乎翻倍,全年营收 32.44 亿元,同比下滑 29.4%,归母净利润亏损 9.14 亿元,同比下滑 50%。
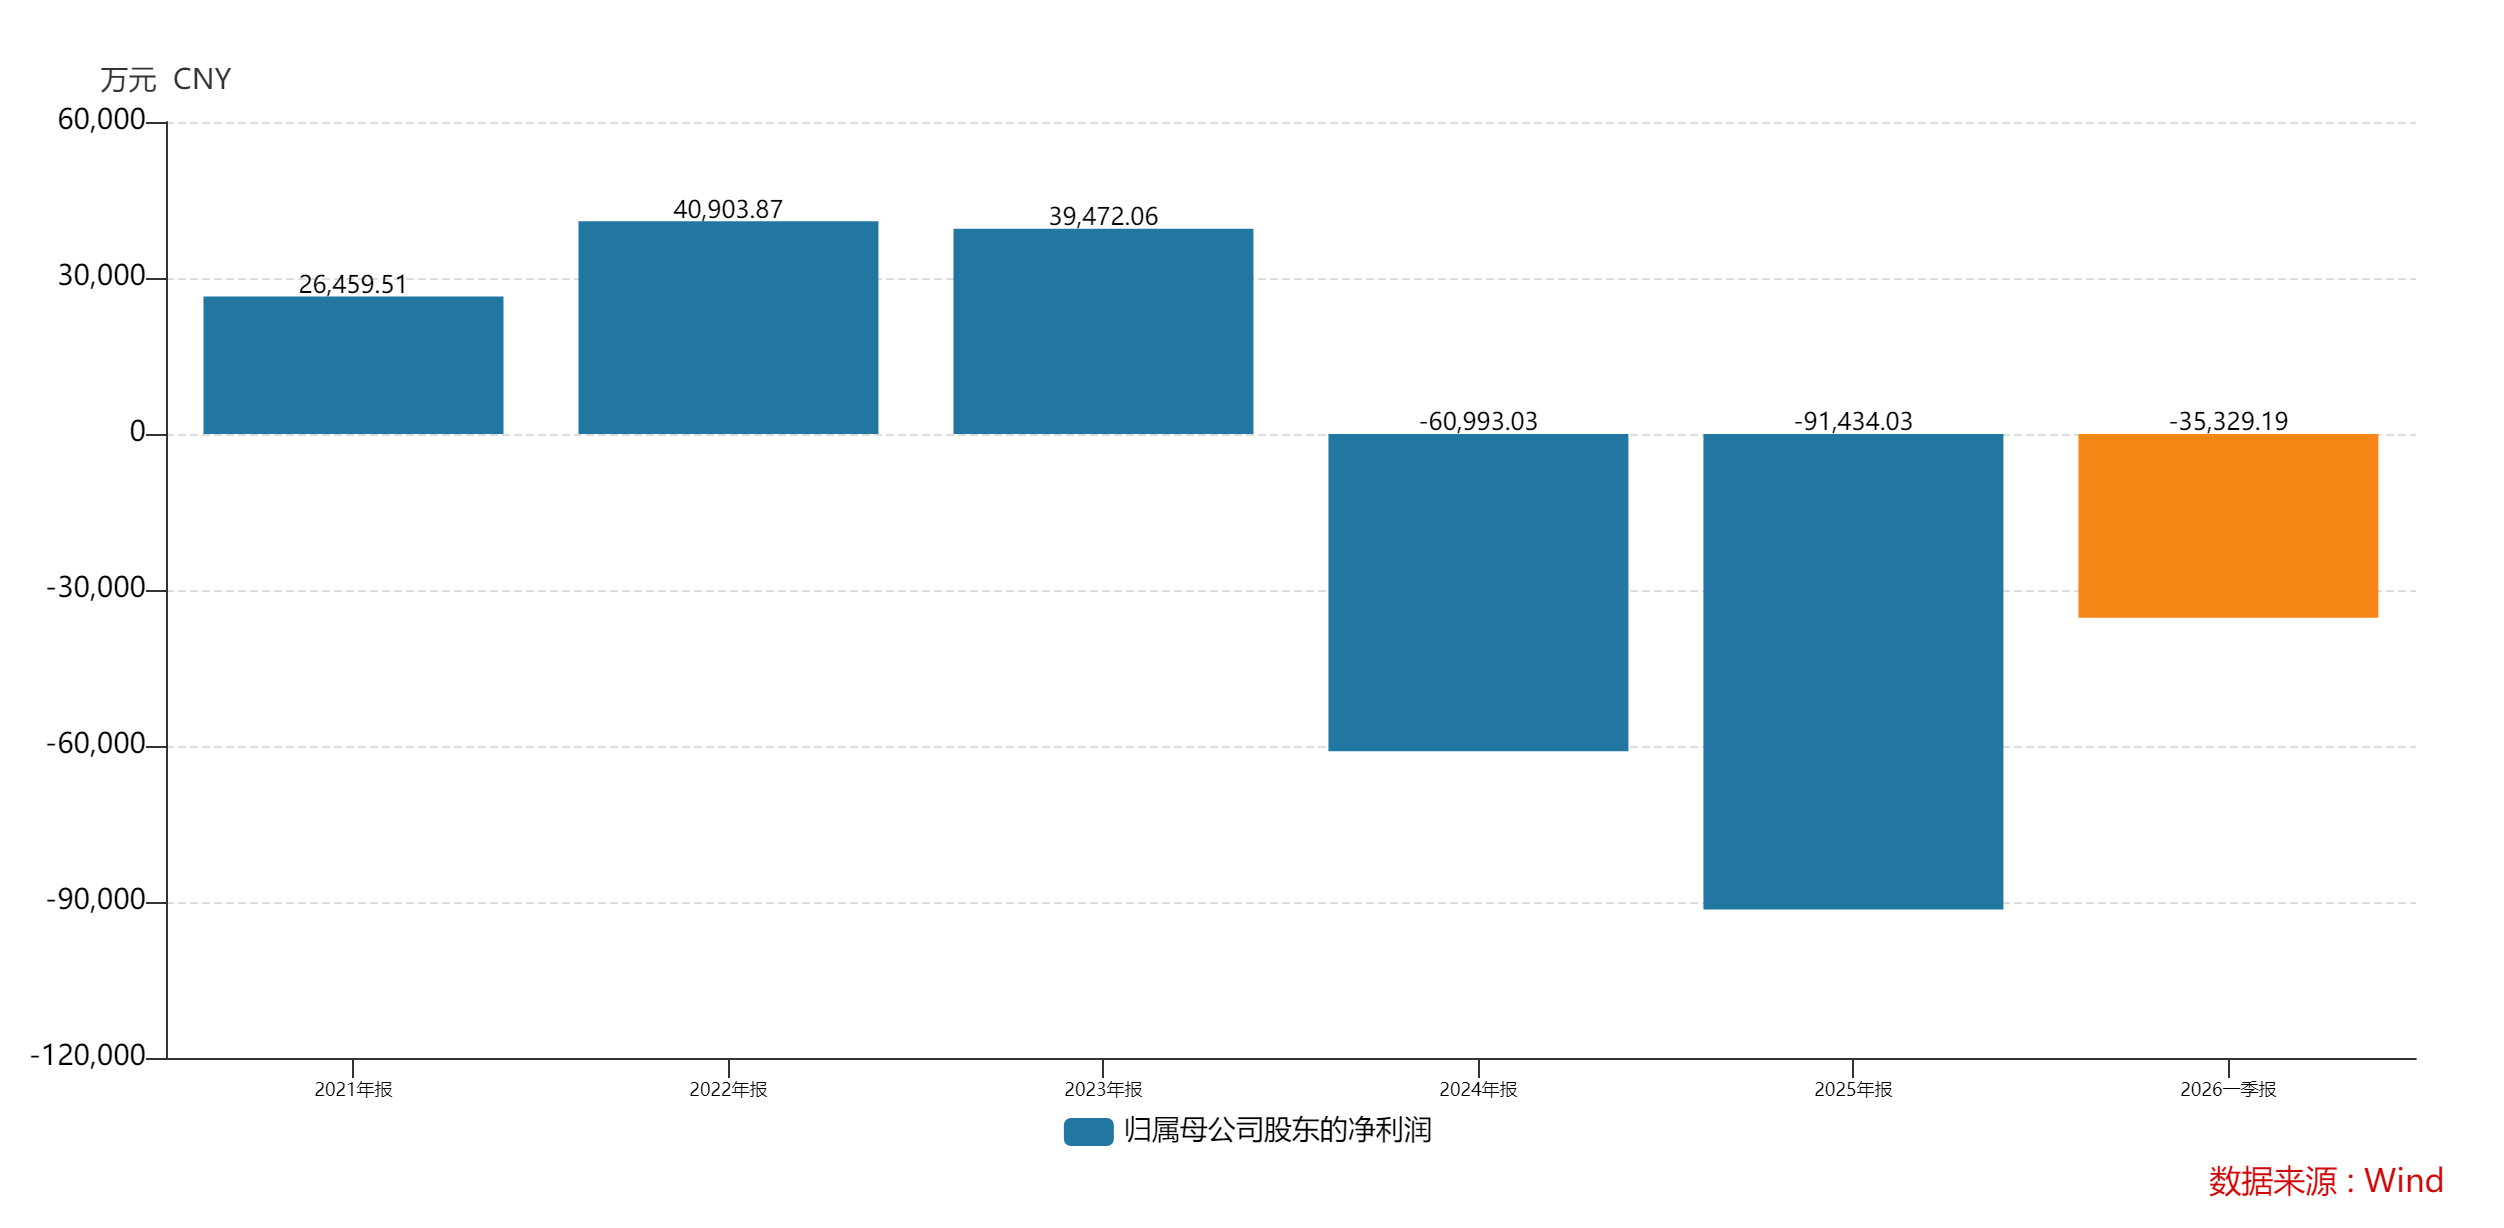
数据来源:Wind、界面新闻研究部
2026 年一季度,凯盛新能经营压力并未缓解,单季度营收 6.73 亿元,同比下滑 25%;归母净利润亏损 3.53 亿元,同比下滑 182%;扣非净利润亏损 3.55 亿元,同比下滑 175%。公司预计上半年归母净利润亏损 7.53 亿元至 8.9 亿元,扣非净利润亏损 7.56 亿元至 8.95 亿元,对比 2025 年同期归母净利润亏损 4.49 亿元,亏损幅度有所扩大。
对于业绩持续走弱,凯盛新能表示,2025 年、2026 年上半年亏损扩大核心源于两大因素:其一,光伏玻璃行业供强需弱格局固化,产品价格持续探底,终端装机需求支撑不足,销量同步下滑,营收规模收缩;其二,产品成本降幅显著滞后于售价下跌幅度,主营业务毛利率持续下行,叠加基于谨慎性原则计提大额资产减值准备,进一步侵蚀利润。
光伏行业分析师王鹏对界面新闻记者表示:“2025 年是光伏全产业链深度调整的一年,产能过剩不是单一环节问题,而是全链条供需错配。光伏玻璃作为重资产赛道,窑炉产线固定折旧、燃料成本刚性强,凯盛新能当下正陷入这种‘生产即亏损、停产即减值’的两难局面。”
产能过剩直接导致价格战,由此成为凯盛新能盈利崩塌的核心根源,光伏玻璃市场均价连续三年下跌,盈利空间被持续压缩直至彻底倒挂。数据显示,2023 年公司光伏玻璃销售均价17.53元/㎡,2024年跌至13.31元/㎡,2025年为10.38元/㎡,三年累计跌幅超40%。
售价持续下行直接带动毛利率恶化,2023年凯盛新能销售毛利率 11.58%,尚能稳定盈利;2024 年行业价格战加剧,公司毛利率转为-4.35%;2025 年毛利率进一步跌至-12.29%;2026 年一季度毛利率更是跌至-32.73%,单季度主营业务亏损程度创下历史新高。2025 年公司主营业务毛利率-12.41%,意味着每销售一平米光伏玻璃,收入不足以覆盖原材料、燃料、人工等基础生产成本。
数据来源:Wind、界面新闻研究部
王鹏告诉界面新闻记者:“光伏玻璃属于重资产连续生产行业,窑炉一旦点火无法轻易停工,冷修关停会产生停工损失。2025-2026 年行业内多数中小窑炉都在被动亏损生产,头部企业依靠大吨位窑炉成本优势小幅压缩亏损,凯盛新能虽推进‘停小建大’优化产能,但存量小吨位产线仍处亏损状态。”
凯盛新能2025年明确推进停小建大策略,计划提升大吨位窑炉产能比重,通过规模效应降低单位制造成本,但落地过程中矛盾凸显。一方面,现有小吨位窑炉能耗、单位成本偏高,持续生产持续扩大亏损;另一方面,行业产能过剩背景下新建大吨位产线,会进一步加剧资金投入压力与行业供给过剩,陷入 “优化产能无缓解亏损,维持现状持续失血” 的两难。
中国光伏行业协会数据也印证这一现象。2025 年光伏全产业链名义总产能突破 1100GW,但全球实际装机需求仅 600GW 左右,国内各环节产能利用率不足 60%,其中组件开工率为48%。协会预测 2026 年国内新增光伏装机 180GW-240GW,相较 2025 年 317GW 新增装机规模明显回落,下游需求收缩将持续压制光伏玻璃价格修复空间。
分环节产量数据显示,2025 年多晶硅产量 134 万吨,同比下滑 26.4%;硅片产量 680GW,同比下滑 9.7%;仅组件产量小幅增长 5.4%,终端需求疲软传导至上游辅材端。
值得一提的是,凯盛新能2025年产量为2.99亿平米,产能利用率也为60%。
数据来源:公司公告、界面新闻研究部 76.1%的资产负债率
界面新闻记者注意到,持续亏损叠加前期扩产投入,凯盛新能负债规模逐年走高,资产负债率连续四年上行,短期偿债压力不小。财务数据显示,公司资产负债率 2023 年末为 59.34%,2024 年末升至 65.45%,2025 年末达到 73.77%,2026 年一季度进一步升至 76.10%,杠杆水平持续走高。
数据来源:Wind、界面新闻研究部
截至 2026 年 3 月末,凯盛新能有息负债合计达 66.1 亿元,其中短期借款 27.48 亿元、一年内到期非流动负债 10.62 亿元、长期借款 28 亿元;而同期账面货币资金 1.76 亿元,货币资金规模不足短期有息负债的十分之一。
李晴对界面新闻记者表示, “资产负债率突破 76%,叠加货币资金与短期债务错配。此外,2025 年、2026 年一季度持续大额亏损,经营现金流持续净流出,企业只能依靠新增借款偿还旧债,债务滚续模式难以长期维系,若光伏玻璃价格持续低位,后续或将面临再融资难度上升、融资利率上行的双重冲击。”
除自身有息负债外,凯盛新能对外担保规模同样不容小觑。截至7月底,公司为子公司提供实际担保余额 7.72 亿元,占最近一期经审计净资产比例 24.87%。
应收账款端暗藏资产质量隐患,2026 年3月末凯盛新能应收账款余额 11.96 亿元,占归母净资产比例 43.49%。异常的是,营收持续下滑的同时应收账款逆势增长,2025 年公司营收同比下滑 29%,应收账款同比增长 21%;2026 年一季度营收同比下滑 24.53%,应收账款依旧同比增长 3.63%。“营收收缩、应收扩张,说明公司放宽下游账期换取订单,回款周期拉长,坏账计提风险同步提升。” 王鹏补充道。
客户集中度偏高是凯盛新能应收端增长的重要原因。2025 年前五名客户销售额合计 17.63 亿元,占全年销售总额 54%。李晴对界面新闻记者分析称:“过半营收集中于前五客户,意味着公司议价权偏弱,下游组件厂压价或延期付款时缺少分散客户对冲风险的缓冲垫,行业下行周期中,大客户会优先压低辅材采购价格,直接传导至公司利润端。”
数据来源:公司公告、界面新闻研究部
多重负面因素叠加之下,凯盛新能资产减值压力持续放大。2026 年上半年亏损扩大重要原因之一即为计提资产减值准备,在产能过剩、产品售价倒挂、应收账款高企的背景下,固定资产、存货、应收账款均存在明显减值迹象,持续侵蚀公司净资产。
停小建大是行业长期正确方向,但对当下的凯盛新能而言,短期没有完美解法。行业需求回落周期中,优化产能的阵痛会全部体现在财报亏损中,而警示函也为公司未来的融资之路蒙上一层阴影。