

滨江集团半年报解读丨民营房企带头大哥:规模收缩、现金流改善
摘要:滨江集团(002244)上半年公司实现销售额431.5亿元,同比下降18.2%,位列全国房企第9位、民营房企第1位,是TOP10阵营中唯一保留席位的民营房企;实现营业收入321.1亿元,同比下降29.35%;归母净利润15.5亿元,同比下降16.30%。财务端,公司净负债率-0.76%,连续四期半年报持续下行并首次转负,扣除预收款后的资产负债率52.65%,现金短债比4.18倍,“三道红线”持续保持“绿档”,平均融资成本降至2.8%。经营端,上半年新增土储12宗全部位于杭州都市圈,总土地款150.49亿元;经营活动现金流净额55.3亿元,由负转正。
销售业绩分析
▌1.1 销售业绩
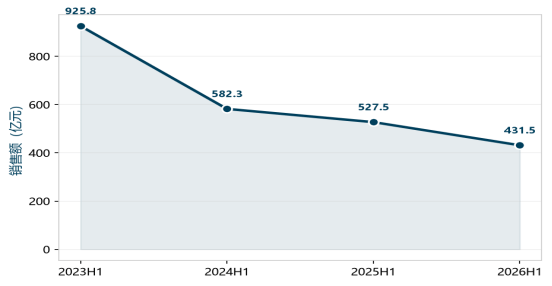
图1:滨江集团半年度销售额趋势(2023H1–2026H1)
数据来源:滨江集团2023–2026年半年度报告
2026上半年,公司实现销售额431.5亿元,同比下降18.2%,位列全国房企排名第9位、民营房企第1位,排名较2025年同期(第10位)前进1位,是TOP10房企中唯一保留席位的民营房企。公司上半年已完成全年800亿元销售目标的53.94%。
▌1.2 2026年上半年销售拆解
区域结构上,公司收入与土储高度聚焦杭州。分地区营业收入中,杭州地区实现收入281.3亿元,占比87.61%,同比下降31.23%,毛利率12.43%;公司土地储备中杭州占82%,浙江省内非杭州城市(金华、湖州、宁波等)占比12%,浙江省外占比6%。城市能级高度集中在市场下行期体现了较强的抗风险能力,但也意味着公司业绩与杭州单一市场的景气度深度绑定。
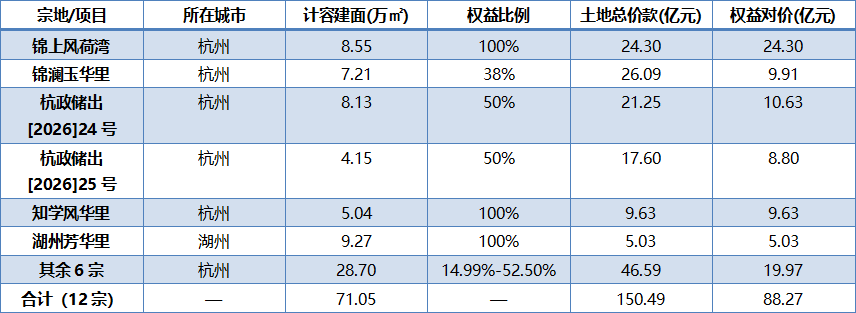
拿地方面,报告期内公司新增土地储备12宗,其中杭州11宗、湖州1宗,新增项目计容建筑面积合计71.05万平方米,总土地款150.49亿元,权益土地款88.27亿元,权益比例约58.7%。以权益土地款与销售额计算,权益拿地销售比约20.5%,投资节奏保持克制,符合公司年初制定的“投资金额控制在权益销售回款50%左右”的计划上限之内。公司逆势在杭州补仓,显示其对杭州市场的长期信心。
产品端,公司延续“做优质产品”路线,上半年按计划交付翠栖府、听翠轩、澜映悦城、枫映华庭、春曼雅庐、拥奥府、映宸里、金华和品、平晖府、棠前嘉悦府、棠前文栖府、叠映里、揽晖美寓、溪映听庐、望云璟晨府、富阳名望云筑、揽奥望座、滨运锦上湾、滨杭滨纷城一期等19个新盘项目,下半年计划再交付揽晴轩、叠映揽月轩、枫揽华庭等9个新盘项目。行业层面,上半年20家代表房企45.5%的销售业绩来源于一线城市,200平方米以上高端类项目销售额占比达25.3%(同比提升10.9个百分点),改善型需求主导市场,与公司聚焦杭州改善型产品的定位契合。
二、财务与盈利分析
▌2.1 营收与利润趋势
图2:滨江集团半年度营业收入与归母净利润(2023H1–2026H1)

数据来源:滨江集团2023–2026年半年度报告
2026年上半年,公司实现营业收入321.1亿元,同比下降29.35%,主要系本期纳入合并报表范围的交房楼盘收入较上年同期减少;实现净利润24.0亿元,同比下降10.83%;归母净利润15.5亿元,同比下降16.30%;基本每股收益0.50元,同比下降16.67%;加权平均净资产收益率5.13%,同比下降1.37个百分点。上半年毛利率11.96%,较上年同期下降0.28个百分点,在行业结算毛利率普遍承压的背景下保持相对平稳。需要说明的是,2025年同期营收基数较高(454.5亿元,同比+87.80%),本期营收回落属于结转节奏的正常波动;公司尚未结算的预收房款为736.32亿元,对未来营收形成一定保障。
利润结构上,本期少数股东损益8.50亿元,与上年同期(8.40亿元)基本持平,占净利润比重约35%,反映公司合作开发项目占比较高。在权益比例整体下降(本期新增土储权益比例约58.7%)的趋势下,少数股东损益占比预计仍将维持较高水平,归母净利润弹性弱于全口径净利润。
▌2.2 2026年上半年主营业务结构
分产品看,房产销售实现收入315.2亿元,占比98.15%,同比下降29.90%,毛利率12.01%;房产项目管理服务收入2.64亿元,占比0.82%,同比增长69.65%;房产租赁收入2.20亿元,占比0.69%,同比增长10.20%;酒店管理服务收入1.02亿元,同比下降17.10%。公司“1+5”战略中的服务、租赁、酒店等轻资产业务整体保持增长,但体量尚小,对整体营收的缓冲作用有限。
其他业务方面:代建业务报告期内在金华新增代建项目1个,总建筑面积约8.6万平方米;租赁业务方面,公司持有可用于出租的写字楼、商业裙房、社区底商及公寓面积约59.1万平方米,上半年实现租金收入2.2亿元,投资性房地产期末账面价值97.64亿元(成本法计量);养老业务方面,公司首个康养项目滨江和家御虹府长者之家入住率稳定在95%。
三、负债与现金流管理
▌3.1 负债及流动性
图3:滨江集团半年度净负债率趋势(2023H1–2026H1)
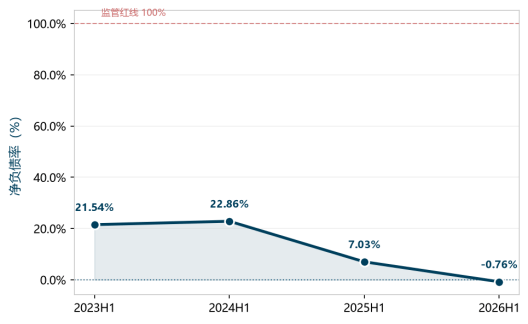
截至2026年6月末,公司净负债率-0.76%,自2023H1的21.54%起连续四期下行并首次转负,意味着公司货币资金已基本覆盖全部并表有息负债,在房地产行业中极为罕见。扣除预收款后的资产负债率52.65%,较2023H1的55.71%持续优化。“三道红线”监测指标持续保持“绿档”。
流动性方面,期末货币资金304.6亿元,一年内到期的短期债务72.86亿元(占有息负债比例仅24%),现金短债比4.18倍,短期偿债压力极低。对比行业:公司净负债率-0.76%、现金短债比4.18倍的水平显著优于行业平均水平,财务安全边际处于行业第一梯队,这也是公司能够在民营房企普遍收缩的背景下逆势拿地的根本支撑。
▌3.2 2026年上半年负债与现金流策略分析
有息负债管理:有息负债规模300.56亿元,较上年末下降36.39亿元。期限结构上,1年之内72.86亿元、1-2年93.64亿元、2-3年56.34亿元、3年以上77.71亿元,以中长期负债为主。分融资对象看,银行贷款249.48亿元(占比83%,成本区间1.99%–4.75%)、中期票据36.56亿元(2.75%–4.4%)、债券14.52亿元(2.07%–2.50%),直接融资占比17%,债务结构以银行贷款为主、清晰稳健。
融资策略:公司近年来综合融资成本不断下降,2020年5.2%、2021年4.9%、2022年4.6%、2023年4.2%、2024年3.4%、2025年末3.0%,截至期末进一步降至2.8%,较上年末下降0.2个百分点,处于民营房企最低水平之一。授信储备方面,截至2026年6月末共获银行授信总额度1323.8亿元,已使用275.6亿元,剩余可用1048.2亿元,占总额度的79%;另已注册尚未发行的短期融资券额度14亿元、中票额度23亿元,可根据资金需求和市场情况择机发行。
现金流管理:上半年经营活动产生的现金流量净额55.35亿元,较上年同期(净流出89.65亿元)大幅改善并转正,主要受益于公司压降投资强度、销售回款优先的策略。公司同时宣布半年度不派发现金红利、不送红股、不以公积金转增股本,将利润留存用于经营周转,与“把财务安全放在首位”的经营导向一致。
四、结语
2026年上半年,滨江集团交出了一份“规模收缩、质量提升”的半年报:销售额431.5亿元同比下降18.2%,但行业排名逆势升至全国第9、稳居民营房企第1;营收321.1亿元、归母净利润15.5亿元随结转节奏回落;净负债率-0.76%首次转负,现金短债比4.18倍,平均融资成本2.8%,“三道红线”持续绿档,财务安全边际处于行业第一梯队。
从经营路径看,公司策略清晰且一以贯之:一是极致的区域聚焦,土储82%位于杭州、收入87.61%来自杭州,以单一核心城市的深耕对冲行业下行;二是逆势补仓与克制投资并存,上半年150.49亿元拿地全部投向杭州都市圈,同时权益拿地销售比控制在20.5%;三是持续压降杠杆,权益有息负债降至236亿元,经营现金流转正至55.3亿元。这一“安全优先”路径的代价是规模增长让位——公司在TOP10中销售额降幅偏大,且少数股东损益占比约35%摊薄归母利润,未来利润弹性取决于杭州市场景气度与合作项目权益结构。
展望下半年,公司完成800亿元年度销售目标进度过半(53.94%),下半年计划交付9个新盘,736.32亿元未结算预收房款为业绩提供缓冲。行业层面,TOP100房企销售降幅已连续四个月收窄,一线城市与改善型产品成为主要增量来源,公司在杭州市场的产品口碑与地缘优势有望继续兑现。若杭州楼市保持活跃,公司有望在保持财务绿档的同时实现排名与份额的进一步巩固,成为本轮周期中少数“活得稳、站得住”的民营房企样本。
中指研究院官网·中指云平台
www.cih-index.com
为行业提供:
●4万+房地产报告每日更新,涵盖住宅市场、房企研究、土地市场、物业研究、政策解读、指数研究等诸多领域;
●2300个城市地产数据、225万宗土地的推出成交信息、40万个住宅项目和5万栋商用物业的交易数据;
●中国城市投资吸引力排名,百城房价,查城市、查房企、查地产数据、查房地产政策;
●京津冀、长三角、珠三角、成渝、长江中游等核心城市群集中供地、土地拍卖快讯。