

招商公路:9月7日召开业绩说明会,投资者参与
证券之星消息,2026年9月7日招商公路(001965)发布公告称公司于2026年9月7日召开业绩说明会。
具体内容如下:
问:作为综合性公路投资运营服务商,公司依托招商局集团拥有强大的资源整合能力。请在资本运作层面,公司未来在并购优质高速公路资产或推进核心路产(如京津塘高速改扩建完成后)的资产证券化(如REITs)方面,是否有具体的时间表或战略规划?这些举措将如何进一步增厚中小股东的权益?
答:公司将紧紧围绕打造基础设施投资管理平台的发展目标,推动主控路公司全面提质增效,提升参股公司管理效能和投资收益,精准把握投资机遇,做强做优做大主业基本盘,持续推动经营模式的转型和经营领域的拓宽,实现公司高质量可持续发展。
问:公司承诺2025-2027年现金分红比例不低于净利润减永续债票息后的55%。在当前主业处于改扩建投入期、现金流阶段性承压的背景下,公司如何平衡“维持高分红承诺以振市场信心”与“保留充足资金应对资本开支”之间的关系?管理层对2026年全年的分红预案有何初步展望?
答:尊敬的投资者您好,感谢您的关注与支持!招商公路始终注重统筹价值创造与价值实现,致力于通过公司良好业绩持续为股东创造投资价值。公司于年度董事会审议通过了《招商公路未来三年(2025年—2027年)股东报规划》(下简称“《规划》”),其中2025年度现金分红25.34亿元,占2025年度归母净利润(扣除永续债利息)的比例为56.79%,分红比例创历史新高。未来,公司将按照股东报规划实施相应年份派息政策。
问:报告期内,受改扩建施工影响,公司经营活动现金流量净额同比下降5.59%至27.52亿元,且整体毛利率下滑了9.24个百分点。在当前重资本开支的周期下,公司的财务费用率虽下降了3.83个百分点,但资产负债率仍维持在43.29%。请公司目前的自由现金流能否支撑后续的并购整合与改扩建投入?下半年是否有进一步的债务结构优化计划?
答:尊敬的投资者您好,感谢您的关注与支持!截至2026年6月30日,招商公路资产负债率43.29%,较年初下降0.29个百分点。公司目前的现金储备充裕,未来自由现金流(净流入)稳定,能够支撑改扩建项目和潜在并购项目实施。下半年,公司将根据实际情况考虑进一步的债务结构优化。
问:2026年上半年,公司归母净利润为26.05亿元,其中来自联营及合营企业的投资收益高达24.57亿元,占利润总额比重达78.4%。在主业自身造血能力短期受限的情况下,这种高度依赖投资收益的盈利结构是否存在隐患?请管理层如何评估参股路产(如深高速、宁沪高速等)未来的分红与收益可持续性?
答:尊敬的投资者您好,感谢您的关注与支持!截至上半年末,公司控股里程达2,143公里,覆盖全国15个省、自治区和直辖市,平均剩余收费年限能够支撑公司可持续发展。对于具备条件的临近到期路产项目,公司积极开展改扩建论证,通过改扩建延长经营期限。如京津塘高速,目前已进入全面施工,改扩建施工完成后将进一步延长经营期限。同时,对于优质路产项目公司持续密切关注投资并购机遇,以进一步持续优化公司资产结构。同时,公司参股国内十六家公路上市公司及多个优质非上市公路项目,参控股路产项目共同构成公司基石资产,上述路产多属于国省道主干线,区位优势明显,盈利水平良好。整体而言,公司资产底座坚实、布局优势突出、运营能力稳健基本面依然稳固,参控股资产的整体收益及分红均具备较好的可持续性。
问:报告指出,公司“十五五”期间将以路衍经济和战新产业为新动能。目前交通科技板块和交通生态板块表现亮眼(如招商生态利润同比增长超100%),请管理层如何评估这些新质生产力业务在未来3-5年内对公司整体利润结构的实质性贡献?在拓展港口生态环保、EOD项目等新赛道时,公司如何防范跨界扩张带来的整合风险?
答:尊敬的投资者您好,感谢您的关注与支持!未来3-5年内,公司将持续依托招商交科、招商新智、华祺投资、华正公司、招商生态等所属企业的科研实力与创新能力,坚持聚焦主责主业,以科技创新为核心驱动力,加快培育路衍经济等新兴产业与未来产业,推进信息化、智能化业务系统的落地实施,不断增厚交通科技、智能交通、交通生态板块的利润。在此基础上,公司将不断完善和规范新兴业务的运营机制,持续拓展发展空间,着力构建与高质量发展要求相匹配的治理体系,进一步夯实可持续发展的基础,为开创高质量经营新局面提供有力保障。
问:半年报显示,公司上半年整体营收同比增长26.86%,但剔除京津塘高速改扩建确认收入后,核心的投资运营业务(通行费收入)实际同比下降了4.08%。请管理层如何看待当前核心路产在改扩建及节假日免费政策下的阶段性承压?未来在“安畅第一、服务至上”的精益运营方针下,公司还有哪些具体的增收创效措施来平滑主业波动?
答:改扩建期间相关路段车流量和通行费收入阶段性承压,改扩建完成后,路段通行能力大幅提升,预计将利好相关路段项目,车流量流及通行费收入提升。改扩建等因素在短期内会给公司业绩带来波动,招商公路基础资产优、投资运营实力稳、分红创造能力强、未来发展潜力大的基本面依然稳固。
问:甬台温的能源自给率100%是通过哪些措施来达成的,有计划向全国推广吗,规划先从哪个地区推广
答:尊敬的投资者您好,感谢您的关注与支持!甬台温高速温州服务区通过建立“光储协同+超充”系统,获评零碳服务区(五星级),后续公司将继续聚焦交通场景拓展交能融合业务,依托自有路域资源,持续通过优化新能源业务布局,有序推进高速公路光储业务的开发,深度服务交通行业低碳转型。
问:一直在给新疆莎车扶持,购买莎车的农产品(主要是蜂蜜),有没有考虑扶持一下其它地区,或者换点其它的农产品
答:尊敬的投资者您好,感谢您的关注与支持!公司除了在新疆叶城、莎车开展扶贫工作之外,在贵州威宁、湖北蕲春开展基层干部培训,并在威宁实施移民搬迁儿童心理关爱项目。公司各所属公司也就近持续开展帮扶等相关公益活动工作桂林公司“智慧海洋”项目助力地方教育,甬台温高速“招小畅”闭环反哺地方,京津塘高速慰问滨海新区托养院,鄂东大桥与九瑞高速深入社区助老,传递企业温暖。未来,公司将持续深化责任担当,在更广领域、更深层次贡献企业服务乡村振兴的力量。
招商公路(001965)主营业务:投资运营,交通科技,智慧交通,交通生态。
招商公路2026年中报显示,上半年度公司主营收入71.85亿元,同比上升26.86%;归母净利润26.05亿元,同比上升4.05%;扣非净利润25.86亿元,同比上升3.97%;其中2026年第二季度,公司单季度主营收入36.28亿元,同比上升26.83%;单季度归母净利润12.56亿元,同比上升6.95%;单季度扣非净利润12.39亿元,同比上升5.94%;负债率43.29%,投资收益24.86亿元,财务费用6.7亿元,毛利率24.76%。
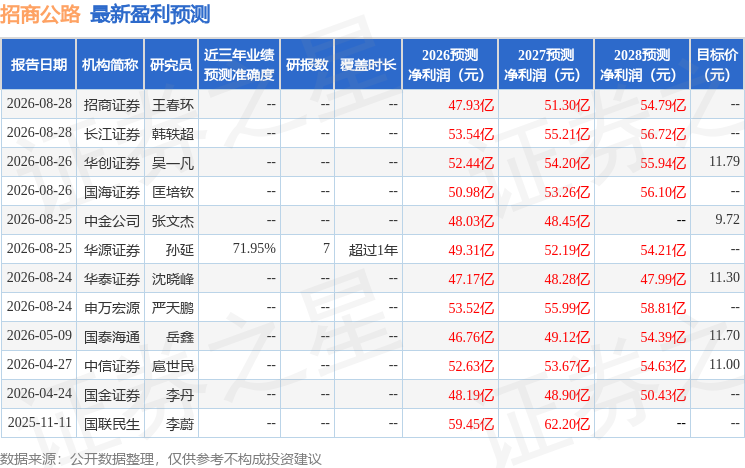
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为10.94。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入308.49万,融资余额增加;融券净流入2431.2万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。