

2025年12月,分红型增额寿现金价值排名 | 11家Top级产品哪款更靠谱
进入新的预定利率周期,增额终身寿险大类,分红型当之无愧是首选。无论是产品丰富度,还是综合收益表现,分红型对普通型都实现全面反超,不少保险公司的重心也转而投入到分红险赛道。
今年老牌大保险公司的“开门红”产品也多数为分红型增额寿险(“老七家”,15款分红增额寿,全面榜单)。另外,市场上也有一批历史实现率高(10家备受瞩目的保险公司,2025年增额寿险分红水平汇总),分红水平高,热度自然也TOP级的产品。
监管要求新产品演示需结合保险公司近年的投资收益率来报备,因此分红型产品最终收益由演示现金价值和实际实现率两方面决定,演示现金价值的不仅体现分红意愿,也能反应分红能力的兑现预期,也具备参考意义。
今天的榜单,聚焦TOP级分红型增额寿险的演示现金价值排名。
01.
演示现金价值怎么看?
演示现金价值,除了看绝对数值,也看实现难易程度和稳定性。
当前存在预定利率1.75%和1.5%的产品,也存在现金分红、保额分红不含或含终了红利的产品。不同的产品设计决定了在相同条件下,演示现金价值实现难度和稳定性都有不同。
影响因素主要有2点:
1)相同的投资收益率下,预定利率1.75%的产品客户收益率更高,红利更容易实现;
(分红险首选,保底1.75% or 1.5%?)
2)理论上终了红利有回撤的可能,含终了红利的产品稳定性比不带终了红利的产品略差。
基于以上2点, 我们先将分红型增额终身寿险按相同投资收益率下,红利部分的实现难度和稳定性进行分类,再比较演示现金价值绝对值。
红利部分的实现难度由易到难、稳定性由强到弱,分为3类,依次是:
1)预定利率1.75%,不含终了红利
2)预定利率1.5%,不含终了红利
3)含终了红利
筛选后榜单涉及产品:
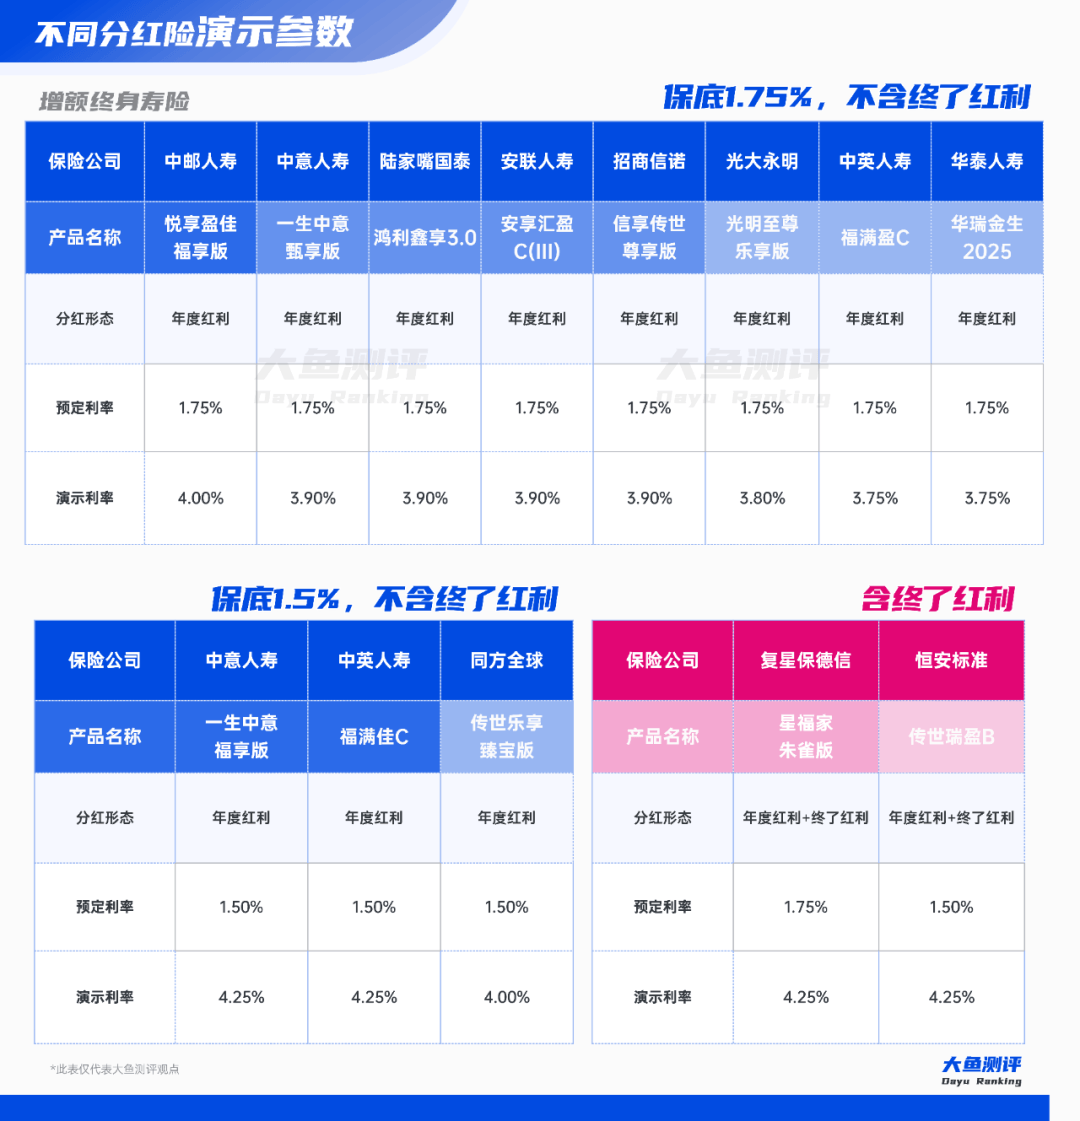
以30岁女性,年交10万,根据不同的缴费期5年交进行演示,其他年龄、性别数据相差不大。现金分红产品红利均采用交清增额形式下的数据。
数据采用每隔5年进行展示。
除此之外,在当前固收类转型分红类的关键节点,不少保险公司为了保证产品销量,会倾向提升最近几年的分红实现率,而投保人实际拿到分红的多少和保单当年的现金价值挂钩,(计算基数为准备金+净保费,和保单现金价值走势一致),所以前5年的现金价值高的产品分红诚意更高。前5年现金价值也纳入考察范围。
02.
演示现金价值对比
1.预定利率1.75%,不含终了红利
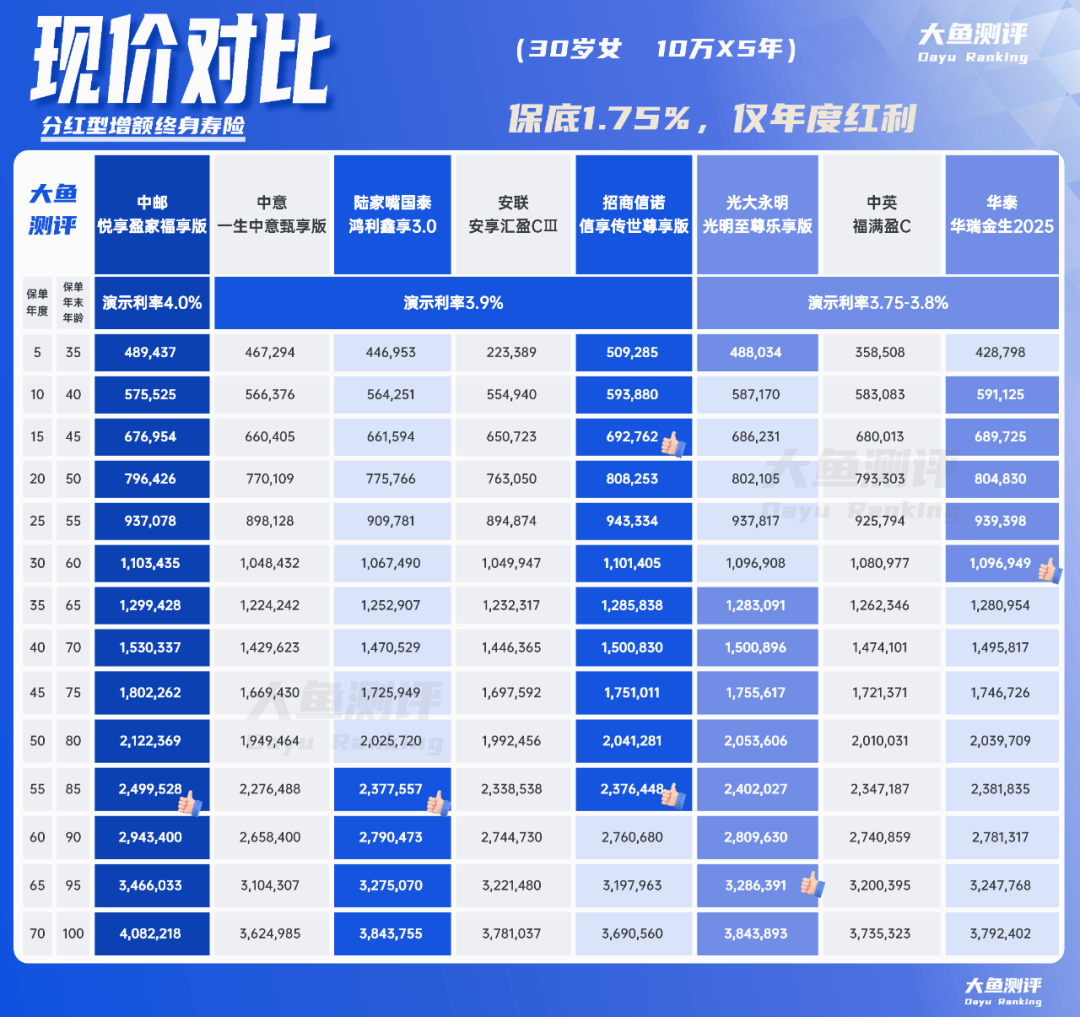
预定利率1.75%、不含年度红利的产品,保证部分最高。
演示利率越高,说明红利实现难度越大。根据演示利率不同,又能分为3组:
1)演示利率4.0%
中邮悦享盈家福享版演示利率最高,一改上一代产品保守的风格。所以理论上,演示现金价值的实现难度比其他产品略大,需要采用4.0%+的投资收益率计算利差,才能保证100%+分红实现率。
30年段开始,演示现金价值超过所有产品;
前20年演示现金价值,低于采用更低演示利率的华泰、光大永明和招商信诺。
2)演示利率3.9%
3.9%为目前新报备产品最高的演示利率,这一档位都是分红险经验充足,历史表现好的几家公司。
采用相同的演示利率,招商信诺信享传世尊享版现金价值前期最高,后期被陆家嘴国泰鸿利鑫享3.0反超。
3)演示利率3.75-3.8%
此为预定利率1.75%产品中,演示现金价值理论实现难度最小组。
光大永明光明至尊乐享版演示利率为3.8%,演示现金价值长期来看超过许多演示利率3.90%的产品。
中英福满盈C和华泰华瑞金生2025演示利率为3.75%,华泰华瑞金生在前30年的演示现金价值最高。
整组演示现金价值表现和演示利率3.9%的产品相差不大,但是实现难度比3.9%和4.0%产品更小,演示现金价值数据的含金量较高。
再来看前5年的现金价值。
这一维度,安联和中英的表现较弱,所以更值得关注他们长期分红实现率是否稳定。相比之下,招商信诺、光大永明、陆家嘴国泰似乎更有诚意。
2.预定利率1.5%,不含终了红利
预定利率1.5%的产品不多,3款产品分别采用4.0或4.25%的演示利率。
同方全球传世乐享臻宝版演示利率4.0%,比其他两款产品更低,因此更容易实现,演示现金价值数据也自然地比其他两款产品更低。
中英福满佳C和中意一生中意福享版演示利率为4.25%,演示现金价值都表现更突出。
结合两家公司历史投资收益率和分红实现率的优异表现,演示现金价值高姿态的表现也无可厚非。
3.保额分红,含终了红利
含终了红利的产品,虽然大陆历史上暂无明显终了红利的回撤,但还是存在理论的可能性。另外终了红利为分红账户逐年经验的结果,每年虽有实现率数据公布,但还是不如年度红利直接到手来的透明,实现难度和稳定性都比前面2种稍差。
2款含终了红利的产品演示利率都是4.25%,复星保德信星盈家朱雀版预定利率1.75%,保底部分更高;恒安标准传世瑞盈B预定利率1.5%,分红占比更大。
相同的4.25%演示利率下,保证部分更高的星福家朱雀版演示现金价值更高,也符合正常规律。
再来看预定利率1.5%且不含终了红利,和含终了红利两组5款产品前5年的现金价值。
这一维度,复星保德信和中英的表现较弱,所以更值得关注他们长期分红实现率是否稳定。相比之下,中意、恒安标准更有诚意。
03.
大鱼总结
考察演示现金价值,选择分红险增额终身寿险的逻辑:
1.是否接受带终了红利的产品
选择带终了红利的产品,意味着分红利益中增加了一部分波动的利益,并且终了红利对应实现率数据为累计值,细分到具体年份的确不如年度红利透明。
这类产品一定严选公司,分红险常胜将军恒安标准是不错的选择。(去年TOP1,恒安标准最新分红实现率表现如何?)
当然,如果想要更高的保底,也可以考虑复星保德信星福家朱雀版。
2.不带终了红利的产品,首选预定利率1.75%
预定利率1.75%的产品,演示现金价值数据看似不如预定利率1.5%的产品高,但主要原因是预定利率1.5%的产品都采用了更高的演示利率,演示利率普遍在4.0%+。
相比之下,预定利率1.75%的产品中,演示利率3.8-3.9%的产品本身假设就更加保守,实现难度也更小。未来假设相同投资收益率的情况下,预定利率1.75%的客户收益率更高。
预定利率1.75%的产品中,陆家嘴国泰、招商信诺、中英、光大永明、华泰理论上实现难度更低。
3.结合历史投资收益率和分红实现率表现
以上分析,为相同投资水平下假设,实际各家公司投资水平稍有差异,实际选择时还要考虑哪些公司更容易在未来有更好的投资表现。
▒ 声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。
大鱼测评