

吴克照接棒华瑞银行面临考验:个人贷款占比超 8 成,千亿零售棋局能否破局?

文|小方
来源|财富独角兽
近日,华瑞银行公告称,已收到国家金融监督管理总局上海监管局批复,核准吴克照担任董事长。
治理层面的空缺补齐,但接任者吴克照面对的并非一张白纸,而是一边有业绩修复重任,一边也有合规与服务要务。
更为现实的难题则是,零售业务高占比带来的管理负担,利润修复与费用消耗之间的平衡,以及合规建设与业务延续如何并行,华瑞银行此番董事长上任的分量也由此折射出来。
01
新任董事长落定,华瑞银行业务重心会否继续向个人贷款倾斜?
公开资料显示,一段时间以来,华瑞银行的业务重心与零售相关业务关系较深。这一点在贷款构成里可见一斑。据上海华瑞银行2024年度报告,截至2024年末,贷款和垫款总额(不含应计利息)为364.08亿元,较上年末增长15.07%。其中,公司贷款和垫款余额44.81亿元,占比12.31%,个人贷款和垫款余额308.29亿元,占比84.68%。

图片来源:上海华瑞银行2024年度报告
其2024年度报告里另一组数字,则在一定程度上呈现出华瑞银行经营的另一个侧面。其报告显示,2024年度该行全渠道共计接收1418件金融消费者投诉,规定期限内投诉办结率为100%。从投诉业务类别看,主要集中在其他个人消费贷款业务,占比达95%,其他投诉业务类别占比较少。该行投诉客户主要分布在江苏、安徽、浙江、江西、广东、辽宁、上海等地。
某种程度上,华瑞银行个人贷款占比较高,从投诉业务分类看,其他个人消费贷款业务占比较高,零售相关业务的服务质量与管理,对客户体验和合规成本影响更大。
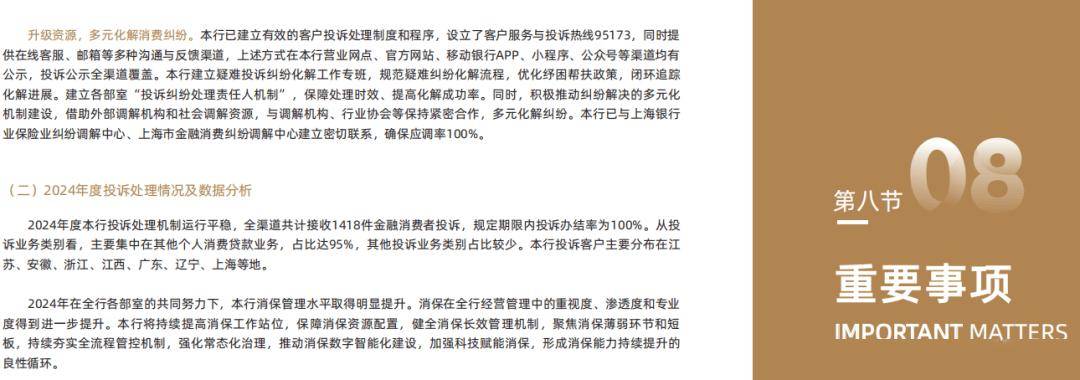
图片来源:上海华瑞银行2024年度报告
如果说1418件投诉“其他个人消费贷款业务”投诉占比超九成,那么,2025年监管部门对华瑞银行开出的罚单,则呈现其合规层面的压力。
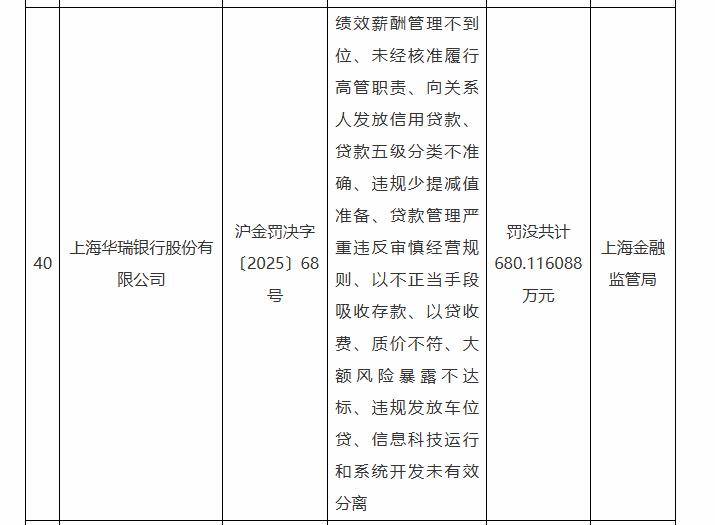
图片来源:国家金融监督管理总局官网截图
不过,华瑞银行的罚单并不只一张。2025年6月27日,中国人民银行上海市分行行政处罚信息公示表(上海银罚字〔2025〕18号)显示,上海华瑞银行股份有限公司因“违反信用信息采集、提供、查询及相关管理规定”,中国人民银行上海市分行于2025年6月26日对其处以罚款人民币29.64万元。
图片来源:中国人民银行官网
无独有偶,2025年10月11日,国家金融监督管理总局上海监管局行政处罚信息公开表(沪金罚决字〔2025〕171、172号)显示,上海华瑞银行股份有限公司因“生产环境数据安全管控不足、现场检查发现问题整改不彻底”,上海金融监管局对其予以罚款70万元。

图片来源:国家金融监督管理总局官网截图
由此来看,华瑞银行此次新任董事长掌舵,确实有“确定性增加”的一面,但也并不意味着仅停在人事落定的层面。公开数字给出,是零售占比、投诉与罚单等“画面”。真正的看点,还是新任董事长能否在治理延续基础上,将经营层面的多项指标慢慢理顺。
02
业绩轨迹有迹可循,手续费及佣金净收入值得重视
华瑞银行近3年的经营质量是有迹可循的。华瑞银行2022年度报告显示,其2022年实现营业收入9.70亿元,归属于股东净利润则为-3.41亿元。

图片来源:上海华瑞银行2022年度报告
到2023年,华瑞银行年度报告显示,该行实现营业收入14.63亿元;归属于股东的净利润0.53亿元,扭亏为盈。

图片来源:上海华瑞银行2023年度报告
2024年,华瑞银行年度报告显示,其营业收入升至20.67亿元,归属于股东的净利润升至2.21亿元。单看这组年度数字,华瑞银行确实从亏损状态走出,并进入连续盈利阶段。不过,华瑞银行的经营重心偏重零售业务,管理挑战也集中于此。零售业务的高占比,往往意味着获客成本、导流费用、服务支出等各项开支的持续投入。这些投入能否转化为稳定的收入增长,直接影响利润的含金量。

图片来源:上海华瑞银行2024年度报告
因此,整体盈利数据之外,有必要再深入一层,看看其收入构成究竟如何。2022年,华瑞银行手续费及佣金净收入为-2.87亿元,手续费及佣金支出为3.24亿元。2023年,其手续费及佣金净收入为-5.28亿元,手续费及佣金支出为5.46亿元。
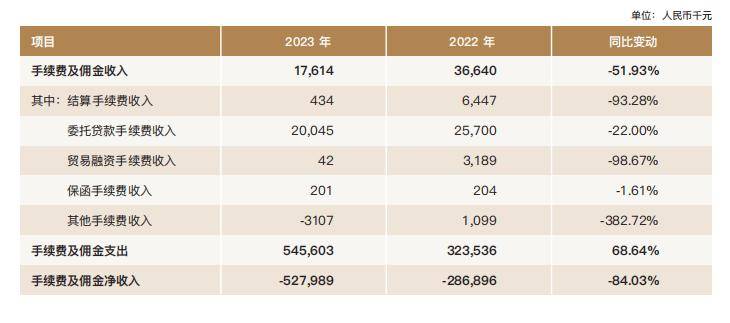
图片来源:上海华瑞银行2023年度报告
华瑞银行2024年度报告显示,其手续费及佣金净收入为-9.23亿元,手续费及佣金支出为9.35亿元。至此,手续费及佣金净收入已连续三年亏损,且亏损额逐年递增,费用压力并非一时之困,而是伴随规模扩张的持续性挑战。

图片来源:上海华瑞银行2024年度报告
三年数据结合来看,可见其手续费及佣金净收入仍是较大影响指标。而这组数据不只是利润表的一些变化,也会影响经营质量。华瑞银行2024年度报告显示,其利息净收入28.27亿元,同比增长43.56%。利息净收入走高当然是好事,但手续费及佣金净收入长期为负,通常会给利润稳定性带来额外负担。尤其在零售业务比重较高的银行机构,获客、导流、服务等相关支出如果持续偏高,往往容易出现规模增长与利润增长不同步的情况。
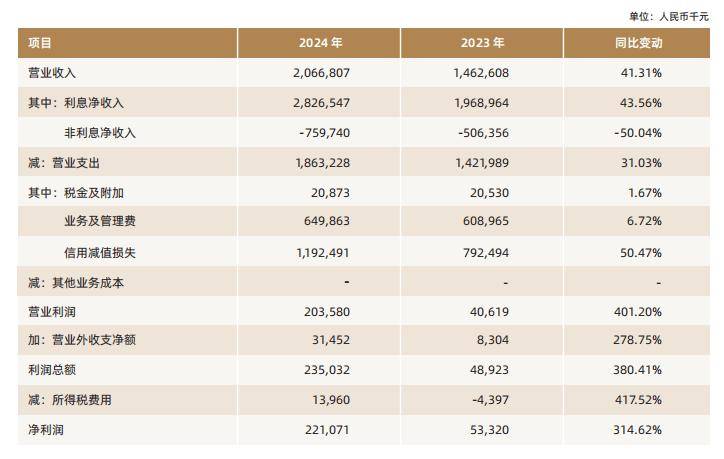
图片来源:上海华瑞银行2024年度报告
而从资产质量与风险缓冲看,华瑞银行2024年度报告显示,2024年末,其不良贷款率为1.65%,拨备覆盖率为169.96%。资本指标方面,2024年末,华瑞银行资本充足率为12.99%,一级资本充足率为11.87%,核心一级资本充足率为11.87%。
03
新掌门落定,经营质量、费用效率、合规执行不能偏
过去一段时间,华瑞银行在盈利修复、资产扩张、利息收入增长等维度,呈现向好态势,而手续费与佣金支出及净收入、风险缓冲厚度等方面也有必要加以把控。新任董事长的上任,一方面势必要推动华瑞银行在经营质量和合规发展等多方面同步向好,也面临竞争加剧和银行自身的压力。
尤其是华瑞银行零售业务体量大,能带来收入空间,但它对前端营销、授信审查、支付管理、贷后跟进、客户沟通的要求都更高,任何一个环节稍有疏漏,都会直接反映到投诉量与处罚事项里。新任董事长能否稳住大盘,核心不是零售要不要继续做,而是零售业务质量同步提升。
从三年年报数据看,华瑞银行近三年利润端确实出现回升迹象,但收入里的“增”和费用里的“耗”并未朝同一方向变化。2024年利息净收入为28.27亿元,同比增幅43.56%,归属于股东的净利润为2.21亿元,这说明主营收入修复已有结果。但另一面同样突出,手续费及佣金净收入在2022年至2024年分别为-2.87亿元、-5.28亿元、-9.23亿元,同期手续费及佣金支出分别为3.24亿元、5.46亿元、9.35亿元,负值持续扩大,费用消耗并未随利润回升而明显减轻。
对于仍在扩张中的银行而言,规模增长当然重要,但更关键的是投入产出能否逐年改善。华瑞银行2024年末个人贷款和垫款占比已达84.68%,零售业务仍是大头,经营重心较为集中。与此同时,年报披露的消费者投诉总量为2022年1451件、2023年1206件、2024年1418件,30日或规定期限内办结率均为100%,办结效率值得肯定,但总量起伏也说明,服务体验、流程执行、合规管理仍有必要持续打磨。
董事长任职资格获批之后,治理层岗位补齐,接下来真正要见成效的地方,不只是利润数字能否继续增长,还包括费用效率能否提升、客户留存能否更稳定、投诉总量能否下降、合规文化建设能否更扎实。若费用长期高位运行,即便收入增长较快,也可能影响利润空间。对新任董事长而言,眼前要做的,不是单纯追求规模扩大,而是将增长、费用、服务、合规几件事同步抓起来,让经营基础更加稳固,利润改善更有持续性。对此,我们不妨拭目以待。