

业绩增速转正,零售“回血”!平安银行中期业绩会释放信号,下一步这样打
历经三年“刮骨式”结构调整,从重零售回归“零售做强、对公做精、同业做专”均衡路线,这家上市银行正努力走出阵痛期,迎来修复窗口。近日,平安银行发布2026年半年度报告,交出了A股上市银行中的首份“成绩单”。报告期内,该行营业收入同比增长1.8%,净利润同比增长3.3%,终结了此前的下行趋势,零售业务逐渐“回血”。面对市场最为关注的业绩修复、零售及对公布局问题,在8月17日召开的平安银行2026年中期业绩发布会上,该行行长冀光恒携一众管理层一一做出回应。冀光恒直言,银行去“高举高打”,盈利快速增长的时光短时间之内不会再有,当前行业环境下,银行即便发展迫切,亦不可病急乱投医。对于尚看不透、研判不充分的业务领域,应看一看、等一等。
谈业绩预期:行业盈利快速增长的时光短期内不会再有
“年初我们确立了‘重回增长’的目标,上半年取得的成绩进一步坚定了我们的底气与信心”,在中期业绩发布会上,冀光恒如此总结平安银行上半年的经营成果。
8月14日,平安银行半年报率先“交卷”,2026年上半年,该行实现营业收入706.17亿元,同比增长1.8%,实现净利润256.96亿元,同比增长3.3%,一举终结了此前的下行趋势。2025年,平安银行当期营业收入1314.42亿元,同比下降10.4%,净利润426.33亿元,同比下降4.2%。
从盈利规模转向盈利质量,净息差表现成为观察平安银行经营韧性的窗口。截至上半年末,该行净息差1.80%,与去年同期持平,较去年全年上升2个基点。付息率优化,有效支撑净息差企稳。2026年上半年,平安银行的计息负债平均付息率1.42%,较去年同期下降37个基点,较去年全年下降25个基点;吸收存款平均付息率1.38%,较去年同期下降38个基点,较去年全年下降27个基点。
非息收入崛起则成为平安银行增长的第二引擎,上半年,该行非利息净收入263.29亿元,同比增长5.8%。细分来看,2026年上半年,该行手续费及佣金净收入132.14亿元,同比增长3.7%,其中,代理及委托手续费收入39.86亿元,同比增长27.6%,主要是代理个人保险、基金等财富管理手续费收入增长;其他手续费及佣金收入23.57亿元,同比增长11.1%,主要是理财管理费收入同比增长。受债券投资等业务的公允价值变动损益增加所致,其他非利息净收入131.15亿元,同比增长8.0%。
对于外界关注的“重回增长”,在肯定的同时,冀光恒也直言,“经过这几年的调整,银行想再回到过去‘高举高打’,盈利快速增长的时光短时间之内不会再有,”他强调,必须清醒认识到,当前经营成果与高质量发展、可持续盈利能力的要求仍有差距。平安银行所追求的增长,绝非依赖规模简单扩张、风险粗放下沉的粗放式增长,而是有质量、可持续、经得起周期检验的利润增长。
对平安银行业绩表现,知名经济学家盘和林指出,平安银行2025年业绩基数相对偏低,今年实现业绩转正,标志着经营局面得到企稳修复,属于实质性利好,但该利好的释放力度相对有限,后续仍需持续巩固经营基本盘。业务层面,平安银行重点推进存量高风险资产出清;与此同时,该行持续夯实对公业务基本盘,维持批发金融业务盈利水平,整体经营走势逐步向稳、向实演进。
谈风险防控:希望走出“坑”后不再掉回去
三年前的6月,冀光恒接过了平安银行行长帅印。随后,一场架构重构便在银行内部快速铺开,这场改革同时搅动了对公与零售两大基本盘。大刀阔斧的内部变革背后,是零售板块积留的业务重整与风险化解任务,市场的疑虑也随之而来,零售风险是否会成为拖累平安银行整体经营的隐性包袱。
面对外界的种种担忧,冀光恒表示,“过去的一些教训,同业的教训,自己的教训,都是银行能力特别是风控能力和目标客户脱节导致的‘机毁人亡’”。他回忆,第一年刚上任时,大家问得比较多的就是零售业务风险到底有多大。
“整体来看,平安银行具备战略定力,我们希望走出这个‘坑’之后不再掉回去,”冀光恒直言,平安银行追求的增长不是简单的规模扩张,更不是风险下沉的扩张。再急不要慌,再急不要乱,再急不能有病乱投医,看不准的东西宁可看一看、等一等,当没有风险控制能力的时候,一定要有相对的门槛。
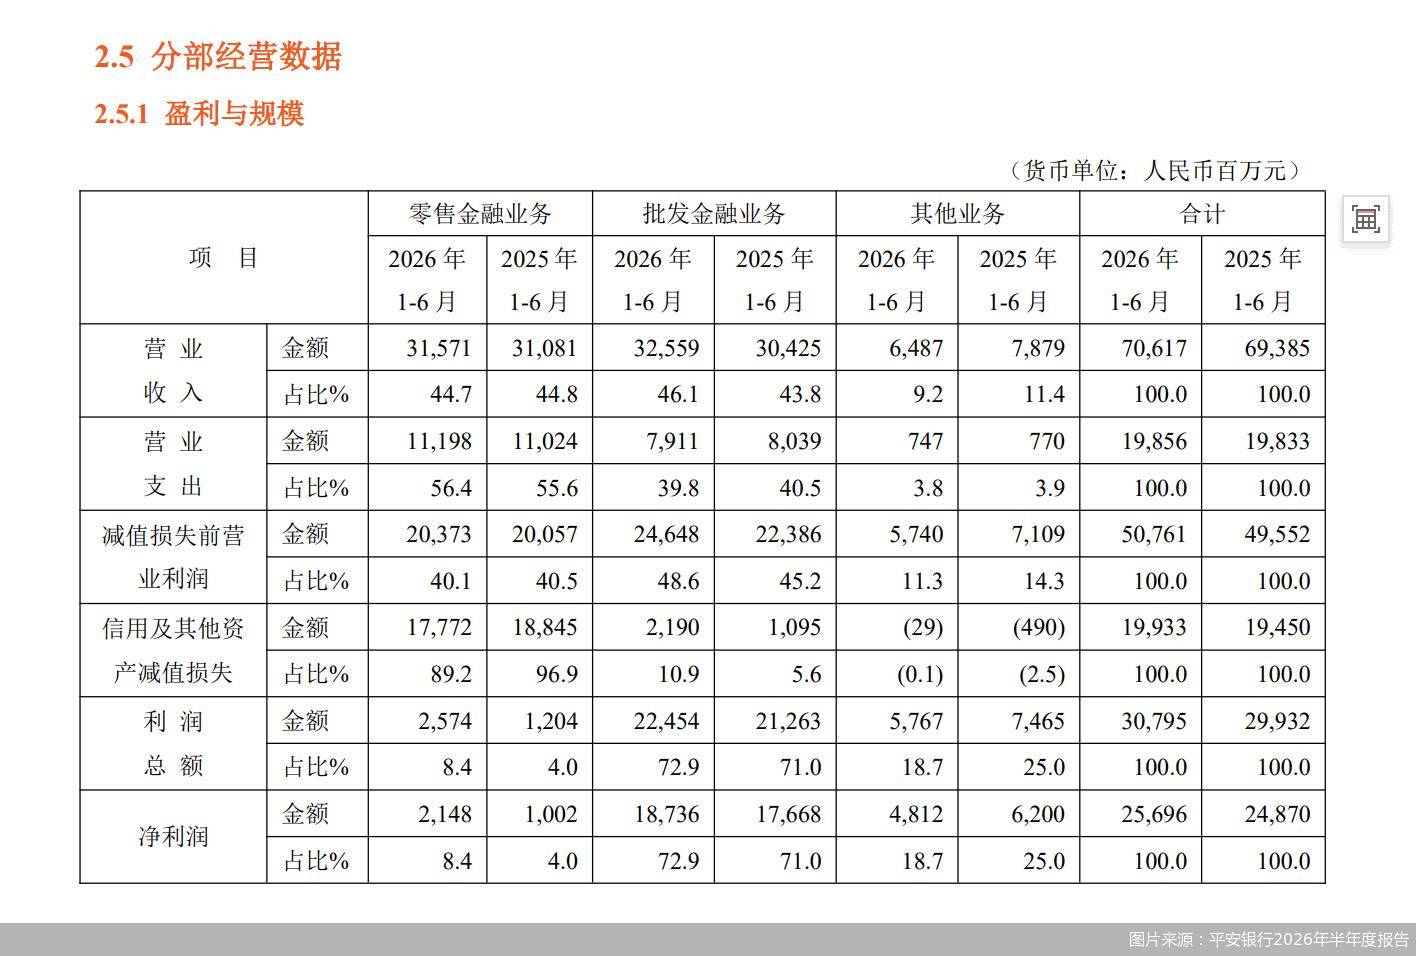
最新的财报数据显示,平安银行零售金融业务净利润从2025年同期的10.02亿元升至上半年的21.48亿元,在净利润中的占比也从此前的4%升至8.4%,“回血”信号突出。不过,相较于2022年43.6%的占比仍存在明显差距。
利润增长之下,隐忧同样不容忽视。2026年上半年,平安银行个人贷款余额17269.73亿元,与上年末基本持平,信用卡、消费贷、经营贷规模均出现收缩。更值得警惕的是,在个人贷款规模近乎持平的背景下,该行个人消费贷款不良率由2025年末的1.12%上行至1.24%。
在平安银行的业务架构中,近两年,对公业务走到舞台中央,从过去的顺势补位转向主动担当周期压舱石的角色。2026年上半年,平安银行批发金融业务营业收入325.59亿元,占比46.1%;零售金融营业收入315.71亿元,占比44.7%。利润方面,批发金融业务净利润收入187.36亿元,占比达到72.9%。
在冀光恒的判断里,对公业务的价值,在经济承压的周期里会被进一步放大。“当经济周期压力大的时候,对公业务是一个应对周期非常好的品种。今年过完年之后,几乎所有的股份制银行都在重拾对公,也有个别股份制银行在考虑重拾很强的对公业务。所以今年我们对公业务其实压力很大,当别人都开始做对公了,压力就来了,这个过程中应开源节流,提质增效,严控成本,”他如是说道。
针对下一步打法,冀光恒指出,平安银行将延续既定战略、稳住增长势头,围绕“重回增长”的五个内涵继续完善银行的经营能力。
细分来看,资产端健全差异化定价机制,坚决防范无序竞争,优化中收益产品策略;负债端夯实存款基本盘,巩固财富业务产品和服务水平;风险提升站位,发挥“中场”效能,紧盯房地产、地方政府债务、零售信贷、债券投资等重点领域,严格执行资产风险分类制度,审慎足额计提拨备。同时,强化科技引领,夯实数据、算力和算法等核心底座建设,强化科技基因优势,立足业务实际与客户需求,推进人工智能与大模型技术深度融入业务场景,升级数字员工、自研智能交易系统、数字营销生态、智能风控体系。坚持自主可控原则,全面强化信息安全保障机制,从源头防范科技风险。
盘和林建议,当前行业环境下,结构集中、对单一赛道形成业务依赖,会放大银行经营风险,平安银行过往亦曾受到此类业务波动带来的经营压力。在此背景下,应当加快数字化转型步伐,依托线上渠道布局、智能金融建设挖掘全新业务增量,突破传统业务的增长天花板,培育第二增长曲线,实现业务结构优化与盈利质量提升。
北京商报记者 宋亦桐