

南京银行中报“偏科”:利息净收入增四成,非息跌近25%
利息净收入大幅增长、非息收入显著回落、净息差持续承压——三组数据的结构性背离,引出一个核心命题:南京银行当前“以量补价”的增长模式,具备怎样的持续性?
8月18日,南京银行在A股上市银行中首批发布年中业绩:上半年,实现营业收入315.96亿元,同比增长10.94%;归母净利润136.50亿元,同比增长8.17%;不良贷款率0.82%,较上年末微降0.01个百分点。整体来看,年中业绩呈现出这家头部城商行良好的经营基本面。
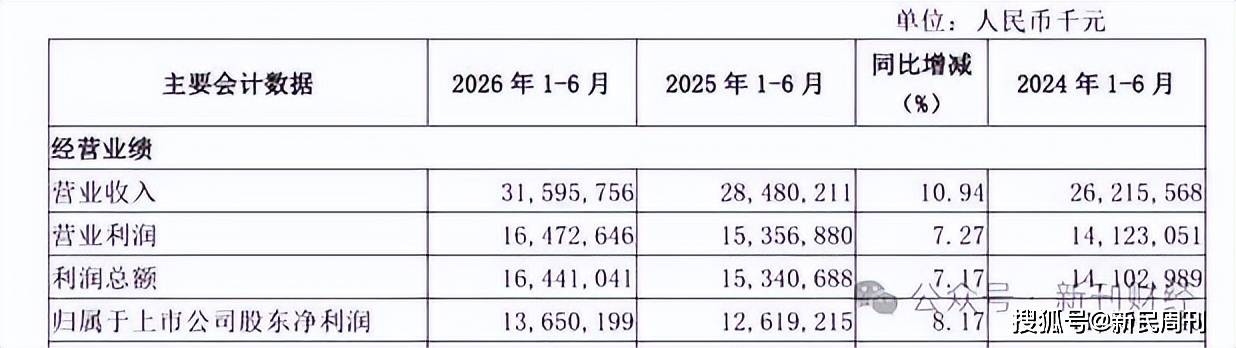
图片来源:南京银行股份有限公司2026年半年度报告
但几个关键数据不应被忽略:上半年利息净收入219.35亿元,同比增长40.19%,创下2017年以来新高;与此同时,净息差从去年末的1.82%进一步收窄至1.79%,同比下降7个基点。结构性变化更为显著的是非利息净收入,当期实现96.61亿元,同比下降24.73%,占营收比重从上年同期的45.06%回落至30.58%。
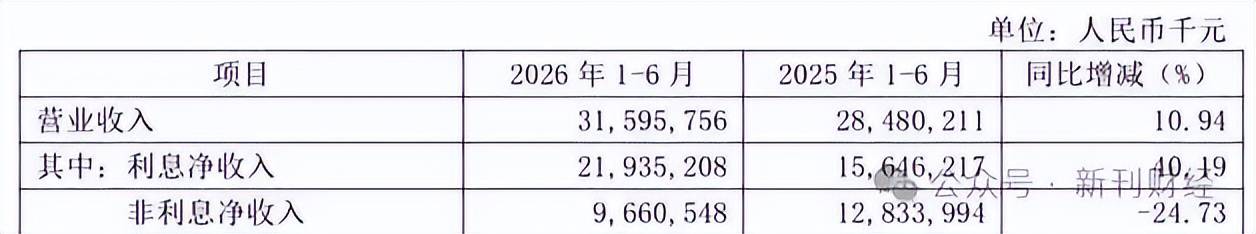
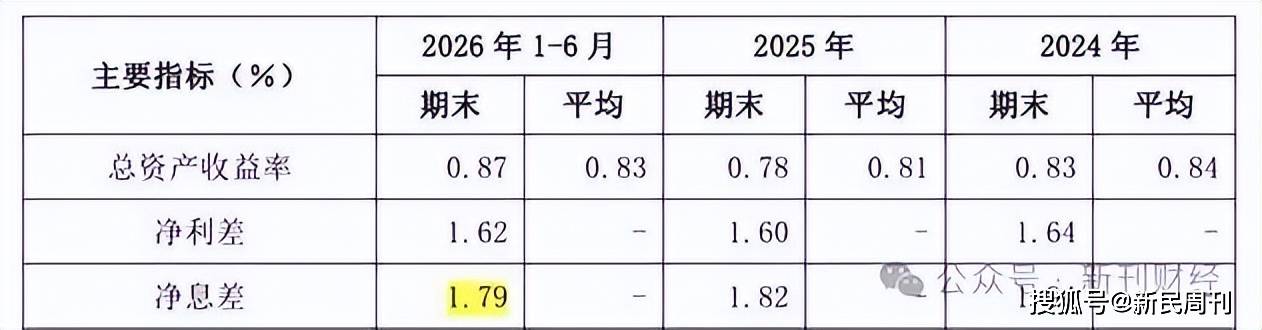
图片来源:南京银行股份有限公司2026年半年度报告
利息净收入大幅增长、非息收入显著回落、净息差持续承压——三组数据的结构性背离,引出一个核心命题:南京银行当前“以量补价”的增长模式,具备怎样的持续性?
负债优化与规模扩张的短期红利
南京银行利息净收入同比大增,是资产负债两端精细化经营、协同发力的结果。
负债端层面,公司成本管控成效突出。上半年全部计息负债平均付息率降至1.72%,同比下降0.37个百分点。其中,企业定期存款平均利率从上年末的2.33%降至2.03%,个人定期存款从2.74%降至2.33%;应付债券利息支出同比下降17.47%,向中央银行借款利息支出同比下降21.78%。在2025年以来存款挂牌利率持续下调、高成本存量定期存款集中重定价的行业背景下,南京银行负债成本的优化幅度,显著优于资产收益率的下行幅度,成为利息净收入增长的核心支撑。
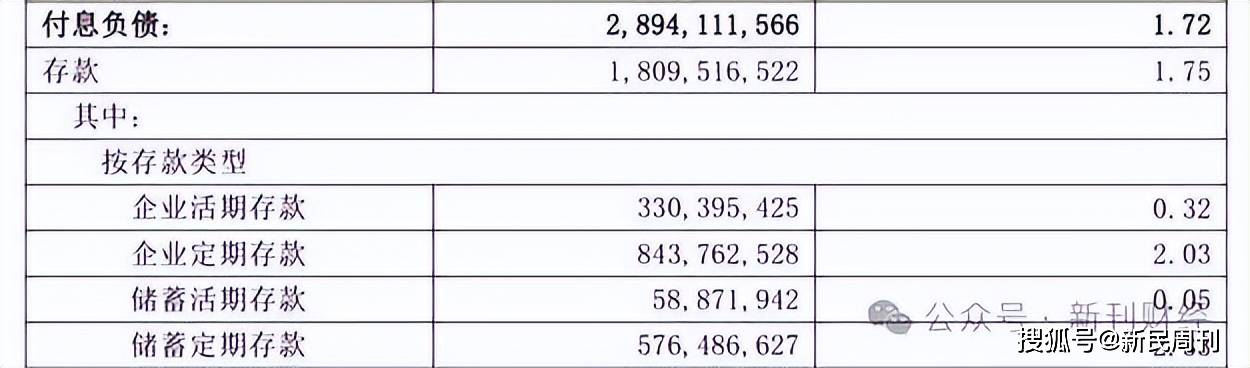
图片来源:南京银行股份有限公司2026年半年度报告之“生息资产、付息负债平均余额与平均利率情况”
资产端层面,规模扩容是收入增长的核心引擎。截至6月末,该行总资产达3.24万亿元,较上年末增长7.13%;贷款总额1.57万亿元,增幅10.07%。其中对公贷款余额1.22万亿元,增幅12.33%,重点投向租赁和商务服务业、制造业、绿色金融、科技金融等领域。当期生息资产平均余额同比提升约24%,资产规模的稳步扩张,有效对冲了净息差收窄带来的价格压力,实现“以量补价”的正向效果。
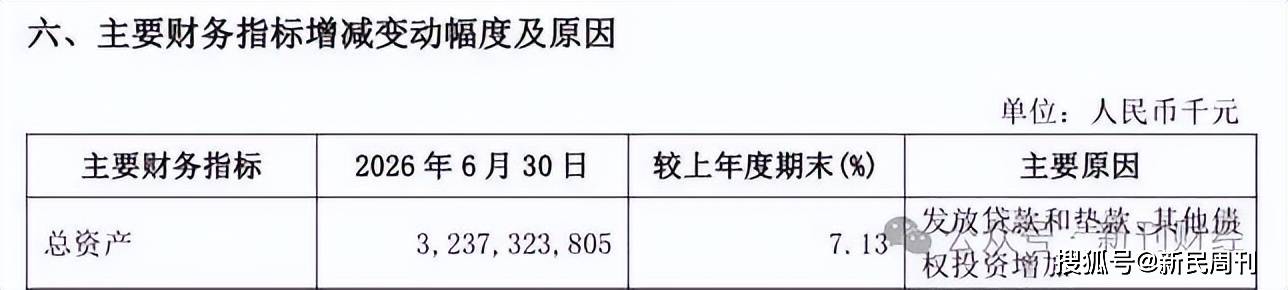

图片来源:南京银行股份有限公司2026年半年度报告
与此同时,债券投资业务形成重要增量贡献。上半年财报显示,债券投资利息收入120.26亿元,同比增加29.55 亿元,增幅32.58%,按增量测算,对当期利息净收入增量贡献约47%。尽管债券资产收益率有所下行,但配置规模大幅扩张,依然带来可观的利息收入增量。
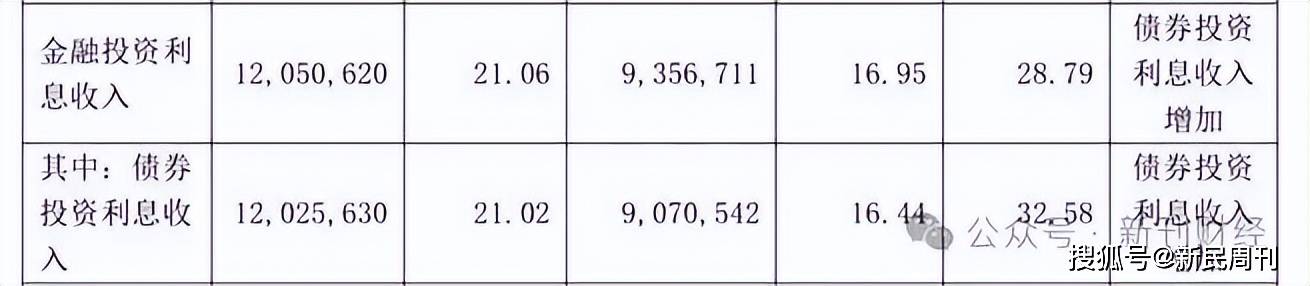
图片来源:南京银行股份有限公司2026年半年度报告
整体而言,上半年南京银行通过“负债成本优化+生息资产扩容+债券配置加码”的三重经营策略,在行业净息差普遍承压的环境下,实现了利息净收入的大幅增长,“以量补价”的阶段性成效充分显现。
非息收入承压暴露转型短板
在利息收入亮眼增长的同时,南京银行营收结构出现阶段性调整,多元化经营节奏有所放缓。上半年非利息净收入同比回落24.73%,营收占比从上年同期的近五成降至三成区间,整体营收驱动模式从“息差、非息双轮驱动”,阶段性回归传统利差驱动模式。
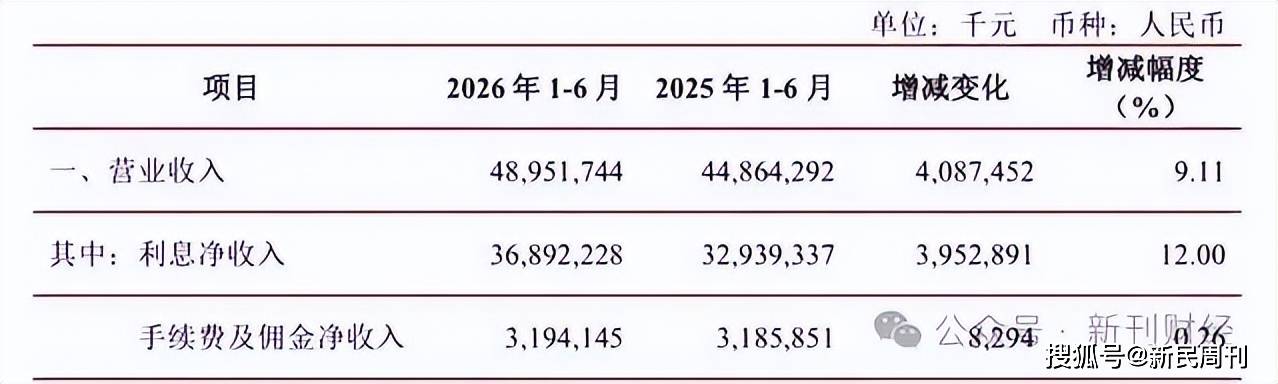
非息收入阶段性承压原因复杂。首先是投资收益同比回落明显:上半年投资收益57.57亿元,同比下降28.80%,其中交易性金融资产投资收益从上年同期的46.53亿元降至24.65亿元,降幅47.02%。一方面,2025年上半年债市行情带来的高基数回落效应;另一方面,2026年债市震荡波动,使得交易类投资收益回归常态水平。横向对比来看,江苏银行上半年营收489.52亿元、归母净利润218.76亿元,增速分别为9.11%和8.09%,与南京银行基本持平;但江苏银行利息净收入同比增长约12%,非息收入同比小幅增长1.1%,并未发生结构性背离。
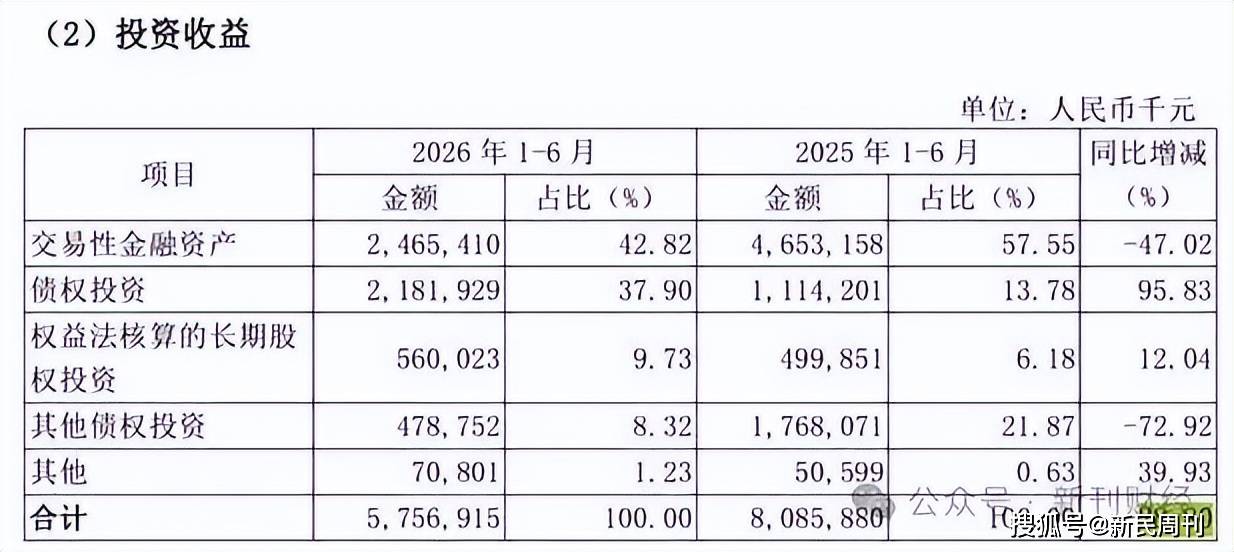
图片来源:南京银行股份有限公司2026年半年度报告
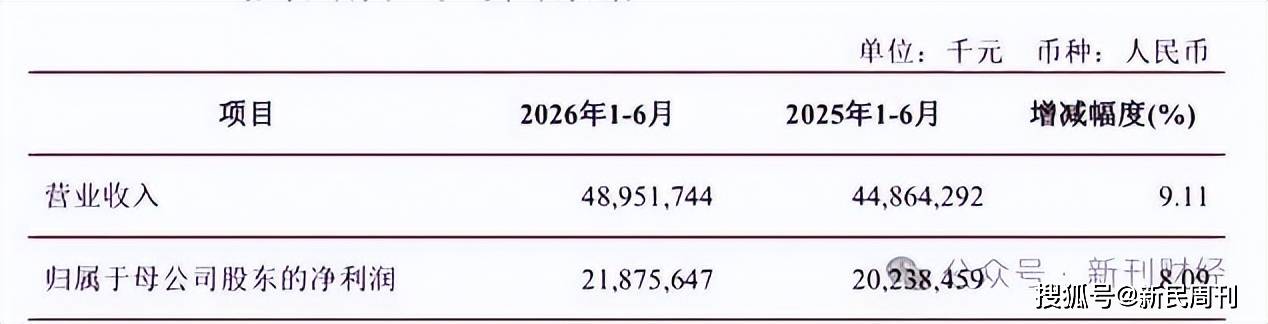
图片来源:南京银行股份有限公司2026年半年度报告
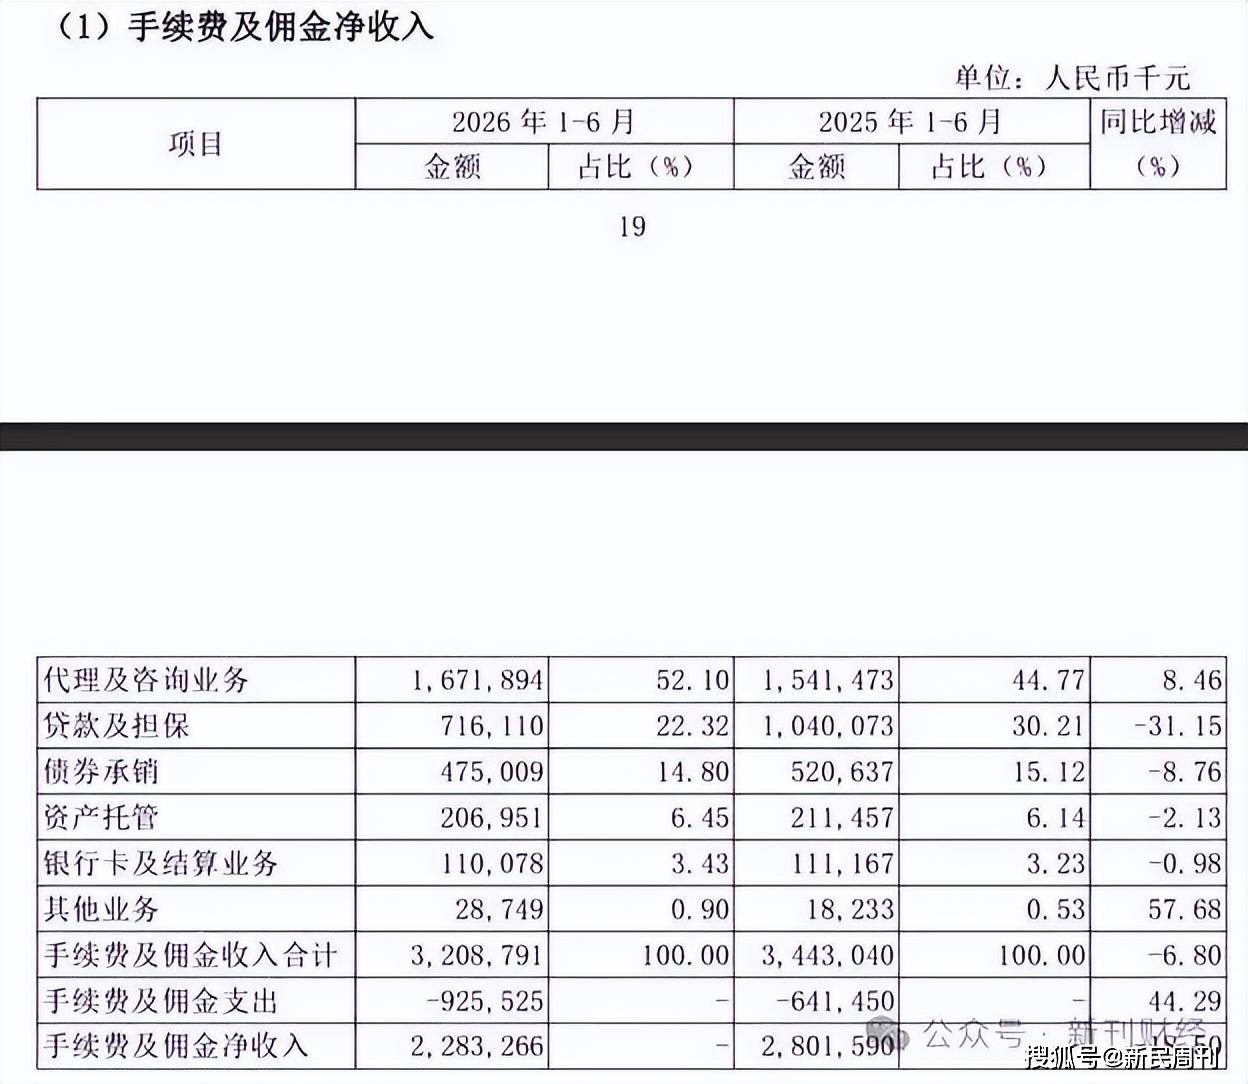
其次是中间业务收入整体偏弱。上半年手续费及佣金净收入22.83亿元,同比下降18.50%,其中贷款及担保手续费收入同比下降31.15%,债券承销收入下降8.76%。细分板块来看,代理及咨询等财富管理类收入实现逆势增长,增幅8.46%,零售代销中间业务收入同比增速超30%,展现出零售转型的阶段性成果,但这些增量尚不足以对冲对公中收的下行压力。叠加行业减费让利政策持续落地,银行中间业务盈利空间进一步收窄,共同导致中收板块整体承压。
图片来源:南京银行股份有限公司2026年半年度报告

图片来源:南京银行2026 年半年度业绩说明会
非息收入占比的回落,使得公司营收对利率周期、资产规模扩张的敏感度有所提升。当前阶段,银行利润增长高度依赖资产扩表与利差收益,若后续贷款定价持续下行、债券收益率低位波动或资产扩表节奏放缓,非息收入的缓冲作用不足,将使利润表的周期抵御能力有所弱化。行业长期发展规律显示,利差收入可支撑短期业绩稳健增长,而非息收入、轻资本业务才是银行穿越周期、实现长期稳健发展的核心动能。
资产质量的隐性压力
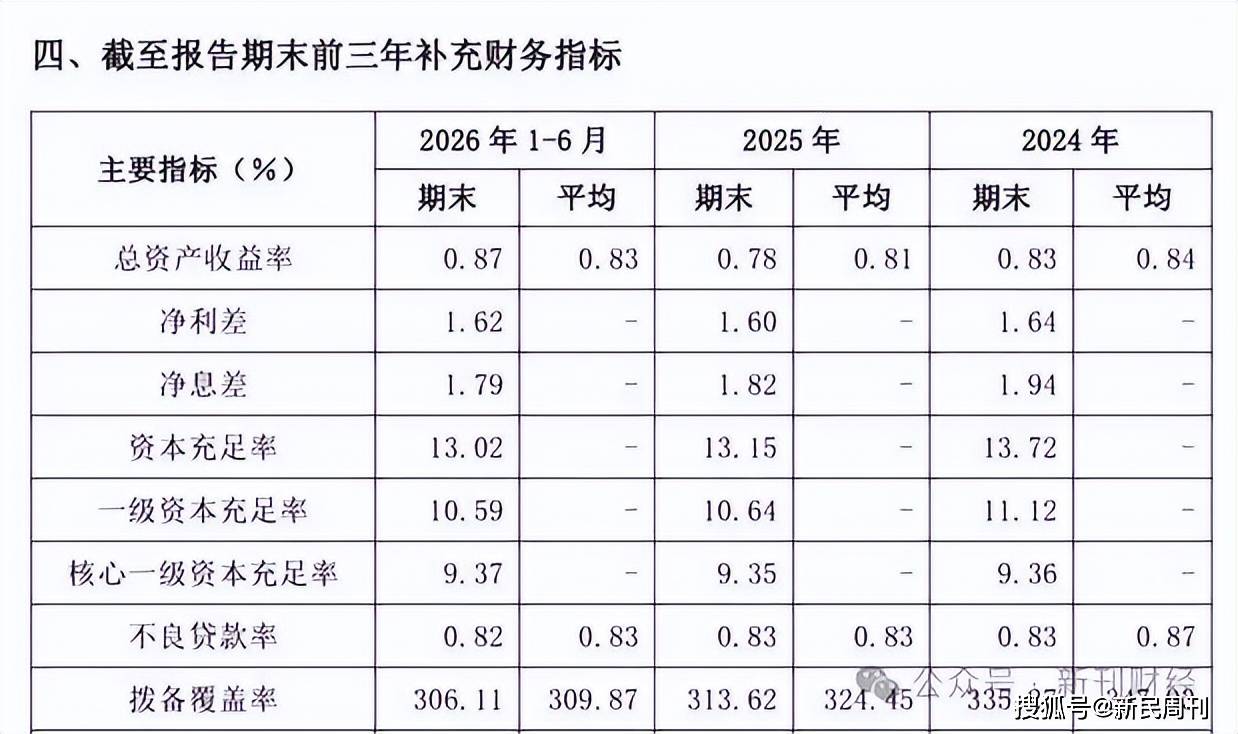
在业绩规模稳步增长的背后,资产质量的底层变化值得关注。南京银行资产质量仍处于行业优质水平:不良贷款率0.82%,关注类贷款占比0.97%,较上年末下降0.19个百分点;拨备覆盖率306.11%,虽较上年末小幅下降,但仍大幅高于监管标准,风险缓冲空间充足。但细分风险指标来看,部分隐性压力逐步显现。
图片来源:南京银行2026 年半年度业绩说明会
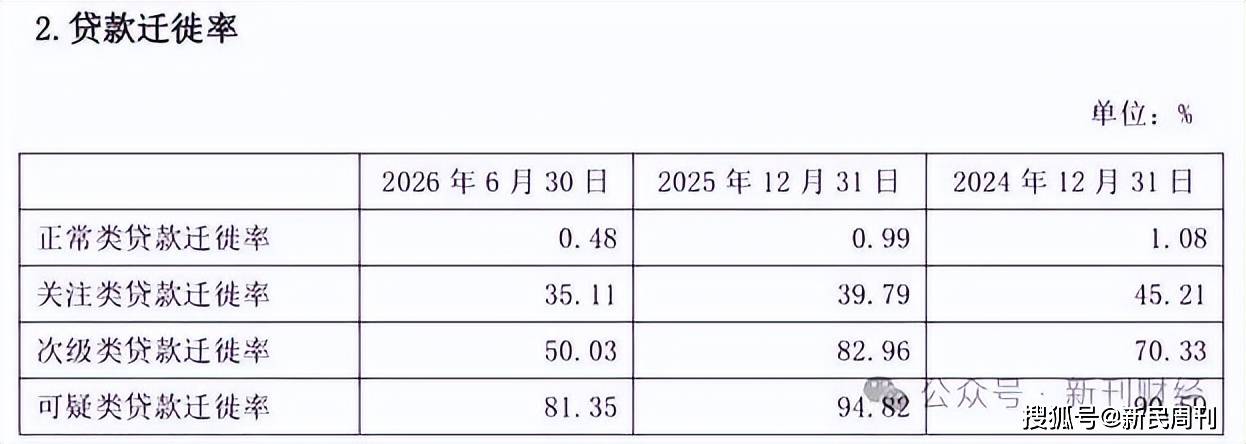
一是贷款风险迁徙指标有所波动。该行关注类贷款迁徙率达35.11%,意味着超三成关注类贷款在半年内向下迁徙为不良贷款;可疑类贷款迁徙率81.35%,次级类贷款迁徙率50.03%。尽管部分指标较上年极端高位略有修复,但连续两年关注类贷款迁徙率维持35%以上的高位,反映出信贷风险暴露存在后置特征,存量资产风险出清节奏偏慢。
图片来源:南京银行2026 年半年度业绩说明会
二是对公领域资产质量压力有所抬升。伴随对公贷款规模快速扩容,全行信贷风险重心逐步从零售板块向对公板块转移。上半年公司贷款不良率整体维持0.64%的低位,但细分行业分化明显:制造业不良率从0.99%升至1.10%;建筑业不良率大幅上行2.23个百分点至3.12%;房地产业风险承压尤为显著,在贷款余额从756.7亿元压降至上685.96亿元的背景下,不良贷款规模反而增加2.51亿元,行业不良率从1.81%升至2.37%。多项指标反映出对公部分行业存量风险仍在持续出清。
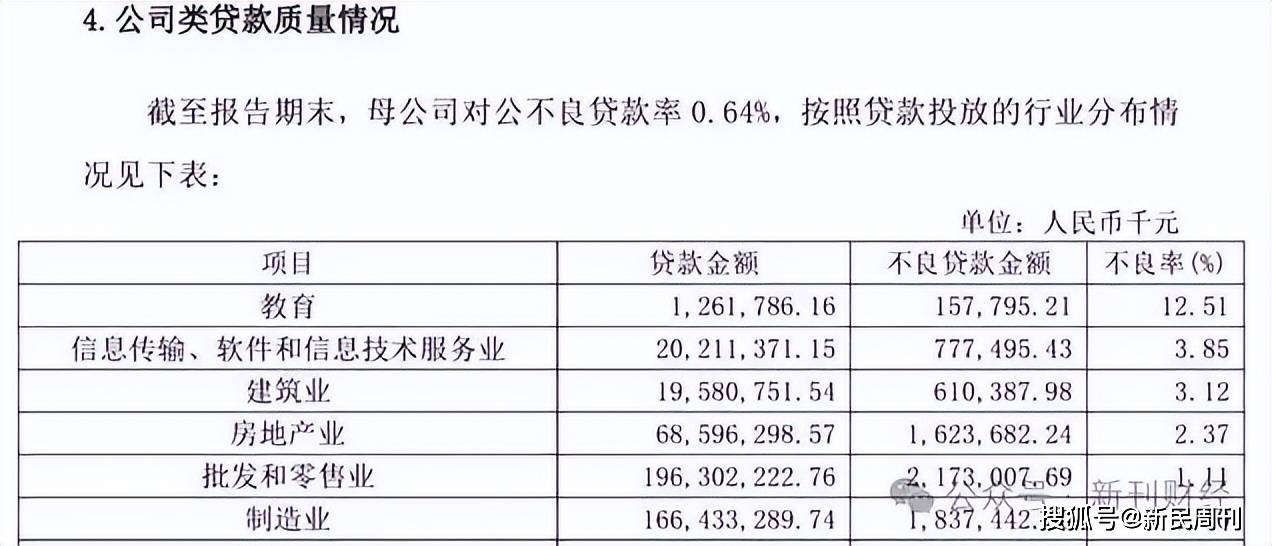
图片来源:南京银行2026 年半年度业绩说明会
2026年半年报验证了南京银行在息差下行周期的经营韧性,“以量补价”阶段性对冲了周期压力。但长期来看,规模扩张与负债成本优化均有上限,过度依赖利差将削弱抗周期能力。未来核心挑战在于:债券收益能否持续、非息收入能否重构引擎、资产质量能否有效管控、规模与资本能否动态平衡。
作者 | 怡婷
编辑 | 吴雪