

收入增了,利润却少了七成,芒果超媒半年报里的长视频困局
芒果超媒(300413.SZ)交出了一份看起来矛盾的半年报。
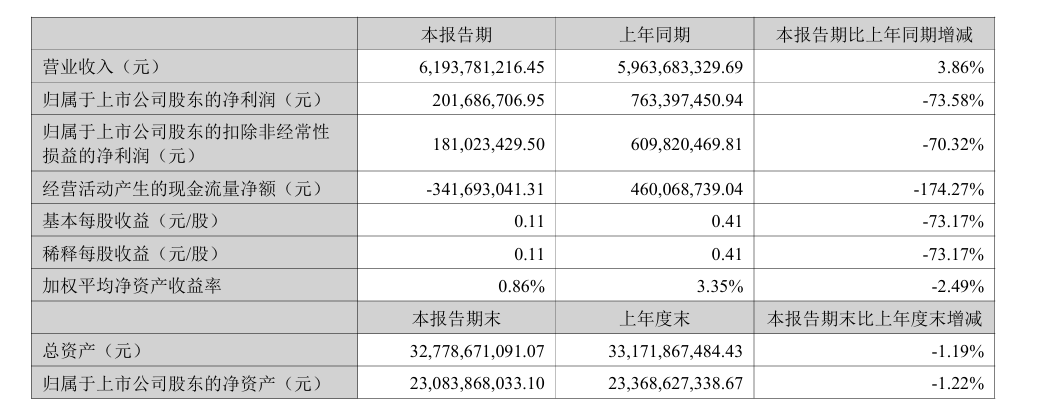
2026年上半年,公司实现营业收入61.94亿元,同比增长3.86%;归属于上市公司股东的净利润2.02亿元,同比下滑73.58%。收入涨、利润跌,这种背离比单纯下滑更值得追问:钱花到哪儿去了,又是什么在拖后腿?
▲来源:企业财报
增收不增利,钱去哪儿了
拆开利润表看,答案有三层。
第一层是成本端。上半年营业成本49.52亿元,同比增长13.06%,是收入增速的3倍多;销售费用8.52亿元,同比增长9.15%,说明公司在营销拉新上没有收手;管理费用是少数下降的科目(1.83亿元,-6.66%),但幅度不足以对冲成本压力。收入涨3.86%、成本涨13.06%,毛利空间自然被压缩。
第二层是两笔经常性损益的反向拉扯。
半年报披露,上半年公允价值变动损益为-5255.04万元,主要来自所持股票、基金的浮亏;资产减值损失为-7443.26万元,占利润总额比例-206.31%,主要是应收账款计提减值。这两笔合计侵蚀利润总额约1.27亿元,是拖累净利润的重要因素。
第三层,也是公司自己点出的核心原因,是会员收入下滑。报告称利润承压系“部分渠道端合作模式调整及重点影视剧排播节奏影响,会员收入同比下滑”,叠加“内容成本保持刚性支出,核心业务毛利率下降”。
这也解释了现金流的异常,上半年经营活动现金流量净额为-3.42亿元,同比骤降174.27%(去年同期+4.60亿元)。报告解释这主要因为去年同期有一笔一次性回款抬高了基数,本期属于正常回款周期,但会员收入下滑无疑让水位显得更低。
资产负债表变化相对温和:总资产327.79亿元,较上年末微降1.19%;归母净资产230.84亿元,降1.22%。加权平均净资产收益率从3.35%降至0.86%,降幅与净利润基本吻合,说明利润下滑是实打实的盈利能力走弱,而非资产规模收缩的账面效应;基本每股收益0.11元,同比降73.17%,与净利润降幅一致,进一步交叉印证了这一点。
三大板块冷热不均,电商成亮点
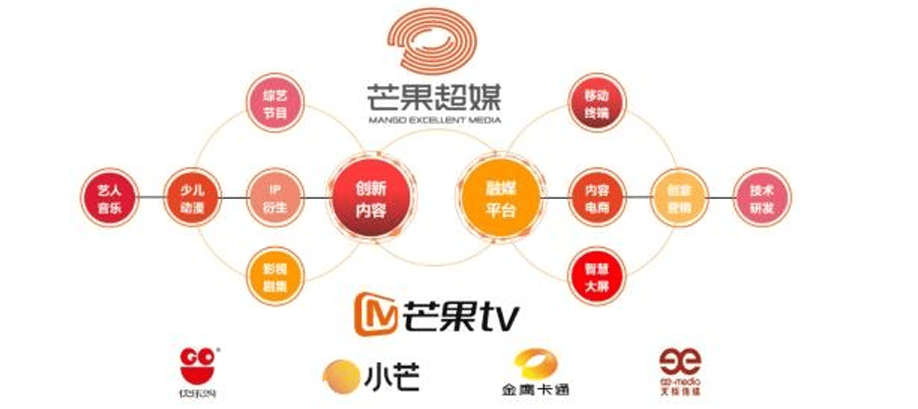
芒果超媒的收入由三大板块构成:芒果TV互联网视频、新媒体互动娱乐内容制作、内容电商,三者表现差异很大。
▲来源:企业财报
芒果TV互联网视频业务是拖累整体业绩的主因。该板块上半年收入44.62亿元,同比下降8.61%,毛利率23.54%,同比下降3.95个百分点,收入、毛利率双降。
细分看,会员业务19.33亿元、广告业务16.84亿元、运营商业务8.45亿元。会员业务的下滑与前文“渠道端合作模式调整”“重点影视剧排播节奏”直接对应,这也与行业数据吻合:QM数据显示,2026年6月芒果TV平台MAU为2.43亿,同比下降,用户规模收缩与会员收入下滑是一枚硬币的两面。
广告业务上,公司称客户结构正从“金字塔型”向“橄榄型”转变,并借AI提升投放精度,以对冲行业“广告预算整体谨慎、向效果广告倾斜”的大趋势;运营商业务依托IPTV和OTT双牌照优势,相对稳定。
新媒体互动娱乐内容制作板块(内容制作、艺人经纪、音乐版权、IP衍生)收入6.14亿元,同比微增1.24%,但毛利率20.03%,同比下降6.03个百分点,收入规模维持住了,但内容制作成本的刚性上涨已明显侵蚀利润空间,这与前文“内容成本刚性、核心业务毛利率下降”的表述完全对应。
内容电商是上半年唯一的高增长板块,收入11.00亿元,同比大增146.35%,但毛利率仅6.16%,同比下降12.42个百分点,是三大板块中毛利率最低、且降幅最大的一块。
AI、微短剧、出海能否补上会员业务缺口
把三大板块放回行业背景里看,问题的轮廓更清晰。
QM数据显示,截至2026年6月,腾讯视频、爱奇艺、芒果TV、优酷四大平台MAU分别为3.19亿、2.91亿、2.43亿、1.61亿,同比无一例外下降,长视频用户规模整体承压是全行业问题。同时,云合数据显示,上半年全网新剧、新综艺供给同步收缩,国产全新剧集同比减少27部,资源普遍向“综N代”倾斜,创新内容供给反而在收缩,靠内容驱动会员增长的传统路径边际效果正在减弱。
增量出现在三个方向。
一是微短剧:“大芒计划”累计上线2647部,同比增长124.51%,短剧频道日均DAU增长104%,与短剧行业用户粘性、时长已超长视频平台的行业趋势相呼应,是对冲MAU下滑的现实选择。
二是AI:自研“芒果灵创”平台已服务专业用户超4万、内容生成171万次、支撑项目3900余个,智能体“芒小果”进入超100万用户手机桌面,若能有效压缩制作周期、降低成本,理论上可缓解内容成本刚性对毛利率的侵蚀,但短期财务回报尚不明显。
三是出海:芒果TV国际App累计下载3.08亿,覆盖195个国家和地区,上半年日均DAU增长123%,国际会员收入增长20%,是几项新举措里增速最快、方向最明确的一块。
机会与挑战是同一枚硬币的两面。
机会在于:公司同时持有IPTV和OTT双牌照,是行业唯一具备该资质的平台,在广电总局推进超高清深化发展的背景下,运营商业务有望受益;IP衍生市场持续扩容,小芒电商的高增长和持续盈利也验证了“内容+电商”模式的变现潜力。
挑战则更为直接:会员业务的修复依赖头部内容排播节奏和渠道关系的重新理顺,短期内难以完全由公司单方面掌控;内容成本刚性意味着只要收入端不能同步放量,毛利率下降趋势就很难自然逆转;内容电商板块虽增速亮眼,但主要收入来源快乐购仍处于亏损状态,规模扩张尚未转化为板块整体的盈利改善。
此外,公司在半年报中列出了行业政策变化、市场竞争、投资回报、技术革新、人才流失、知识产权侵权等风险,其中投资回报风险尤为现实——本期公允价值变动和资产减值合计侵蚀利润总额约1.27亿元,已是活生生的例子。
【结语】
这份半年报呈现的,是一家传统长视频平台在行业增长见顶后的典型阵痛:收入尚能维持微增,但支撑收入的成本结构已经绷紧,叠加公允价值变动、资产减值等经常性损益项目的反向拉扯,利润被大幅挤压。
会员、广告、运营商三大传统业务里,只有运营商相对稳健,会员下滑是当下最核心的矛盾;内容电商板块虽增速最快,但收入体量主要靠仍在亏损的快乐购支撑,盈利质量的改善还需要时间;而微短剧、AI、出海这几个新变量增速亮眼,但体量尚小,能否在下半年真正对冲主业压力,还需下一份财报验证。
对芒果超媒而言,这半年更像一次“排雷”——把渠道调整、内容排播、投资波动等短期扰动集中释放,代价是利润大幅收缩,但也为后续新引擎放量腾出了空间。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡