资产质量总体稳健 零售风险成关注重点
◎记者 徐潇潇 张欣然 半年报显示,42家上市银行资产质量总体保持稳定,但不同类型银行、不同业务板块之间的分化进一步显现。尤其是个人消费贷、经营贷及信用卡等零售业务仍处于风险释放期。 多家上市银行管理层在半年度业绩发布会上预计,下半年风险暴露速度有望逐步放缓。不过,在零售风险拐点尚未完全显现、部分银行拨备覆盖率有所下降的背景下,银行需在稳定利润增长和夯实风险抵补能力之间做好平衡。 资产质量整体平稳 数据显示,截至2026年6月末,商业银行不良贷款率为1.52%,较一季度末上升1个基点(0.01个百分点),整体平稳。 从不同类型银行来看,资产质量表现有所分化。二季度末,国有大型商业银行不良贷款率为1.21%,较一季度末下降1个基点,是各类银行中唯一实现环比改善的板块;股份制银行不良贷款率为1.23%,环比上升1个基点;城商行、农商行不良贷款率分别为1.87%和2.83%,环比分别上升2个和4个基点。 截至6月末,工商银行、农业银行、中国银行、建设银行不良贷款率均较上年末下降。其中,工商银行和建设银行不良贷款率均为1.29%,较上年末下降2个基点。 对于资产质量表现,工商银行行长刘珺在半年度业绩发布会上表示,风险管理要坚持“不贪图透支未来的虚增,而求出清当下的真实”,更加关注资产质量的内生稳定和风险收益平衡。 中信银行副行长、风险总监金喜年将该行上半年资产质量概括为“三稳”:不良贷款率稳定在1.15%,不良贷款生成率为0.55%,拨备覆盖率为203.12%。 部分区域银行的资产质量也在继续改善。例如,江苏银行不良贷款率降至0.81%,为上市以来较优水平。 零售风险持续释放 整体指标保持平稳的背后,上市银行风险结构正在发生变化。多家上市银行半年报显示,新增不良贷款主要集中于零售领域,个人消费贷、经营贷和信用卡成为风险暴露较为明显的板块。 从大行来看:截至6月末,工商银行个人贷款不良率升至1.77%,较上年末上升0.19个百分点;农业银行个人贷款不良率升至1.39%;建设银行个人贷款和垫款不良率升至1.31%。交通银行个人贷款不良率达到2.02%,较上年末上升0.44个百分点。 邮储银行副行长兼首席风险官姚红坦言,由于邮储银行零售业务占比较高,受外部环境影响,该行资产质量面临一定结构性下迁压力。截至6月末,邮储银行不良贷款率、逾期率和关注类贷款占比分别为1.00%、1.38%和1.73%,均较上年末有所上升。 兴业银行首席风险官赖富荣表示,预计全年信用卡不良率及新发生不良将较2025年有所抬升,零售业务仍是下一阶段风险防控重点。 部分银行传统对公高风险领域继续出现积极变化。平安银行对公业务高风险暴露阶段基本过去,截至6月末对公贷款不良率保持在0.87%,存量风险继续有序化解。 风险暴露有望趋缓 多家银行管理层研判,下半年零售风险仍将释放一段时间,但其暴露速度可能逐步放缓。 农业银行副行长林立表示,目前,普惠零售贷款资产质量处于可比同业较好水平,预计下半年信贷资产质量有望延续良好态势。建设银行副行长李建江说:下一阶段,一方面做优增量,优化信贷投向和客户结构;另一方面稳控存量,对重点区域、重点客户和重点项目开展前瞻排查和分层化解。 在资产质量保持总体稳定的同时,拨备水平的变化也值得关注。二季度末,商业银行拨备覆盖率为202.87%,较上年末下降2.34个百分点。其中,城商行、农商行拨备覆盖率分别为171.10%和156.66%,风险抵补能力呈现一定分化。
◎记者 徐潇潇 张欣然
半年报显示,42家上市银行资产质量总体保持稳定,但不同类型银行、不同业务板块之间的分化进一步显现。尤其是个人消费贷、经营贷及信用卡等零售业务仍处于风险释放期。
多家上市银行管理层在半年度业绩发布会上预计,下半年风险暴露速度有望逐步放缓。不过,在零售风险拐点尚未完全显现、部分银行拨备覆盖率有所下降的背景下,银行需在稳定利润增长和夯实风险抵补能力之间做好平衡。
资产质量整体平稳
数据显示,截至2026年6月末,商业银行不良贷款率为1.52%,较一季度末上升1个基点(0.01个百分点),整体平稳。
从不同类型银行来看,资产质量表现有所分化。二季度末,国有大型商业银行不良贷款率为1.21%,较一季度末下降1个基点,是各类银行中唯一实现环比改善的板块;股份制银行不良贷款率为1.23%,环比上升1个基点;城商行、农商行不良贷款率分别为1.87%和2.83%,环比分别上升2个和4个基点。
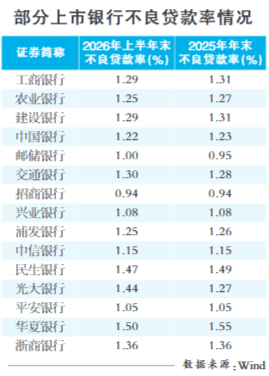
截至6月末,工商银行、农业银行、中国银行、建设银行不良贷款率均较上年末下降。其中,工商银行和建设银行不良贷款率均为1.29%,较上年末下降2个基点。
对于资产质量表现,工商银行行长刘珺在半年度业绩发布会上表示,风险管理要坚持“不贪图透支未来的虚增,而求出清当下的真实”,更加关注资产质量的内生稳定和风险收益平衡。
中信银行副行长、风险总监金喜年将该行上半年资产质量概括为“三稳”:不良贷款率稳定在1.15%,不良贷款生成率为0.55%,拨备覆盖率为203.12%。
部分区域银行的资产质量也在继续改善。例如,江苏银行不良贷款率降至0.81%,为上市以来较优水平。
零售风险持续释放
整体指标保持平稳的背后,上市银行风险结构正在发生变化。多家上市银行半年报显示,新增不良贷款主要集中于零售领域,个人消费贷、经营贷和信用卡成为风险暴露较为明显的板块。
从大行来看:截至6月末,工商银行个人贷款不良率升至1.77%,较上年末上升0.19个百分点;农业银行个人贷款不良率升至1.39%;建设银行个人贷款和垫款不良率升至1.31%。交通银行个人贷款不良率达到2.02%,较上年末上升0.44个百分点。
邮储银行副行长兼首席风险官姚红坦言,由于邮储银行零售业务占比较高,受外部环境影响,该行资产质量面临一定结构性下迁压力。截至6月末,邮储银行不良贷款率、逾期率和关注类贷款占比分别为1.00%、1.38%和1.73%,均较上年末有所上升。
兴业银行首席风险官赖富荣表示,预计全年信用卡不良率及新发生不良将较2025年有所抬升,零售业务仍是下一阶段风险防控重点。
部分银行传统对公高风险领域继续出现积极变化。平安银行对公业务高风险暴露阶段基本过去,截至6月末对公贷款不良率保持在0.87%,存量风险继续有序化解。
风险暴露有望趋缓
多家银行管理层研判,下半年零售风险仍将释放一段时间,但其暴露速度可能逐步放缓。
农业银行副行长林立表示,目前,普惠零售贷款资产质量处于可比同业较好水平,预计下半年信贷资产质量有望延续良好态势。建设银行副行长李建江说:下一阶段,一方面做优增量,优化信贷投向和客户结构;另一方面稳控存量,对重点区域、重点客户和重点项目开展前瞻排查和分层化解。
在资产质量保持总体稳定的同时,拨备水平的变化也值得关注。二季度末,商业银行拨备覆盖率为202.87%,较上年末下降2.34个百分点。其中,城商行、农商行拨备覆盖率分别为171.10%和156.66%,风险抵补能力呈现一定分化。