

上半年58家存续规模下降 中小银行自营理财加速退场
|
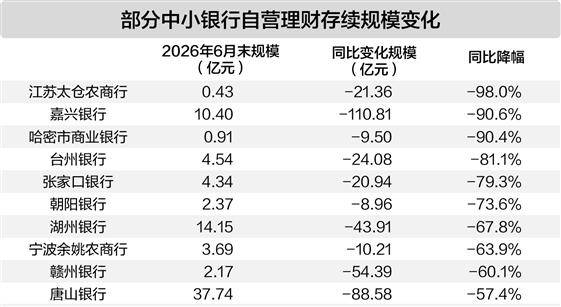
| 数据来源:银行理财业务报告 谢忠翔/制表 |
证券时报记者 谢忠翔
银行理财市场规模再攀新高之际,中小银行自营理财却在加速退场。
近日,证券时报记者从业内可信渠道汇总的独家数据显示,管理规模超1万亿元的14家理财公司,今年前7个月净增规模达1.7万亿元。在此基础上,当前银行理财市场规模站稳了35万亿元大关,再次创下新高。
与行业总量连创新高形成鲜明反差的是,未获理财公司牌照的中小银行,自营理财规模却持续收缩。证券时报记者梳理2026年银行理财业务半年报发现,已披露自营理财数据的65家中小银行中,多达58家银行的存续规模同比下降,合计压降1722.67亿元,部分银行自营理财已逼近“清零”。
多家银行走到退出边缘
据证券时报记者不完全统计,截至8月中旬,共65家无理财公司牌照的中小银行披露了2026年6月末自营理财规模,其中58家同比缩水,合计从上年同期的13391.9亿元降至11669.3亿元,降幅达12.86%。
从个体层面看,收缩对比更为剧烈,有13家中小银行自营理财降幅过半。其中,江苏太仓农商行、嘉兴银行、哈密市商业银行分别同比骤降98.01%、90.61%、90.41%,台州银行、张家口银行、朝阳银行降幅亦超70%。包括上述部分银行在内,6月末共有9家银行的自营理财余额已不足10亿元,个别银行甚至仅剩数千万元。
事实上,部分区域中小银行的出清已逐步完成。截至2025年末,浙江省已披露理财数据的海宁农商行、桐乡农商行、宁波北仑农商行等12家农商行,自营理财已完全清零,其中多家机构从存量10亿元左右逐步压降为零。
行业整体数据变化也印证了这一趋势。《中国银行业理财市场半年报告(2026年上)》显示,截至2026年6月末,全国有存续理财产品的银行机构153家,同比减少41家,较年初再减6家;上半年新发理财产品的银行机构为100家,同比减少32家;银行机构自营理财存续规模2.48万亿元,同比下降22.26%,减少约7100亿元。
此消彼长之下,渠道端却在扩容。除母行代销外,2026年6月全市场共有656家机构跨行代销理财公司产品,较2025年12月增加63家。
“自营理财新发及存续机构数量双降,是金融监管部门推动理财业务向持牌化、规范化集中的大趋势。”冠苕咨询创始人周毅钦此前接受证券时报记者采访时表示,非持牌中小银行因投研薄弱、风控不足,不断压降存量业务,逐步退出自营市场,加速了行业洗牌。
监管松动牌照门槛未动
证券时报记者此前从业界获悉,部分省份城商行、农商行被要求于2026年末清理存量理财业务的监管指导已有所松动,部分区域中小银行经与属地监管沟通后,无须严格执行清零指令。以华东某省为例,辖内银行仍可正常开展理财业务,但须严控新发,2026年末理财余额不得超过上年末。华东两家银行向证券时报记者确认了上述安排,其中一家截至今年3月末理财余额约300亿元。
松动信号还体现在产品端。根据中国理财网信息,近期中小银行新发或即将发行的封闭式理财产品,到期日已超出2027年末,部分产品延至2028年以后。
不过,期限放宽并不意味着赛道重开。截至2026年6月末,32家理财公司的市场占比已高达92.6%,2025年6月末、2024年6月末这一比例分别为89.6%、85.3%——留给未持牌中小银行的份额仅剩约7.4%。
周毅钦近日撰文分析,当前理财行业供给已相对充足,存量头部理财公司已覆盖绝大多数区域市场,监管需审慎权衡新增牌照的必要性,一旦对部分省份开闸,其他省份势必跟进,“即便给了牌照,锅里也没剩多少粥了”。
对于存量理财公司,监管重在提质增效。国家金融监督管理总局今年发布的《理财公司监管评级暂行办法》设置了公司治理、资管能力、风险管理等六大评级模块,其中资管能力与风险管理权重各占25%,为最重两项,评级结果将作为配置监管资源、市场准入和差异化监管的重要依据。
对于区域内资质一般、又不甘心只做代销的中型银行而言,联合申设理财公司被视为一条出路。周毅钦认为,此举可分摊资本与运营成本、整合股东资源,但监管需要判断联合设立的理财公司是否具备可持续经营能力,“各家股东存量理财资产质量、净值化水平参差不齐,能否平稳转移至新理财公司,需要充分验证”。
转型代销仍有发力空间
牌照难求、自营受限,代销正成为绝大多数中小银行的现实选择。
近年来,由于理财公司占据理财市场主导地位,存量市场份额“分食殆尽”为大势所趋。面对全国不同地域下沉市场,理财公司过去一年加速拓展与地方银行的代销业务合作。
由于受人才储备不足、系统和科技能力缺失、规模较小等条件限制,部分中小银行早已放弃自营转向代销;也有小部分银行将理财业务置于大财富管理板块下统筹,试图锻炼自营净值化能力,现阶段优先满足行内重点零售客户。
华东一家城商行资管部总经理向证券时报记者表示,自营理财相对灵活,可定制产品;代销理财品种更全,不同机构在债券、非标、同业或权益领域各有所长,这要求代销机构具备较强的产品识别能力。
中小银行如何做好代销?周毅钦提出“三个研究”路径:一是研究产品,将主要精力从投资研究转移至产品研究,系统梳理合作理财公司产品线布局,建立标准化产品档案;二是研究客户,基于客群年龄、资产规模、风险承受能力等构建细分画像,精准匹配产品;三是研究市场,依托本地网点、社区、养老机构等渠道搭建场景化营销体系,从“被动推销”转向“场景化引流”。
可以预见,随着持牌经营要求持续强化,“理财公司主导、中小银行代销”的格局将进一步固化。对暂别自营赛道的中小银行而言,深耕本地客群、做深代销服务,方能在行业洗牌中守住财富管理阵地。