

全面预算管理如何与绩效考核挂钩?全面预算管理的弹性预算怎么做?
预算定了,业绩却跟考核两张皮——预算和绩效到底怎么绑?
前阵子跟一位制造业的财务总监聊天,他说了一句话让我印象很深。公司每年花大量精力编预算,目标分解到各部门、各岗位。但到了年底考核时,预算执行情况和绩效评价成了两套体系——考核看的是收入利润,预算看的是费用控制,两个数字对不上,员工也不知道自己该对预算负责什么。
预算编完了,考核却没跟上。预算管预算,绩效管绩效,两张皮。
这不是他一个人遇到的困境。预算兼具决策与控制两种职能,但如果预算和绩效脱节,预算就只剩控钱功能,失去了引导行为的价值。预算和绩效必须形成闭环,预算才能从控制工具变成行为指挥棒。
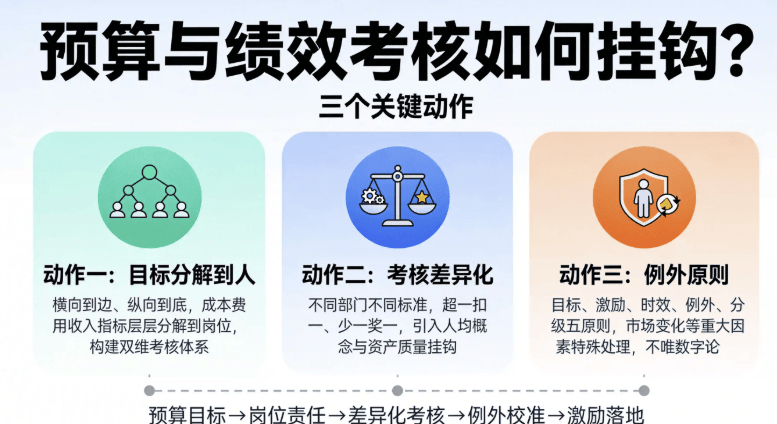
一、预算与绩效考核如何挂钩?三个关键动作
动作一:预算目标分解到人,考核指标落到岗
预算目标不能只停留在公司级或部门级,必须层层分解到最小责任单元。长平公司的做法是横向到边、纵向到底、责任到岗、管控到人——将成本、费用、收入等核心指标层层分解落实到各部室、各区队、各岗位,形成主要领导牵头抓、分管领导具体抓、各部门协同抓、全员共同参与的工作格局。
广西南宁市局的实践也印证了这一点:构建预算管理工作类+预算指标类的双维考核体系,聚焦预算管理全流程,对预算基础管理工作、预算编制、审核与批复、执行与控制等环节开展全方位考核。
动作二:考核导向差异化,不搞一刀切
不同部门、不同岗位的预算考核逻辑完全不同。长平公司的做法是差异化精准考核:井下生产单位与地面部室执行不同的考核标准,坚持超一扣一、少一奖一的考核导向——预算执行成效与绩效分配直接挂钩,以严考核、硬约束推动责任落地。
晋商消费金融公司的实践更进一步:引入人均概念,实现绩效全面挂钩业绩,将资产质量与部门绩效全面挂钩,提升业务人员对资产质量的重视,促使营销费效比趋于合理平衡。
动作三:考评遵循例外原则,不唯数字论
勤上股份的《预算管理制度》提出了预算考评的五项原则:目标原则(以预算目标为基准)、激励原则(考评必须与激励制度相配合)、时效原则(每期预算执行完毕应及时进行)、例外原则(对重大因素影响如市场变化、重大意外灾害,考评时应作为特殊情况处理)、分级考评原则。
MAS中国公司的案例也印证了例外原则的必要性。欧洲总部下达了看似无法完成的预算目标(从9000万到2亿),中国公司通过SWOT分析详细论证了市场环境、竞争态势和自身能力,最终与总部协商调整了预算目标。如果考核仅凭单一数字,不考虑例外因素,考核就会变成惩罚工具而非激励工具。
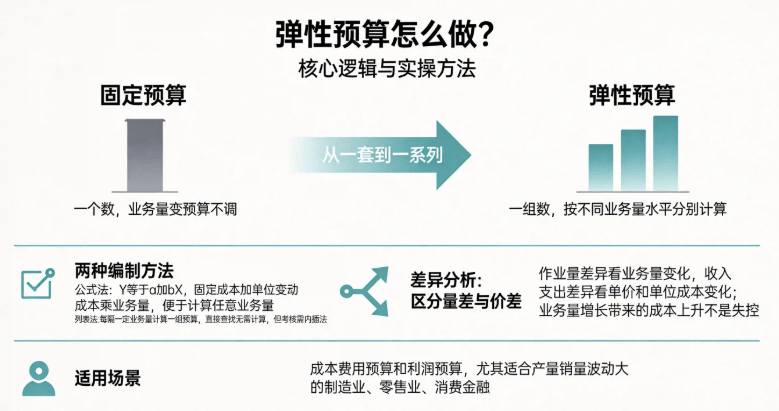
二、弹性预算怎么做?核心逻辑与实操方法
弹性预算的本质:不是一套预算,而是一系列预算
固定预算是只以某一固定的业务量水平为基础编制预算——业务量变了,预算不作调整,导致实际和预算不可比,适合业务量稳定的企业。弹性预算是在成本性态分析的基础上,依据业务量、成本和利润之间的联动关系,按照预算期内可能的一系列业务量水平编制的系列预算——预算范围宽、可比性强,更适合业务量波动大的场景。
简单说,固定预算只有一个数,弹性预算是一组数,按不同的业务量水平分别计算。
弹性预算的两种编制方法
公式法(Y=a+bX):成本弹性预算=固定成本预算数+单位变动成本预算数×预计业务量(Y=a+bX)。优点是便于计算任何业务量的预算成本;缺点是阶梯成本和曲线成本需要修正为直线才能应用公式法。
列表法:在相关范围内每隔一定业务量范围计算相关数值预算。优点是不管实际业务量多少,不必经过计算即可找到与业务量相近的预算成本;缺点是考核时往往需要使用内插法来计算实际业务量的预算成本。
弹性预算的差异分析:区分量差和价差
弹性预算差异分析的核心价值,在于把差异拆成两块:作业量差异(因业务量变化导致的差异)和收入/支出差异(因单价、单位成本变化导致的差异)。
一个关键提醒:由于更多的业务量,对成本的预计也会更高。如果将这些成本的不利差异看作是业绩不佳的表现,是具有误导性的。业务量增长了,成本自然上升——如果不做弹性预算差异分析,管理者可能会把合理的成本增加误判为成本失控。
弹性预算的适用场景
弹性预算是与业务量有关的预算的通用方法,适用于编制全面预算中所有与业务量有关的预算。但在实务中,主要用于编制成本费用预算和利润预算,尤其是成本费用预算。对产量、销量等业务量波动较大的行业(如消费金融、制造业、零售业),弹性预算的价值尤其明显。
三、弹性预算与绩效考核如何配合?
弹性预算和绩效考核的配合,体现在评价标准上。如果只用固定预算做考核基准,业务量高了,考核分数会虚高(成本高了但被算作超支);业务量低了,考核分数会虚低(成本低了但被算作节约)。
正确做法是:用弹性预算做实际业务量下的应发生成本作为基准,而不是用固定预算做基准。计算方式:先算实际业务量下的弹性预算成本(按公式法或列表法),再与实际成本对比,差异才是真正的管理效率差异。
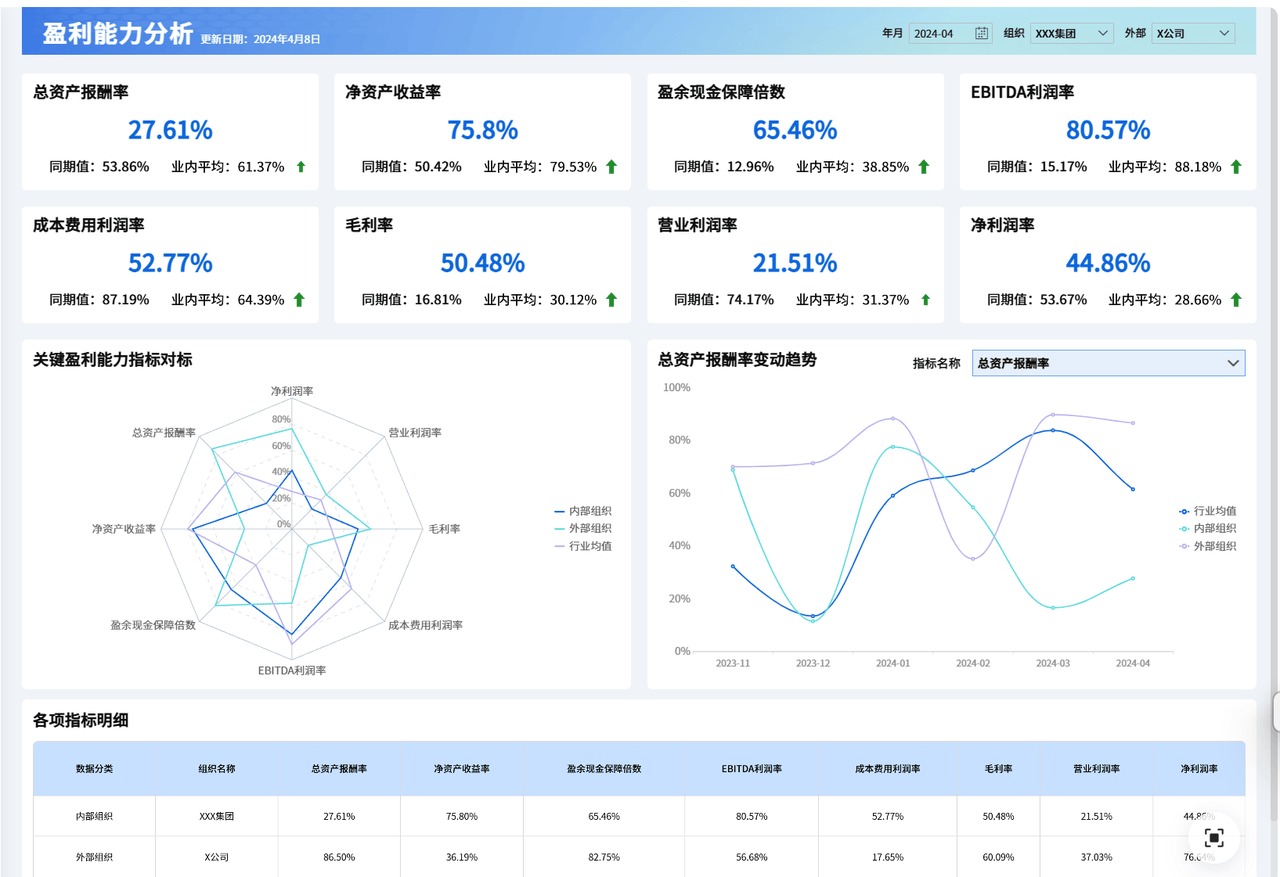
在工具层面,FineBI在这类场景中的价值在于:将预算系统与ERP、财务系统的数据打通,自动计算各责任中心的实际业务量下的弹性预算成本,并与实际成本对比,识别真正的管理效率差异,避免把业务量增长带来的合理成本上升误判为业绩不佳;同时支持将预算执行率和费用控制率等指标同步到绩效看板,让考核数据与预算数据在同一套系统中流转。
全面预算管理与绩效考核挂钩的核心,是把预算目标分解到人、考核导向差异化、考评遵循例外原则——让预算从挂墙上的文件变成影响行为的标准。而弹性预算的核心,是通过成本性态分析(区分固定成本和变动成本),用公式法或列表法编制一系列业务量水平的预算,再通过差异分析区分量差和价差,让考核评价不冤枉业务量增长带来的合理成本增加。
常见问题解答
Q:预算与绩效考核挂钩,关键要避免什么?
A:避免只挂大数,不挂细分和只挂结果,不挂过程。预算目标要分解到部门、岗位、个人;考核不能只看收入利润这个结果,还要看预算执行率费用控制率这些过程指标。勤上股份的制度明确规定,预算考评是对预算执行效果的一个认可过程,必须结合公司经济责任制考评要求制定考评细则。
Q:弹性预算的编制需要什么样的数据基础?
A:核心是成本性态分析——区分固定成本和变动成本。弹性预算的准确性,在很大程度上取决于成本性态分析的可靠性。如果固定成本和变动成本分不清,公式法Y=a+bX就失去了准确性基础。
Q:中小企业有必要做弹性预算吗?
A:取决于业务量波动是否大。如果企业业务量相对稳定(如月产量变化不超过10%),固定预算已经够用,不需要为弹性预算增加工作量。如果业务量波动大(如季节性明显的零售业、订单不稳定的制造业),弹性预算更贴近企业经营管理实际情况,能提供更精准的评价基准。